


آینده علم اکچوئری تنها به مسیرهای آشنا در بیمه و بازنشستگی محدود نخواهد ماند. این رشته در حال ورود به مرحلهای است که تعامل دینامیک فناوری، اخلاق و تغییرات اقتصادی جهانی، مدیریت ریسک را در بسیاری از صنایع متحول میکند.با تداخل مرزهای سنتی و نوظهور، نقش اکچوئر به یک جبهه پیشرو در تدوین استراتژیهایی تبدیل میشود که از شرکتها، مصرفکنندگان و اقتصاد جهانی محافظت میکند.
به گزارش ریسک نیوز ، علم اکچوئری به طور سنتی به عنوان یک رشته مبتنی بر ریاضیات، آمار و نظریه مالی شناخته میشود. در گذشته، اکچوئرها بیشتر با شرکتهای بیمه و برنامهریزی بازنشستگی در ارتباط بودند. اما چون دنیا پیچیدهتر میشود، نقش اکچوئر مدرن به سرعت در حال تحول است. در سال 2025، روندهای نوظهور از پذیرش هوش مصنوعی و تحلیلهای دادههای بزرگ تا نیاز فزاینده مدیریت ریسکهای اقلیمی به طور بنیادی حرفه اکچوئری را دگرگون کردهاند.
اکچوئرهای امروزی تنها ارزیاب ریسک و تعیینکننده حق بیمه نیستند؛ بلکه به عنوان شرکای استراتژیک در فرآیند تصمیمگیری در مرزهای سنتی فعالیت میکنند. آنها اکنون در بخشهای متنوعی مانند فناوری، بهداشت، ریسکهای سایبری و مدیریت محیط زیست مشغول به کار هستند. این مقاله مروری جامع بر آخرین روندها در علم اکچوئری از طریق بررسی پژوهشها و تحلیلهای تخصصی ارائه میدهد و تأثیر تحول دیجیتال و اصلاحات مقرراتی را مورد تأکید قرار میدهد.
تغییرات اقتصادی و محیطی که علم اکچوئری را تحت تأثیر قرار دادهاند
2.1 دینامیکهای اقتصادی جهانی
عدم قطعیتهای اقتصادی مدتهاست که زمینه تحلیلهای اکچوئری را فراهم میآورد، اما تغییرات اخیر در چشمانداز اقتصادی جهانی، چالشها – و فرصتهای – جدیدی را برای این حرفه به همراه داشتهاند. نوسانات نرخ بهره، تنشهای ژئوپلیتیکی و تحول سریع دیجیتال در بخش مالی، همه اکچوئرها را ملزم ساختهاند که مدلهای ریسک خود را بروز کنند. به ویژه، جهشهای اقتصادی پس از پاندمی و نوسانات در بازارهای نوظهور مستلزم آن شدهاند که اکچوئرها دادههای زمان واقعی را در ارزیابیهای خود بکار گیرند.
برای مثال، ادغام دادههای تقریباً لحظهای در سیستمهای مالی نحوه پیشبینی رکودهای اقتصادی و وضعیت نقدینگی شرکتهای بیمه را تغییر داده است. مدلهایی که پیشتر فرض میکردند شرایط اقتصادی ثابت است، اکنون باید برای تطبیق با تغییرات ناگهانی در احساسات بازار و محیط مقرراتی، مجدداً کالیبره شوند. در نتیجه، اکچوئرها به سمت بکارگیری مدلهای استوکاستیک که میتوانند چندین سناریوی اقتصادی را شبیهسازی کنند، حرکت کردهاند.
2.2 ریسکهای محیطی و تغییرات اقلیمی
امروزه علم اکچوئری تنها به حوزه اقتصاد محدود نیست؛ بلکه باید به ریسکهای پیچیده محیطی ناشی از تغییرات اقلیمی نیز بپردازد. بلایای طبیعی مانند توفانها، سیلها و آتشسوزیهای گسترده در حال افزایش هستند که منجر به خسارات بیمهای بیسابقهای در سراسر جهان شدهاند. مدلهای اقلیمی که توسط پژوهشگران و موسسات سیاستگذاری مانند IPCC ارائه میشوند، دادههای حیاتیای را فراهم میآورند که اکچوئرها برای پیشبینی ریسکها از آنها استفاده میکنند.
درک پیامدهای مالی رویدادهای اقلیمی بسیار مهم است. به عنوان مثال، شرکتهای بیمه از تکنیکهای شبیهسازی پیشرفته برای پیشبینی خسارات ناشی از سناریوهای آب و هوایی افراطی استفاده میکنند و ساختارهای محصولات و قیمتگذاری خود را با توجه به آن تنظیم میکنند. اکچوئرها اکنون دادههای خسارتهای تاریخی را با مدلهای پیشبینی اقلیمی ترکیب کرده و برای رویدادهای «قویالوقوع» در آینده آماده میشوند. این مدلهای دینامیک همچنین نشان میدهند که نهادهای نظارتی و بیمهگران باید استراتژیهای پیشگیرانه برای سازگاری با تغییرات آب و هوایی اتخاذ کنند.
2.3 نمای کلی آماری
جدول زیر نمونهای از عواملی را که براساس برآوردهای فعلی تأثیرگذار بر صحت مدلهای اکچوئری محسوب میشوند، نشان میدهد:

این شاخصهای اقتصادی و محیطی در حال تحول، نیاز فوری به بروزرسانی مدلهای سنتی را ایجاد کرده و اکچوئرها را بر آن داشته است تا استراتژیهای مدیریت ریسک پیشگیرانه را اتخاذ کنند.
- تحول دیجیتال در علم اکچوئری
3.1 پذیرش دادههای بزرگ، هوش مصنوعی و یادگیری ماشین
ظهور تحلیلهای دادههای بزرگ، هوش مصنوعی و یادگیری ماشین زمینههای علم اکچوئری را به طور کامل تغییر داده است. اکچوئرهای مدرن به دادههای وسیعی دسترسی دارند که امکان تحلیل ریسک به صورت دقیقتر و شخصیسازی شده را فراهم میآورد. الگوریتمهای یادگیری ماشین، به ویژه شبکههای عصبی عمیق، در شناسایی الگوها و ناهنجاریهایی در دادهها که با روشهای سنتی امکانپذیر نیستند، بسیار سودمند بودهاند.
تحول دیجیتال امکان پردازش دادههای غیرساختاریافته از تصاویر ماهوارهای تا خروجیهای حسگرها را فراهم میکند که در مدلهای پیشبینی ریسک گنجانده میشود. به عنوان مثال، شرکتهای بیمه از تکنیکهای یادگیری نظارتشده برای بهبود مدلهای قیمتگذاری مبتنی بر دادههای رفتاری زمان واقعی استفاده میکنند. همچنین، استفاده از رویکردهای یادگیری تقویتی به اکچوئرها اجازه میدهد تا هزاران سناریوی اقتصادی و محیطی را به سرعت شبیهسازی کرده و دقت پیشبینیهای خود را افزایش دهند.
3.2 زیرپاگیری دیجیتالی در فرآیند بیمهگزاری
یکی از تحولآفرینترین کاربردهای فناوری در حوزه اکچوئری، سرعتبخشی به فرآیند بیمهگزاری به کمک سیستمهای دیجیتال است. فرآیندهای بیمهگزاری سنتی که مبتنی بر بررسی دستی و فرمهای کاغذی بودند، اکنون با استفاده از الگوریتمهای مبتنی بر داده، به طور چشمگیری بهبود یافتهاند. سیستمهای خودکار بیمهگزاری اطلاعات را از منابع مختلف مانند امتیازهای اعتباری، دادههای سلامت از دستگاههای پوشیدنی و حتی دیدگاههای رسانههای اجتماعی یکپارچه میکنند تا یک نمای جامع از پروفایل ریسک متقاضی ایجاد کنند.
این فرآیند خودکار نه تنها زمان پردازش را از هفتهها به چند ساعت کاهش میدهد، بلکه دقت آن نیز را به طور قابل توجهی افزایش میدهد. مدلهای بیمهگزاری دیجیتال نرخهای حق بیمه را به صورت منسجم و دقیقتر تعیین میکنند که این امر منجر به رضایت بیشتر مشتریان و بهرهوری بالاتر عملیاتی میشود.
3.3 تصویرسازی روندهای تحول دیجیتال
جدول زیر نرخ پذیرش فناوریهای دیجیتال در فرآیندهای اکچوئری در دهه گذشته را بهطور تقریبی نشان میدهد:
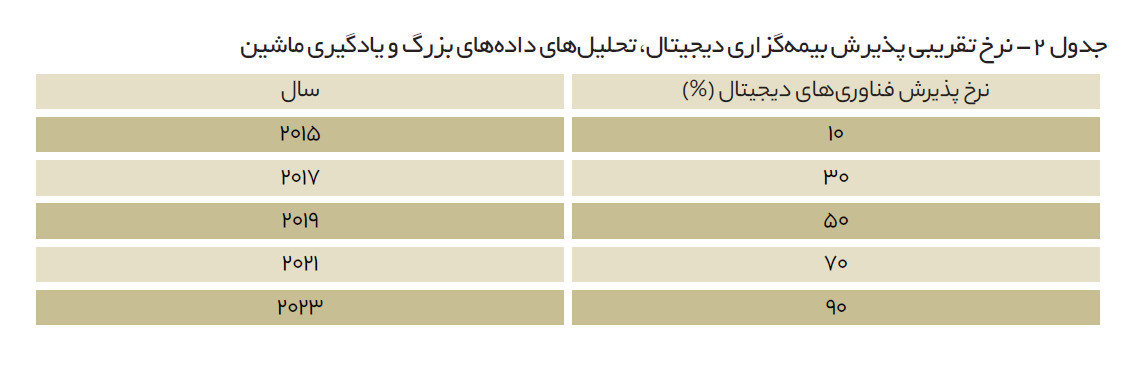
جدول 2. نرخ تقریبی پذیرش بیمهگزاری دیجیتال، تحلیلهای دادههای بزرگ و یادگیری ماشین در علم اکچوئری در سالهای اخیر.
این جدول نمایانگر روند صعودی روشنی در بکارگیری فناوریهای دیجیتال در حوزه اکچوئری است؛ بهگونهای که از سال 2019 روند افزایش چشمگیری مشهود است. با ادامه دیجیتالیشدن فرآیندهای ارزیابی ریسک، اکچوئرها به طور فزایندهای به این ابزارها برای افزایش سرعت و دقت تحلیلهای خود متکی میشوند.
- ملاحظات مقرراتی و اخلاقی
4.1 چارچوبهای مقرراتی در حال تحول
با ورود فناوریهای نوین، چالش اصلی، تضمین همگامی چارچوبهای مقرراتی با پیشرفتهای تکنولوژیکی است. نهادهای نظارتی در سراسر جهان قوانین مربوط به بیمهگزاری، قیمتگذاری و حفظ حریم خصوصی دادهها را بازبینی میکنند. سازمانهای نظارتی اکنون استانداردهای بالاتری از شفافیت و پاسخگویی درخواست میکنند، بهویژه با توجه به امکان بروز سوگیری در سیستمهای تصمیمگیری خودکار.
مدلهای اکچوئری مدرن باید نیاز به سرعت و خودکارسازی را با الزامات سختگیرانه تطبیق مقرراتی توازن دهند. به عنوان مثال، سیستمهای بیمهگزاری خودکار که به شدت به دادههای شخص ثالث متکی هستند، نیازمند چارچوبهای قوی حاکمیت داده به منظور تضمین انصاف و جلوگیری از سوگیریهای ناخواسته میباشند. در عین حال، خطوط راهنمای مقرراتی بهطور مداوم بهروزرسانی میشوند تا از حقوق ذینفعان محافظت کنند و در عین حال نوآوری در صنعت بیمه پشتیبانی شود.
4.2 پیامدهای اخلاقی و حفظ حریم خصوصی دادهها
مسائل اخلاقی در استفاده از هوش مصنوعی و یادگیری ماشین در مدلهای پیشبینی، به یک موضوع حساس بدل شدهاند. استفاده از دادههای شخصی از سوابق پزشکی تا پروفایلهای رفتاری نگرانیهای قابل توجهی در زمینه حفظ حریم خصوصی ایجاد میکند. اکچوئرها باید چالشهای هماهنگ کردن حداکثر دقت مدلها با رعایت استانداردهای سختگیرانه حریم خصوصی داده را مدیریت کنند.
در پاسخ به این مسائل، بسیاری از شرکتهای بیمه سرمایهگذاریهای قابل توجهی در فنآوریهای رمزنگاری پیشرفته و فنون ناشناسسازی داده انجام دادهاند تا از اطلاعات حساس محافظت کنند در حالی که از قدرت دادههای بزرگ بهره میبرند. علاوه بر این، ابتکارات سراسری در صنعت به منظور تدوین دستورالعملهای اخلاقی برای استفاده از هوش مصنوعی در حال شکلگیری است تا اطمینان حاصل شود که فرآیندهای خودکار به صورت عادلانه و قابل توضیح انجام میشوند. تمرکز بر روی اصول اخلاقی برای حفظ اعتماد مشتریان و انطباق با مقررات در دنیای روزافزون دیجیتال امری حیاتی به شمار میآید.
4.3 جدول مقایسه تأثیرات مقرراتی
جدول زیر تفاوتهای میان رویکردهای مقرراتی سنتی و ملاحظات نوین مرتبط با بیمهگزاری دیجیتال و تحلیلهای پیشبینی را مقایسه میکند:

جدول 3. مقایسه رویکردهای مقرراتی سنتی در مقابل نوین در حوزه اکچوئری.
این جدول تغییر پارادایم را از ارزیابیهای سنتی ریسک به یک رویکرد مدرن نشان میدهد که شفافیت دیجیتال و تأمین اصول اخلاقی را مورد توجه قرار میدهد.
- نوآوریها در حوزههای بیمه سلامت، ریسک سایبری و بخشهای تخصصی
5.1 تحلیلهای سلامت و تندرستی
بخش بهداشت و درمان به سرعت در حال دیجیتالی شدن است و اکچوئرها نقش حیاتی در این تحول دارند. افزایش استفاده از دستگاههای پوشیدنی و اپلیکیشنهای نظارت بر سلامت، دادههای بیسابقهای از شاخصهای بهداشتی افراد در اختیار اکچوئرها قرار میدهد. این دادهها برای توسعه محصولات بیمهای شخصیسازی شده بکار میروند که رفتارهای سالم را تشویق کرده و ارزیابی دقیقتری از ریسکهای مرتبط با بیماریهای مزمن ارائه میدهند.
به عنوان مثال، شرکتهای بیمه از دادههای زمان واقعی سلامت بهره میبرند تا مدلهای دینامیکی برای حق بیمه ایجاد کنند که در آن هزینه بیمه بر اساس رفتار روزانه متقاضی تعیین میشود. این مدلها نه تنها عادلانهتر عمل میکنند بلکه انگیزهای برای بهبود سبک زندگی فراهم میکنند. ادغام تحلیلهای دادههای سلامت، انقلابی در حوزه بیمه سلامت رقم زده و علم اکچوئری را به عنوان ابزاری کلیدی برای طراحی محصولات پیشبین و سازگار به نمایش میگذارد.
5.2 ریسکهای سایبری و امنیت دیجیتال
با افزایش وابستگی به زیرساختهای دیجیتال، مواجهه با ریسکهای سایبری نیز زیاد شده است. بیمه سایبری به عنوان یک حوزه حیاتی برای اکچوئرها ظهور کرده است. طبیعت نامشخص حملات سایبری از نفوذ دادهها تا حملات بدافزاری نیازمند روشهای جدید برای ارزیابی ریسک است. اکچوئرها مدلهایی تدوین کردهاند که ارزیابیهای کمی ریسک سایبری را با ارزیابیهای کیفی از وضعیت امنیت سایبری شرکتها ترکیب میکنند.
به دلیل پیچیدگی ریسکهای سایبری، مدلهای اکچوئری سنتی اغلب نیاز به بازنگری دارند. الگوریتمهای جدید برای پذیرش تحول سریع تهدیدات سایبری و استفاده از دادههای اطلاعاتی تهدید از منابع خارجی طراحی شدهاند. سهم اکچوئرها در این حوزه نه تنها به شرکتهای بیمه در قیمتگذاری دقیق سیاستهای سایبری یاری میرساند بلکه استراتژیهای گستردهتری در مدیریت ریسک را در سازمانها ترسیم میکند.
5.3 بخشهای تخصصی بیمه
علاوه بر حوزههای سلامت و ریسکهای سایبری، اکچوئرها در حال گسترش فعالیتهای خود به حوزههای ویژهای مانند بیمههای محیطی، بیمههای ریسک سیاسی و حتی ارزیابی ریسک داراییهای دیجیتال هستند. در هر یک از این بخشها، عدم قطعیتهای زمینهای نیازمند تلفیق روشهای سنتی اکچوئری با تحلیلهای پیشرفته است.
یک نمونه بارز در بیمههای محیطی است، جایی که اکچوئرها باید عوامل مانند پیشبینیهای تغییرات اقلیمی و دادههای بومشناسی را در مدلهای ریسک وارد کنند. این مدلها در قیمتگذاری سیاستهایی که خسارات ناشی از حوادث طبیعی و بلایای اقلیمی را پوشش میدهند، ضرورت دارند. به همین ترتیب، رشد داراییهای دیجیتال و ارزهای رمزنگاری شده به حوزه جدیدی از ارزیابی ترکیبی دیجیتال و فیزیکی منجر شده و اکچوئرها را ملزم به تدوین مدلهای نوآورانه نموده است.
- مدلهای پیشبینی ریسک و تکنیکهای مدلسازی پیشرفته
6.1 مدلهای استوکاستیک و شبیهسازی
یکی از پیشرفتهای قابل توجه تکنولوژیکی در علم اکچوئری، پذیرش مدلهای استوکاستیک است. برخلاف مدلهای قطعی، شبیهسازیهای استوکاستیک امکان وارد کردن منابع متعدد عدم قطعیت در پیشبینی ریسک را فراهم میکنند. به عنوان مثال، شبیهسازی مونت کارلو این امکان را میدهد که اکچوئرها میلیونها تکرار مختلف را برای پیشبینی نتایج در شرایط متغیر به اجرا درآورند. این رویکرد احتمالاتی در سناریوهایی که عدم قطعیت ذاتی وجود دارد – مانند خسارات ناشی از بلایای اقلیمی یا نوسانات بازار – بسیار کاربردی است.
مدلهای استوکاستیک چارچوب محکمی را در اختیار متخصصان اکچوئری قرار میدهند تا ریسک را به شیوهای دقیق و جزئی ارزیابی کنند. با شبیهسازی هزاران آینده ممکن، شرکتهای بیمه میتوانند محصولات خود را دقیقتر قیمتگذاری کرده و سطح سرمایه کافی برای مقابله با نوسانات احتمالی ایجاد کنند. این تغییر از مدلهای ایستا به تکنیکهای دینامیک شبیهسازی، بازتابدهنده واقعیتهای پر از ناپایداری بازارهای امروزی است.
6.2 یادگیری ماشین و تحلیلهای پیشبینی
همگرایی میان روشهای سنتی اکچوئری و یادگیری ماشین منجر به ظهور مدلهای پیشبینی بسیار پیشرفتهای شده است. این مدلها از دادههای تاریخی وسیع، ورودیهای زمان واقعی و الگوریتمهای تشخیص الگوهای پیشرفته بهره میبرند. تکنیکهایی مانند تقویت گرادیان، جنگلهای تصادفی و شبکههای عمیق، دقت پیشبینی را به مراتب فراتر از روشهای رگرسیونی کلاسیک افزایش دادهاند.
به عنوان مثال، در پیشبینی فراوانی و شدت خسارات، اکچوئرها اکنون مدلهای کلاسیک آماری را با شبکههای عصبی ترکیب میکنند که روابط غیرخطی در دادهها را شناسایی میکنند. این مدلهای ترکیبی امکان تصمیمگیری دقیقتر را فراهم آورده و به شرکتهای بیمه کمک میکنند تا ضمن مدیریت ریسک به شیوه بهتری، حاشیه خطا را کاهش داده و سودآوری خود را حفظ کنند.
6.3 مقایسه کیفی تکنیکهای مدلسازی
جدول زیر به بررسی اجمالی تکنیکهای مختلف پیشبینی ریسک و مزایا/معایب هر یک میپردازد:
جدول 4. تحلیل تطبیقی مدلها و تکنیکهای پیشبینی ریسک.

این جدول نشان میدهد که آینده علم اکچوئری در ترکیب چندین تکنیک متناسب با ریسکهای خاص مستقر است. ترکیب روشهای سنتی و مدرن یادگیری ماشین به استاندارد جدید مدلسازی اکچوئری تبدیل خواهد شد.
- فناوریهای نوظهور: بلاکچین، اینترنت اشیا و فراتر
7.1 نقش بلاکچین در علم اکچوئری
فناوری بلاکچین به عنوان یک نیروی تغییرآفرین در صنایع مختلف از جمله بیمه در حال ظهور است. برای اکچوئرها، بلاکچین نوید افزایش شفافیت و صحت دادهها را میدهد. استفاده از یک دفترکل غیرقابل تغییر برای ثبت خسارات، پرداختها و اطلاعات بیمهای، امکان کاهش تقلب و خطا در روندهای انتقال اطلاعات را فراهم میکند.
یکی از کاربردهای معنادار بلاکچین در زمینه بیمه، در بخش اعاده ریسک و مدیریت خسارت است. بلاکچین میتواند فرآیند تصفیه خسارتها را با استفاده از قراردادهای هوشمند، که شرایط بیمه را به صورت خودکار تأیید میکنند، ساده و تسریع بخشد. چنین سیستمی نهتنها هزینههای راهبری را در شرکتهای بیمه و بازبیمه کاهش داده، بلکه حصول اطمینان از پرداخت به موقع خسارت به ذینفعان را نیز تضمین میکند. از این رو، بلاکچین فرصت قابل توجهی برای تحول در شیوههای مدیریت ریسک در علم اکچوئری فراهم میکند.
7.2 تأثیر اینترنت اشیا (IoT)
پدیدار شدن اینترنت اشیا، به ایجاد یک اکوسیستم دادهای غنی از طریق ارسال دادههای زنده از وسایلی مانند خودروها، منازل و دستگاههای پوشیدنی منجر شده است. برای اکچوئرها، این تغییر یک نقطه عطف محسوب میشود. فناوری اینترنت اشیا باعث میشود تجزیه و تحلیل ریسک به صورت لحظهای انجام گیرد.
به عنوان مثال، دادههای تلماتیکی دریافتی از خودروها امکان قیمتگذاری بر اساس نحوه رانندگی هر فرد را فراهم میکند. در بیمه سلامت نیز، دستگاههای پوشیدنی که دادههایی از قبیل ضربان قلب، الگوهای خواب و میزان فعالیت را ثبت میکنند، به شرکتهای بیمه این امکان را میدهند تا حق بیمهها را بر اساس رفتار واقعی تنظیم کنند. این جریان پیوسته داده، ارزیابی ریسک را دقیقتر کرده و مدلهای قیمتگذاری دینامیک را ممکن میسازد، که در نهایت منجر به محصولات عادلانهتر و رقابتیتر میشود.
- اکچوئر مدرن: تحول مهارتها و فرصتهای شغلی
8.1 گسترده شدن مهارتهای مورد نیاز برای اکچوئرهای مدرن
تحول سریع فناوری و تغییرات در خواستههای بازار، اکچوئرها را وادار به گسترش تخصصهای فراتر از ریاضیات و آمار سنتی کرده است. در دنیای امروز، اکچوئرها باید با زبانهای برنامهنویسی مانند Python، R و SQL آشنا بوده و دانش کافی در زمینه رایانش ابری، تجسم داده و ابزارهای مدیریت داده داشته باشند. افزون بر این، مهارتهای ارتباطی برای ترجمه بینشهای فنی به استراتژیهای قابل اجرا برای مخاطبان غیرتخصصی اهمیت ویژهای دارد.
علاوه بر مهارتهای فنی، اکچوئرهای مدرن باید توانایی مدیریت تیمهای بینرشتهای و تلفیق دیدگاههای حوزههای مختلف مانند امنیت سایبری، علوم محیطی و اقتصاد رفتاری را نیز داشته باشند. این گسترده شدن مهارتها نه تنها دامنه فعالیت آنها را افزایش میدهد، بلکه فرصتهای شغلی را در حوزههای مختلف از بیمههای سنتی تا حوزههای نوظهوری مانند فینتک، اینشورتک و بهداشت دیجیتال بسط میدهد.
8.2 بخشهای شغلی نوظهور
مسیرهای شغلی سنتی در بیمههای عمر و بازنشستگی اکنون با نقشهای پویاتر در حوزههای نوظهور تکمیل شده یا حتی جایگزین شدهاند. اکچوئرها بهطور فزایندهای فرصتهای شغلی خود را در حوزههای زیر میبینند:
- اینشورتک: پلتفرمهای دیجیتالی که در طراحی محصولات بیمه، تعیین قیمت و مدیریت خسارت نوآوری میکنند.
- مدیریت ریسک محیطی: ارزیابی تأثیرات تغییرات اقلیمی بر داراییهای فیزیکی و مالی.
- بیمه سایبری: توسعه مدلهای ارزیابی و کاهش ریسکهای ناشی از تهدیدات دیجیتال.
- تحلیلهای سلامت: بهرهگیری از دادههای دریافتی از دستگاههای پوشیدنی و سوابق بهداشتی برای طراحی محصولات بیمه پیشگیرانه و شخصیسازی شده.
هر یک از این حوزهها نیازمند تخصص منحصر به فرد و آمادگی برای یادگیری سریع است. گسترش فعالیت در حوزههای مختلف، نسل جدیدی از اکچوئرها را پرورش میدهد که هم مدیریت ریسک خبره و هم استراتژیستهای آیندهاند.
8.3 روندهای آینده در استعدادهای اکچوئری
با نگاهی به آینده، انتظار میرود حرفه اکچوئری به صورت بینرشتهای تر شود. مؤسسات آموزشی به تدریج دورههای تخصصی و برنامههای پیشرفتهای را ارائه میدهند که مطالعات اکچوئری را با علم داده و هوش مصنوعی ترکیب میکنند. سازمانهای حرفهای نیز بر آموزش مداوم از طریق وبینارها، کارگاههای عملی و برنامههای صدور گواهینامه که شکاف بین تکنیکهای سنتی اکچوئری و نیازهای فناوری مدرن را پر میکند، تأکید دارند.
این گروه استعدادهای نوظهور برای مدیریت ریسکهای پیچیده، به صورت متقابل مرتبط و در حال تغییر، اهمیت زیادی خواهند داشت. در دهه آینده، مهارت اکچوئرها به اندازه شناخت الگوریتمی و برنامهنویسی به اهمیت نظریه ریسک سنتی تبدیل خواهد شد.
- تحلیلهای آماری
9.1 روند پذیرش ابزارهای دیجیتال
بر اساس نظرسنجیهای اخیر، بیش از 80% از شرکتهای بزرگ بیمه سیستمهای بیمهگزاری دیجیتال یا تحلیلهای پیشبینی را در عملیات خود ادغام کردهاند. جدول زیر اطلاعاتی از نرخ پذیرش فناوریهای دیجیتال در میان سازمانهای بیمه بر اساس پنج سال گذشته ارائه میدهد:
پذیرش دیجیتال (%) در طول سالها:
جدول 5. نرخهای تقریبی پذیرش دیجیتال در میان شرکتهای بیمه از سال 2018 تا 2023.

این جدول روند صعودی مداوم در پذیرش فناوریهای دیجیتال را در شرکتهای بیمه که به منظور بهروز کردن روشهای ارزیابی ریسک و بیمهگزاری اقدام کردهاند، نشان میدهد. با گسترش هوش مصنوعی و یادگیری ماشین، انتظار میرود این نرخها در آینده نزدیک همچنان افزایش یابد.
9.2 رشد بخشهای تخصصی
بر اساس یک مطالعه اخیر، پیشبینی میشود حوزههایی مانند اینشورتک و مدیریت ریسک محیطی با نرخ رشد سالانه ترکیبی (CAGR) حدود 15% تا 20% بین سالهای 2023 تا 2028 رشد کنند. جدول زیر روندهای رشد پیشبینی شده بخشهای مختلف بیمه را نشان میدهد:
جدول 6. روندهای رشد پیشبینی شده در بخشهای مختلف بیمه بر اساس مطالعات اخیر.

این ارقام تأکید میکنند که با ظهور بخشهای غیرسنتی در صنعت بیمه، هر کدام از آنها نیازمند رویکردهای نوآورانه اکچوئری هستند.
- نتیجهگیری
چشمانداز علم اکچوئری با سرعتی بیسابقه در حال تحول است. نوسانات اقتصادی، عدم قطعیتهای محیطی و دیجیتالیشدن فرایندهای بیمهای منجر به تغییرات عمیقی در روشهای اندازهگیری و مدیریت ریسک شدهاند. اکچوئرهای مدرن اکنون در تقاطع نوآوریهای بینرشتهای قرار دارند؛ از ابزارهای محاسباتی پیشرفته، تکنیکهای شبیهسازی و الگوریتمهای یادگیری ماشین بهره گرفته و در محیطهای پیچیده عملکرد دارند.
نکات کلیدی این مرور جامع عبارتند از:
- تحول دیجیتال فرآیند ارزیابی ریسک را با امکان تحلیل زمان واقعی و بیمهگزاری شخصیسازی شده متحول کرده است.
- چارچوبهای مقرراتی و الزامات اخلاقی در حال تغییراند تا با سرعت فناوریهای نوین سازگار شوند و از خطاهای احتمالی ناشی از سیستمهای اتوماتیک جلوگیری شود.
- مدلهای پیشبینی پیشرفته—شامل شبیهسازیهای استوکاستیک و رویکردهای ترکیبی یادگیری ماشین امکان قیمتگذاری دقیقتر و تخصیص بهینه سرمایه را فراهم میآورند.
- فناوریهای نوظهور مانند بلاکچین و اینترنت اشیا شفافیت دادهای را تقویت کرده و استراتژیهای مدیریت ریسک دینامیک را ممکن میسازند.
- گسترش مهارتهای اکچوئری مدرن از تواناییهای سنتی ریاضی و آمار به مهارتهای برنامهنویسی، دانش داده و توان مدیریتی بینرشتهای ارتقا یافته است؛ و این تغییرات آن حرفه را به عنصری حیاتی در استراتژیهای مالی و پایداری تبدیل میکند.
در نتیجه، آینده علم اکچوئری تنها به مسیرهای آشنا در بیمه و بازنشستگی محدود نخواهد ماند. این رشته در حال ورود به مرحلهای است که تعامل دینامیک فناوری، اخلاق و تغییرات اقتصادی جهانی، مدیریت ریسک را در بسیاری از صنایع متحول میکند.
- چشمانداز و توصیههای آینده
اکچوئرها باید در جهت یادگیری مادامالعمر و یکپارچهسازی فناوریهای نوین سرمایهگذاری کنند تا بتوانند از روندهای آینده پیشی بگیرند. برای موفقیت در این چشمانداز تحولآفرین توصیه میشود:
- تداوم آموزش: گواهینامهها و دورههای پیشرفته در زمینه علم داده، یادگیری ماشین و هوش مصنوعی را بگذرانید. با سازمانهای حرفهای که آموزشهای نوین در زمینه بیمهگزاری دیجیتال و تحلیلهای پیشبینی ارائه میدهند، در ارتباط باشید.
- سرمایهگذاری در فناوری: در سازمان خود از پیادهسازی فناوریهای بلاکچین، اینترنت اشیا و پلتفرمهای شبیهسازی پیشرفته حمایت کنید. تیمهای بینرشتهای تشکیل دهید تا چالشهای مدیریت ریسک را به صورت یکپارچه پاسخ دهید.
- تقویت حاکمیت داده: چارچوبهای قوی در زمینه حفظ حریم خصوصی و امنیت داده ایجاد کنید تا در استفاده از مدلهای پیشبینی و بیمهگزاری خودکار، اصول اخلاقی رعایت شوند.
- گسترش تخصص در بخشهای نوظهور: در حوزههای غیرسنتی مانند بیمه سایبری، مدیریت ریسک محیطی و تحلیلهای سلامت دانش خود را افزایش دهید.
- نوآوری مشترک: با استارتاپهای فناوری، پژوهشگران دانشگاهی و کارشناسان مقرراتی شبکه سازید تا راهحلهای نوآورانه در زمینه مدلسازی پیشرفته ریسک توسعه دهید.
با تداخل مرزهای سنتی و نوظهور، نقش اکچوئر به یک جبهه پیشرو در تدوین استراتژیهایی تبدیل میشود که از شرکتها، مصرفکنندگان و اقتصاد جهانی محافظت میکند.
با در آغوش گرفتن انقلاب دیجیتال و بهبود مستمر ابزارهای تحلیلی، اکچوئرها آماده هستند تا ریسکها را هدایت و شکل دهند. همانطور که این مقاله نشان میدهد، یکپارچهسازی تکنیکهای محاسباتی پیشرفته، تکامل مقررات و ظهور فناوریهای نوین، گام بعدی نوآوری در علم اکچوئری را رقم خواهد زد – حوزهای که روزگاری تنها به بیمه سنتی محدود بود و اکنون به یک ستون مهم در استراتژی مالی و پایداری جهانی بدل شده است.
در ادامه، موضوعاتی همچون بررسی عمیقتر چگونگی سنجش دقیق ریسکهای سایبری، بررسی اخلاق در مدلهای مبتنی بر هوش مصنوعی و تأثیر تغییرات جمعیتی جهانی بر سیستمهای بازنشستگی میتواند فرصتهای فراوانی برای پژوهشهای بیشتر و کاربرد عملی در چشمانداز رو به تحول علم اکچوئری فراهم آورد.
منابع:
- https://techbullion.com/top-emerging-sectors-for-actuary-jobs-in-2025/
- https://www.theactuarymagazine.org/looking-ahead-to-actuarial-trends-in-2025/
- https://hewittstone.com/the-2025-actuary-a-look-into-the-future-of-the-actuarial-profession-and-careers/
- https://www.theactuarymagazine.org/the-future-of-actuarial-science/





نظر شما چیست؟