


در یک رویداد استرسزا، یک بیمهگر با داراییهای نقدی ناکافی ممکن است اقدامات اصلاحی برای مدیریت نیازهای نقدینگی ناگهانی انجام دهد. اقدامات اصلاحی انجام شده توسط بیمهگران ممکن است فشارها را در کل سیستم مالی تشدید کرده یا تسریع بخشد و بر ثبات مالی تأثیر منفی بگذارد.
به گزارش ریسک نیوز به نقل از بیمه داری نوین ریسک نقدینگی خطری است بدین معنا که بیمهگر نتواند سرمایهگذاریها و سایر داراییهای خود را به موقع تحقق بخشد تا به تعهدات مالی خود، از جمله نیازهای وثیقهای که سررسید میشوند، عمل کند. مدلهای کسبوكار عمدتاً بر حق بیمه و درآمد حاصل از سرمایهگذاری و همچنین سایر منابع نقدینگی متکی هستند.
نظارت بر نقدینگی از طریق مدیریت ریسک نقدینگی به منظور حصول اطمینان از عملکرد صحیح بیمهگران، حفاظت از بیمه شدگان و ثبات مالی مهم است، به ویژه برای بیمهگرانی که در معرض بدهی های قابل پرداخت هستند یا آنهایی که میتوانند با خسارتهای بزرگ با تسویه سریع مواجه شوند. ریسک نقدینگی زمانی به وجود میآید که:
- ناترازی (عدم تعادل) بین منابع نقدینگی بیمهگر و نیازهای نقدینگی ايجاد شود.
- ناترازی درازمدت بین جریانهای نقدی ورودی و خروجیهای نقدی بیمهگر ایجاد شود.
نیازهای نقدینگی بیانگر تعهدات پرداختی بیمهگران است که در سررسیدهای کوتاهتر یک ساله یا کمتر ایجاد میشود. استراتژی مدیریت دارایی و بدهی (ALM) یک بیمهگر شامل نگهداری داراییهای نقدی (شامل وجه نقد و معادلهای نقدی) و داراییهای قابل تبدیل به پول نقد در یک دوره معین برای انجام تعهدات پرداخت مورد انتظار است. رویدادها و فعالیتهایی که ممکن است منجر به ریسک نقدینگی شوند و به طور بالقوه بر وضعیت مالی یا رتبه اعتباری بیمهگر تأثیر بگذارند، به عنوان مثال شامل درخواستهای وثیقهای از مشتقات مورد استفاده برای پوشش ریسک، معاملات وامدهی اوراق بهادار، پشتوانه بدهیهای نقدینگی با داراییهای نقد شونده، قرار گرفتن در معرض رویدادهای بیمهپذیر همچون یک فاجعه است. اگرچه انتظار میرود مطالبات به سرعت پرداخت شود، رفتار بیمهگر منجر به انحراف و مواجهههای احتمالی یا خارج از ترازنامه میشود.
همچنین اگر محدودیتهای قانونی، نظارتی و عملیاتی منابع نقدینگی را برای انتقال در یک گروه بیمه محدود کند، یا اگر در رژیمهای مالیاتی که در آن بیمهگران محصولاتی دارای مزیت مالیاتی دارند، تغییراتی ایجاد کند، یا اگر بیمهگران بافرهای نقدی پایینی داشته باشند و بیشتر درگیر شوند، ممکن است ریسک نقدینگی ایجاد شود. فعالیتهای سرمایهگذاری با هدف ایجاد بازده بهتر برای بیمهشدگان خود ممکن است ایجاد شود. فعالیتهای غیر سنتی غیر بیمهای (NTNI)، از جمله معاملات مشتقه خارج از ترازنامه برای اهداف غیر پوشش ریسک، معاملات خارج از بورس (OTC) و یا اهرمسازی داراییها به جهت افزایش بازده سرمایهگذاری نیز ممکن است منجر به ریسک نقدینگی شود.
با وجود این، بیمهگران برای برآوردن تعهدات پرداخت غیرمنتظره و قابل انتظار و نیازهای مالی، نیاز به حفظ ذخایر نقدینگی کافی (تفاوت بین نیازها و منابع) دارند. همچنین انتظار میرود که به دلیل تفاوت در انواع محصولات بیمه، خطوط مختلف تجاری دارای پروفایل نقدینگی متفاوتی باشند. همچنین ممکن است در خطوط تجاری مشابه بین حوزههای قضایی به دلیل ویژگیهای مختلف تفاوتهایی وجود داشته باشد (مثلاً محصولات با ارزش بازاری در مقابل واگذاری ارزش دفتری یا حوزههای قضایی با محیطهای دعوی در تسویه مطالبات در مقابل مواردی که پرداخت نسبتاً سریع دارند).
کانال انتقال بین نقدینگی و ثبات مالی بیمهگران
در یک رویداد استرسزا، یک بیمهگر با داراییهای نقدی ناکافی ممکن است اقدامات اصلاحی برای مدیریت نیازهای نقدینگی ناگهانی انجام دهد. اقدامات اصلاحی انجام شده توسط بیمهگران ممکن است فشارها را در کل سیستم مالی تشدید کرده یا تسریع بخشد و بر ثبات مالی تأثیر منفی بگذارد. در انجام اقدامات اصلاحی، کانالهای اصلی انتقال شناسایی شده توسط IAIS برای ریسک سیستمی شامل انحلال دارایی، کانالهای مواجهه و عملکردهای حیاتی است. به منظور دستیابی به هدف نظارت بر ریسک نقدینگی، فقط بر انحلال دارایی و کانالهای مواجهه تمرکز خواهد شد.
استفاده از ابزارهای مشتقه و معاملات حاشیه ممکن است منجر به نیاز به وثیقه تحت فشار شود. اگر بیمهگر نقدینگی کافی برای برآورده کردن نیاز وثیقهای نداشته باشد، بیمهگر ممکن است اقدامات اصلاحی برای فروش بخش قابل توجهی از داراییهای خود انجام دهد که بسته به مقیاس بیمهگر (یا اگر سایر بیمهگران به طور همزمان مشکلات مشابهی داشته باشند)، میتواند باعث ایجاد استرس برای بیمهگر در بازارهای مالی از طریق کانال انتقال انحلال دارایی شود. برای انحلال دارایی، اقدامات اصلاحی انجام شده توسط بیمهگر ممکن است پذیرش فروش ناگهانی داراییها در مقیاس بزرگ باشد که میتواند بر ثبات مالی تأثیر بگذارد، زیرا کاهش ارزش داراییها ممکن است تجارت کردن یا تأمین مالی در برخی از بازارهای مالی را مختل کند. این ممکن است منجر به نقدینگی کمتر یا حتی یک بازار غیر نقد شونده شود.
از منظر کانال مواجهه، ریسک نقدینگی ممکن است عاملی تشدیدکننده در زمانی باشد که بیمهگران اوراق بهادار یا داراییهای نقدی با کیفیت بالا وام میدهند تا به سایر شرکتها اجازه دهند تا نیازهای نقدینگی را برآورده کنند. نیاز به نقدینگی در سطح بیمهگر میتواند بیمهگر را مجبور به فراخوانی اوراق قرضه شده و انتقال استرس به طرفهای مقابل کند که ممکن است دیگر نیاز نقدینگی خود را برآورده نکنند.
تفاوت بین بانکها و بیمهها از نظر ریسک نقدینگی
همانطور که در مقاله کمیته بازل در مورد نظارت بانکی (BCBS) اصول مدیریت و نظارت صحیح بر ریسک نقدینگی بحث شد، «نقش اساسی بانکها در تبدیل سررسید سپردههای کوتاه مدت به وامهای بلندمدت، بانکها را ذاتاً در برابر ریسک نقدینگی آسیبپذیر میکند. هم ماهیت خاص نهادی دارد و هم آن که بر کل بازارها تأثیر میگذارد. تقریباً هر تراکنش مالی یا تعهدی پیامدهایی برای نقدینگی بانک دارد.
ریسک نقدینگی ممکن است زمانی ایجاد شود که اعتبار بانکها تحت تأثیر قرار گیرد، اعلامیههای دولتی در مورد کمبود نقدینگی موجود و یا رویدادهای اقتصادی مانند نرخهای سود منفی سپردهها رخ دهد که ممکن است منجر به مدیریت بانک توسط مشتریان شود. چنین افزایش ناگهانی تقاضا باعث فشار بر منابع نقدینگی بانک میشود، زیرا بانکها تحت فشار هستند و تنها درصدی از سپردههای دریافتی مشتریان بانک را نگه میدارند، که بهطور گسترده به عنوان ضرب پول شناخته میشود. برخلاف بانکها، محصولات بیمه معمولاً برای ارائه پوشش طراحی میشوند، از جمله این پوششها اما نه محدود به پسانداز، سرمایهگذاری، جان، دارایی و حفاظت از مسئولیت میشود. همانطور که در بالا اشاره شد، در مورد بیمه زندگی، تغییرات قابل توجهی در رفتار بیمهگر که بر لغزشها و يا ضمانتهای تعبیه شده تأثیر میگذارد و همچنین خدمات ارائه شده در بیمهنامه، اگر در قراردادهای بیمه گنجانده شوند، هم بر جریانهای نقدی ورودی و هم بر خروجیهای نقدی تأثیر میگذارند که ممکن است ریسک نقدینگی را برای بیمهگران ایجاد کند. در بیمه غیرزندگی، پتانسیل پرداخت خسارت در پاسخ به رویدادهای اقلیمی شدید (یا سایر رویدادهای مرتبط با بلایای طبیعی) که در یک دوره زمانی کوتاه اتفاق میافتند یا رویدادهای فاجعه بزرگی که خسارتها به سرعت تسویه میشوند، میتواند نیازهای نقدینگی را برای بیمهگران ایجاد کند.
سایر منابع ریسک نقدینگی ممکن است از بدتر شدن رتبه اعتباری، استراتژیهای ضعیف مدیریت دارایی و بدهی، سرمایهگذاری تهاجمی و استراتژیهای ادغام و تملک (M&A)، رخدادهای انحرافی قابل توجه به دلیل از دست دادن اعتماد عمومی، مسائل سیاسی و حقوقی برای بیمهگران ناشی شود. و همچنین تغییرات در قوانین مالیاتی ممکن است چندین محرک بالقوه مورد بحث در بالا در همان زمان اتفاق بیفتند و استرس قابل توجهی را بر پروفایل نقدینگی بیمهگر وارد کنند.
نیازهای نقدینگی بیمه
بیمه مسئولیت
ارزش بیمه مسئولیت به ارزش بدهیهای بیمه زندگی و مستمری (یا محصولات پس انداز مشابه)، که به عنوان بدهی برای نهادهای دارای مجوز بیمه نوشته میشود، اشاره دارد که میتواند به درخواست بیمهگران به صورت نقدی به یک بیمهگر غیر وابسته واگذاری یا منتقل شود. ارزش واگذاری مبلغی است که بیمهگر ملزم به پرداخت آن است (کل «پول نقد») به درخواست بیمهگر، صرف نظر از اینکه پرداخت کامل مستقیماً به بیمهگر حواله میشود یا خیر.
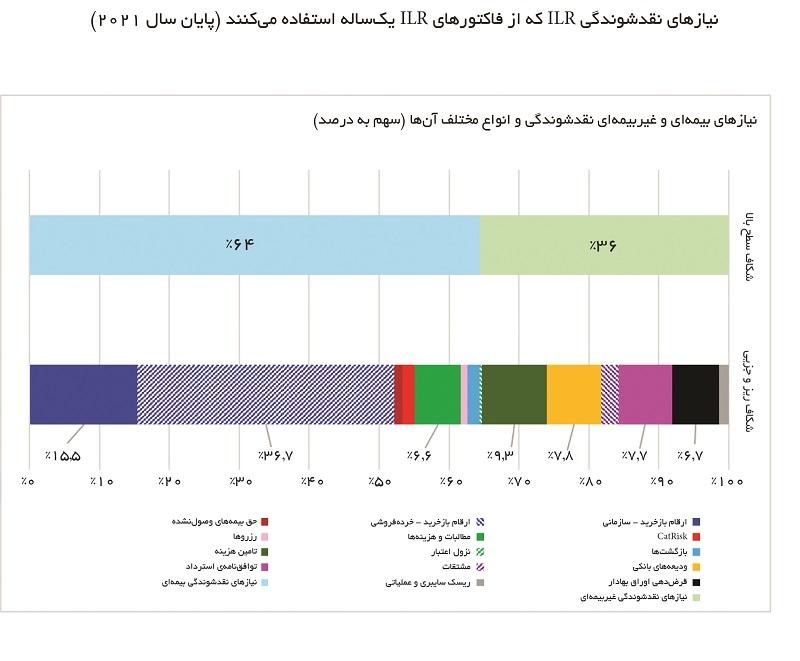
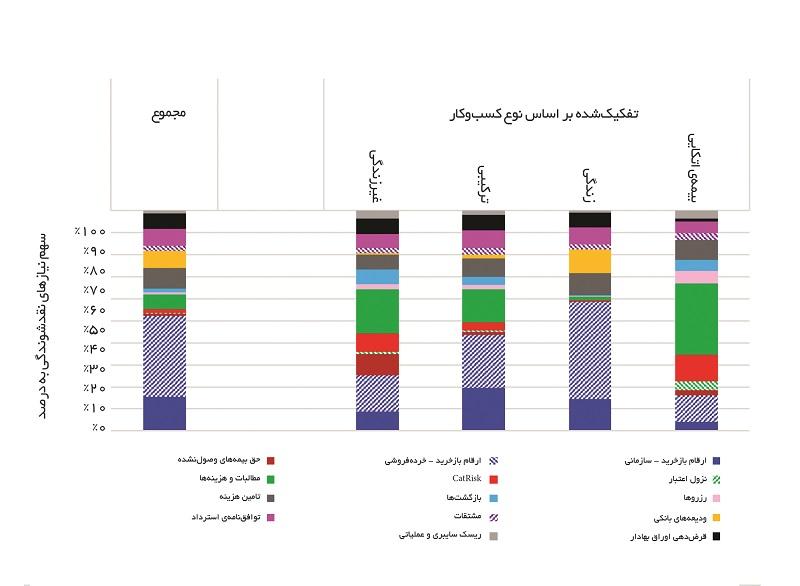
اگرچه واگذاریهای انبوه، برداشتها یا فسخ در بیمه به ندرت اتفاق میافتد و بنابراین، میتوان آن را رویدادهای دنبالهای در نظر گرفت، اما میتواند به طور قابل توجهی ثبات و پیشبینیپذیری جریانهای نقدی آتی را بدتر کند و تأثیر منفی بر نقدینگی شرکتهای بیمه بگذارد. ریسک انصراف یا واگذاری همزمان بیمهنامه توسط بیمهگران در صورت تبلیغات منفی بیمهگر یا نگرانی فزاینده در مورد وضعیت مالی بیمهگر، یکی از عوامل اصلی است که میتواند موقعیت نقدینگی بیمهگران زندگی را تهدید کند. اهمیت ارزشهای واگذاری در کل نیازهای نقدینگی گروههای بیمه در محدوده IIM 2022 اهمیت این ریسک را نشان میدهد (شکلهای 1 و 2).
نمونهای از استرس نقدینگی عمده، تشدید شده توسط یک بیمهگر که ناشی از کاهش اعتماد مصرفکنندگان به توانایی بیمهگر برای بازپرداخت ارزشهای واگذاری است، گروه Ethias میباشد (تقریباً 13 درصد از بازار بیمه بلژیک در سال 2007 را به خود اختصاص داده است). در طول بحران مالی جهانی، این گروه به شدت تحت تأثیر سقوط ارزش سهام خود در دکسیا، ناشی از ورشکستگی و انحلال گروه Lehman Brothers قرار گرفت. این زیانها، موقعیت سرمایه و توانایی پرداخت بدهی گروه اتیاس را به زیر الزامات قانونی کاهش داد و آژانسهای رتبهبندی، رتبه گروه را کاهش داد. در نتیجه، نرخ واگذاری یک محصول خاص پسانداز («اول») از 3/0 درصد به بین 44/2 درصد تا 88/4 درصد در یک ماه جهش کرد.
رفتار بیمهگران بر اساس تعامل پیچیده عواملی از جمله شهرت بیمهگر، بازار و محیط اقتصادی، ارزیابی رتبهبندی خارجی، شرایط شخصی بیمهگران و ویژگیهای محصول است. این عوامل ممکن است در طول زمان تغییر کنند و میتوانند قصد بیمهگران برای پس گرفتن بیمهنامههایشان را کاهش داده یا تشدید کنند. فهرست غیرجامعی از عوامل کاهشدهنده و یا تشدیدکننده شامل، ارزش واگذاری بالاتر از ارزش بازار داراییهای پایه، امکان جایگزینی پوشش برای هزینههای قابل مقایسه، ارزش بیمهنامهها در مقایسه با سایر فرصتهای سرمایهگذاری است. وجود یا فقدان یک طرح یا سازوکار معتبر حمایت از بیمهگر در صورت ورشکستگی بیمهگر، ویژگیهای قرارداد مانند ساختار حق بیمه، باقیمانده زمان اعتبار یا ساختار کارمزد، سهم سرمایهگذاری شده از سبد بیمهگر در داراییهای نقد یا غیرنقد، رژیم مالیاتی یا اقدامات نظارتی و درآمد بیمهشدگان هدف بیمهنامه اعمال شود.
همچنین ممکن است در احتمال اجرای عملیات بیمهگر نقش داشته باشد، زیرا احتمال کمتری دارد که بیمهگران از محصولاتی که عمدتاً در برابر ریسکهای خاص محافظت میکنند، دست بکشند تا سیاستهایی که به عنوان وسیلهای به منظور پسانداز استفاده میشوند. در نهایت، وجود و میزان جریمههای واگذاری مرتبط با یک قرارداد، عامل کلیدی است که میتواند تصمیم بیمهگر را برای واگذاری در شرایط استرسزا بازدارنده را ممکن سازد و ریسک واگذاری کاهش یابد.
به منظور ایجاد تعادل بین سادگی و حساسیت ریسک، عوامل استاندارد شده که منعکسکننده محرکهای اصلی تأثیرگذار بر رفتار بیمهگران هستند، در ارزش واگذاری بدهیهای بیمه برای ارزیابی واگذاری شدن بیمهگران تحت فشار بالقوه اعمال میشود. با توجه به ارزشهای واگذاری، هم محدودیتهای زمانی و هم جریمه اقتصادی قابل اعمال برای بیمهگرانی که مایل به انصراف هستند، جنبههای قراردادی کلیدی هستند که میتوانند به شدت بر تمایل بیمهگران به واگذاری تأثیر بگذارند. هرچه جریمه کمتر و محدودیت زمانی کوتاهتر باشد، احتمال واگذاری بیمهگران بیشتر است و در نتیجه ریسک نقدینگی بالاتری را برای بیمهگر به همراه خواهد داشت. به این دلایل، محدودیتهای زمانی و جریمه اقتصادی به عنوان عوامل قابل سنجش کلیدی تعیینکننده وزنهایی که بدهیها تحت شاخص نقدینگی بدهی دریافت میکنند، شناسایی شدهاند. این رویکرد مرتبطترین و قابل سنجشترین محرکهای رفتار بیمهگر را در بر میگیرد و در عین سادگی (یعنی محدود کردن تعداد ابعاد)، حساسیت به ریسک و قابلیت مقایسه در بین شرکتها را تضمین میکند.
گنجاندن بالقوه عوامل مختلف برای پسانداز و محصولات حفاظتی در نظر گرفته شده است، اما دادههای تاریخی جمعآوری شده اجازه نمیدهد تا نتایج قوی به دست آید و به وضوح ویژگیهای لغزش متمایز بین بیمهنامههایی که عمدتاً برای حفاظت خریداری شدهاند و بیمهنامههایی که عمدتاً برای اهداف پسانداز استفاده میشوند، شناسایی شود. محدودیتهای زمانی، جریمه اقتصادی و ویژگیهای بیمهگر در دستههای کمی گسسته دستهبندی میشوند که حساسیت به خروج بیمهگر را نشان میدهد. این رویکرد اجازه میدهد تا به روش استاندارد شده مواجهههای بیمهگران را مقایسه کرده و نیازهای نقدینگی آنها را که ناشی از واگذاری شدن، برداشت یا فسخ است، ارزیابی کنند.
ارزش واگذاری بیش از 52 درصد از نیاز نقدینگی گروههای بیمه در حوزه جمعآوری دادههای IIM 2022 را تشکیل میدهد که اکثریت آن مربوط به بیمهنامههایی با بیمهگران خرد است (بیش از 36 درصد نیاز نقدینگی ILR).
محدودیتهای زمانی: محدودیتهای زمانی بر اساس میانگین زمان بین درخواست بیمه شده و تسویه حساب در جریان عادی تجارت است. هر چه بیمهشدگان سریعتر بتوانند به وجوه خود دسترسی پیدا کنند، احتمال بیشتری وجود دارد که بیمهگران مجبور به فروش مخرب داراییها به منظور پرداختهای وعده داده شده باشند. هرچه این تأخیر بیشتر باشد، بیمهگران فرصت بیشتری برای گسترش فروش داراییها در طول زمان و یا دسترسی به نقدینگی از طریق روشهای دیگر خواهند داشت. علاوه بر این، تأخیر قابل توجه در دسترسی ممکن است مانعی برای طرفین برای واگذاری قراردادهای خود ایجاد کند.
جریمه اقتصادی: جریمه اقتصادی فقط شامل جریمههای قراردادی (یعنی هزینههای واگذاری) است که توسط بیمهگر برای بیمه شدگانی که زودتر واگذاری میشوند، اعمال میشود. این موضوع شامل جریمههایی نمیشود که توسط اشخاص ثالث اعمال میشود یا به صراحت، مانند ارزش اقتصادی مزایای از دست رفته، در قرارداد تعیین نشده است (مانند جریمههای مالیاتی یا سایر پیامدهای مالیاتی). هر چه جریمه اقتصادی که طرف مقابل باید برای واگذاری شدن متحمل شود بزرگتر باشد، انگیزه برای برداشت وجوه کمتر است. در مقابل، هر چه هزینههای کمتری که طرفهای متقابل باید برای واگذاریها متحمل شوند، کمتر است، انگیزههای بیشتری برای برداشت وجوه وجود دارد. یک جریمه قابل توجه، به خودی خود، تمام ریسکهای واگذاری را از بین نمیبرد، زیرا ممکن است برخی از طرفین مقابل از هرگونه فاکتورهای بازدارنده پولی مصون باشند (مثلاً در مورد ترور).
این عوامل برای قراردادهای بیمه با جریمههای قراردادی بالا و تأخیر طولانی در دستیابی به ارزش واگذاری کمتر است زیرا هر دوی این شرایط طرفین را از واگذاری قراردادهای خود منع میکند. به منظور منعکس کردن تفاوت در شدت، یک رویکرد درجهبندی شده اعمال میشود. ترکیب محدودیتهای زمانی و جریمه اقتصادی، عواملی را در افق زمانی یکساله، مشابه شاخص نقدینگی بدهی روش مطلق IIM تعیین میکند. برای افق زمانی سه ماهه، در حال حاضر نیمی از این عوامل برای محدودیتهای زمانی تا این مدت استفاده میشود. در حالی که یک رویکرد متناسبتر در CPA اعمال میشود، عوامل موجود در ILR اجازه میدهد تا ویژگیهای اصلی بیمهنامههای مختلف را به تصویر بکشد، که منعکسکننده تنوع در ویژگیهای واگذاری در محصولات بیمهای و اطمینان از سادگی رویکرد و قابلیت مقایسه در بین شرکتها است. علاوه بر این، پیشبینیهای واگذاری CPA اطلاعات دقیقی در مورد واگذاریها ارائه نمیکند، زیرا فقط یک مقدار در مجموعه دادهها جمعآوری میشود (مجموع تمام جریانهای نقدی ورودی از فعالیتهای بیمه).
عوامل مختلفی برای بیمهنامههایی که توسط بیمهگران خرد (یعنی بیمهنامههای نوشته شده برای اشخاص حقیقی) و سرمایهگذاران نهادی نگهداری میشوند، اعمال میشود. این جزئیات بیشتر به دلیل سطوح مختلف آگاهی از مشکلات بازار و پیچیدگی نسبی فرآیند تصمیمگیری بیمهگر در رابطه با واگذاریها و برداشتها، بین این بیمهگران تمایز قائل میشود. به طور خاص، این رویکرد نشاندهنده این واقعیت است که سرمایهگذاران نهادی توانایی تصمیمگیری بهتر و دانش عمیقتری از بازار دارند، بنابراین نسبت به تغییرات شرایط بازار حساستر هستند و انگیزه و توانایی بیشتری برای واگذاری قراردادهای خود برای انگیزه های اقتصادی نسبت به خرده فروشی برای مشتریان دارند. علاوه بر این، از آنجایی که تمام بدهی های نقدی واقعاً در یک رویداد استرسی واگذاری نمی شوند، عوامل پایه برای محصولات بیمه خرده فروشی نصف ارزش عوامل مورد استفاده در ارزیابی مطلق IIM است. به نظر می رسد داده های جمع آوری شده در مجموعه داده های IIM 2021 در پایان سال های 2019 و 2020 و اوایل 2022 (اواخر 2021) این فرض را تأیید می کند. اگرچه حداکثر نرخ های واگذاری مشاهده شده توسط شرکت های بیمه در سال های 2019 و 2020 بسته به ویژگی های بیمه گر تفاوت قابل توجهی وقتی به دنباله ها نگاه می کنیم، ندارد:
- در جمع آوری داده های IIM 2021، بیش از 12 درصد از نمونه، نرخ واگذاری بالاتر از 10 درصد را برای بیمه نامه هایی که توسط سرمایه گذاران نهادی نگهداری می شد، تجربه کردند، در حالی که تنها 4 درصد از نمونه نرخ های انصراف شدید را برای محصولات بیمه خرده فروشی تجربه کردند. و
- در جمع آوری داده های IIM 2022، بیش از 16 درصد از نمونه نرخ واگذاری بالاتر از 10 درصد را برای بیمه نامه های سرمایه گذاران نهادی تجربه کردند، در حالی که تنها بیش از 9 درصد از نمونه نرخ های لغزش شدید برای محصولات بیمه خرده فروشی را تجربه کردند.
به دلیل پیچیدگی و عدم وجود داده های تاریخی قابل اعتماد، عوامل مختلف با استفاده از داده های ارزش واگذاری IIM، بررسی ادبیات و قضاوت کارشناسان استخراج شده اند. باید توجه داشت که نرخ های واگذاری، نتایج کلی بیمه گران را بدون منعکس کردن تقسیم (با محدودیت های زمانی و جریمه اقتصادی) اعمال شده توسط IAIS نشان می دهد. همانطور که توسط سهامداران در PC 2021 ترجیح داده شد، کالیبراسیون مجدد دقیق نرخ واگذاری و عوامل انجام نشد زیرا نیاز به افزودن تعداد قابل توجهی از عناصر داده جدید به مجموعه داده های IIM 2022 داشت. از این رو، IAIS تصمیم گرفت فاکتور نرخ واگذاری را بدون تغییر نگه دارد.
موسسات رتبه بندی از رویکردها و معیارهای مختلفی برای تعریف عوامل مرتبط با معیارهای نیاز نقدینگی استفاده می کنند. به عنوان مثال، S&P Life در ایالات متحده و کانادا از ضریب پایه 70 درصد برای اکثر قراردادهای مستمری و ضریب 35 درصد برای اکثر قراردادهای مادام العمر استفاده می کند. این عوامل برای بیمه نامه هایی با هزینه واگذاری معادل یا بیشتر از 5 درصد یا مواردی که دارای تعدیل های ارزش بازار هستند به نصف کاهش می یابد. قرارداد یا محدودیت های زمانی در عوض وزن 35 درصدی را برای تمام بدهی های عمر قابل فسخ یا قابل انتقال اعمال می کند. این عامل بر اساس تجربه جهانی است. S&P 35درصد از بدهی های مادام العمر قابل فسخ و قابل انتقال (مثلاً همه شرکت های تجاری شرکت کننده در قاره اروپا، بدهی های سالیانه و بدهی های همراه با سود) را دارای نرخ بازده بالا و غیرعادی می داند.
حق بیمه های به دست نیامده
حق بیمه های به دست نیاورده را می توان به عنوان حق بیمه های پرداخت شده اما به دست نیاورده تعریف کرد که بیمه گر به طور قانونی یا قراردادی موظف به بازپرداخت بنا به درخواست بیمه شده است. حق بیمه های به دست نیامده به عنوان یک نیاز نقدینگی در ILR تلقی می شود زیرا به طور بالقوه می تواند استرس نقدینگی را در مواردی ایجاد کند که بیمه گران توانایی لغو بیمه نامه ها و دریافت بازپرداخت حق بیمه را دارند. علی رغم شواهد تاریخی به ظاهر محدود، چنین لغوهایی به طور بالقوه می تواند جریان های نقدی برنامه ریزی نشده ای را ایجاد کند که بر موقعیت نقدینگی بیمه گر تأثیر می گذارد.
عوامل اعمال شده برای حق بیمه های دریافت نشده بستگی به این دارد که آیا این موارد به سیاست های خرده فروشی یا سازمانی با هدف بازتاب سطوح مختلف آگاهی از استرس بازار و پیچیدگی در تصمیم گیری برای خاتمه یک بیمه نامه مربوط می شود یا خیر. این عوامل نشان دهنده احتمال نسبی وجود نیاز نقدینگی تحت فشار در افق زمانی یک ساله ILR است و فقط به بخشی از حق بیمه های به دست نیامده ای اعمال می شود که بیمه گر به صورت قانونی یا قراردادی در صورت درخواست بیمه شده موظف به بازپرداخت آن است. با توجه به پاسخ های متفاوتی که در هر دو نوع بیمه دریافت شد و اهمیت نسبتاً کم حق بیمه های دریافت نشده از نظر کل نیازهای نقدینگی بیمه گران (3/1 درصد با ارتباط بیشتر برای بیمه گران غیر زندگی)، IAIS موافقت کرد که رویکرد را بدون تغییر نگه دارد. علاوه بر این، IAIS عوامل یکسانی را برای هر دو افق زمانی سه ماهه و یک ساله اعمال خواهد کرد، زیرا تنش نقدینگی در نظر گرفته شده برای هر دو قابل مقایسه است.
مطالبات و هزینه های بیمه غیر زندگی
برای بیمه گران غیر زندگی، خالص خسارت های وارده، مجموع خسارت های وارد شده در سال جاری (پرداخت + اندوخته)، خسارت های پرداخت شده سال های قبل و تغییر در ذخایر سال قبل است. الزامات جریان نقدی مرتبط با ادعاهای فاجعه به طور جداگانه در ILR محاسبه می شود. مطالبات سال قبل و تعدیل احتمالی ذخایر با جریان نقدی مطالبات سال جاری ارتباطی ندارد. در نتیجه، IAIS بر دو نوع نیاز نقدینگی تمرکز دارد:
- خالص خسارت های وارده برای سال جاری، به استثنای خسارت های ناشی از فاجعه (شامل هزینه های تعدیل ضرر (LAE)). و
- مطالبات پرداخت شده سال قبل (شامل LAE) می باشد.
هزینه های مربوط به ریسک نقدینگی به ترتیب 40 درصد و 100 درصد خواهد بود. منطق 100 درصدی مطالبات پرداخت شده سال قبل این است که هرگونه مطالبات پرداخت شده اضافی قبلاً با استفاده از نیاز نقدینگی کم ذخیره در ILR محاسبه شده است، بنابراین عوامل بیشتر برای وخامت نیازی به در نظر گرفتن نیست. هزینه ریسک 40 درصدی برای «خسارت خالص سال جاری بدون احتساب خسارت فاجعه» بر این فرض استوار است که برای یک بیمه گر غیر زندگی متنوع، 25 تا 30 درصد از خسارت های وارده در سال اول و بالقوه پرداخت می شود. در صورت افزایش ناگهانی مطالبات پرداخت شده، تعدیلات مجاز خواهد بود.
حق بیمه زندگی، مطالبات و هزینه ها در ILR لحاظ نمی شود. بسیاری از بیمه گران عمر در مجموعه های داده های قبلی IAIS ذکر کرده اند که زیان و نسبت های ترکیبی معیارهایی نیستند که معمولاً در بیمه زندگی استفاده می شوند. علاوه بر این، ریسک نقدینگی ناشی از کسب و کار حیاتی از قبل، عمدتاً توسط ارزش های واگذاری گرفته شده است.
ریسک رزرو
همانطور که سهامداران خاطر نشان کردند، کمبود ذخایر می تواند منجر به نیازهای نقدینگی ناگهانی برای شرکت های بیمه شود. با توجه به اینکه هیچ داده دقیقی در مورد ذخایر یا عوامل مثلثی/توسعه اساسی در مجموعه داده های IIM جمع آوری نمی شود، و برای اینکه بار گزارش دهی افزایش نیابد، IAIS ریسک ذخیره را به عنوان نیاز نقدینگی بر اساس شارژ ثابت 5/2 درصدی در نظر می گیرد. برای مفاد فنی خالص غیر زندگی که قبلاً در مجموعه داده های IIM گزارش شده است اعمال شود.
هیچ عاملی برای کسب و کار زندگی اعمال نمی شود، زیرا ضریب 5/2 درصدی که در سال 2022 مورد آزمایش قرار گرفت، خروجی های نقدی بالقوه بیمه های زندگی را بسیار بالا نشان داد. هر گونه تغییر در ذخایر بیمه گران زندگی به احتمال زیاد بر جریان نقدی خروجی سال آینده تأثیر نخواهد گذاشت، بلکه با توجه به ماهیت بلند مدت تجارت، بر جریان های نقدی آتی تأثیر خواهد گذاشت.
بازیابی بیمه اتکایی
بازخورد سهامداران پیشنهاد می کند که نیازهای نقدینگی بالقوه ناشی از بازیابی بیمه اتکایی، باید در نظر گرفته شود تا نیازهای نقدینگی بالقوه ناشی از عدم پرداخت به موقع (یا عدم پرداخت به صورت کلی) بیمه گر اتکایی ایجاد شود. در چنین شرایطی، پرداختی که توسط بیمه گر اتکایی باید به طور ناگهانی توسط بیمه گر پوشش داده شود، در نتیجه بر نیازهای نقدینگی خود بیمه گر می افزاید. دریافتنی های بیمه اتکایی که پیش از این در مجموعه داده ها جمع آوری شده اند، به عنوان نماینده ای برای بازیابی بیمه اتکایی آتی استفاده می شوند. گنجاندن بازیابی های بیمه اتکایی بیشتر بر ترکیب نیازهای نقدینگی گروه های غیر زندگی و بیمه اتکایی و به دنبال آن شرکت های عمدتا ترکیبی تأثیر می گذارد.
پرداخت مطالبات بلایای طبیعی
در جمع آوری داده های IIM 2022، از گروه های شرکت کننده خواسته شد تا پرداخت های خسارت بلایای عمومی بیمه را به عنوان جریان خروجی تخمینی (شامل خسارت ها و هزینه های مربوطه) در تمام ریسک های عمومی بیمه و رویداد(های) فاجعه بار مورد استفاده توسط نظارت نقدینگی داخلی بیمه گر گزارش دهند یا تست استرس و کسری از آن مبلغی که انتظار می رود طی یک سال پس از شروع سناریوی فاجعه پرداخت شود، هم به صورت ناخالص و هم بدون بازیابی بیمه های اتکایی و با در نظر گرفتن یک رویداد جهانی با حداکثر زیان احتمالی (PML) 1 در 200 سال است. این مبالغ باید شامل تمام منابع پرداختی از قراردادهای بیمه عمومی (بیمه اتکایی) باشد (به عنوان مثال، پرداخت های انجام شده برای فوت یا آسیب ناشی از قرارداد مسئولیت محل کار) اما پرداخت های مربوط به قراردادهای بیمه زندگی (بیمه اتکایی) مستقل برای فوت مربوط به یک رویداد فاجعه بار را شامل نمی شود. . PML 1 در 200 انتخاب شد زیرا یک نگرانی کلی در رابطه باPML 1 در 250 وجود داشت که در PC موقت بسیار محافظه کارانه تلقی می شد. علاوه بر این، از طرف سهامداران نیز درخواستی وجود داشت که نیازهای نقدینگی بالقوه ناشی از ورشکستگی بیمه گر اتکایی در پرداخت به موقع (یا به صورت کلی عدم پرداخت) را در نظر بگیرند و همچنین پرداخت های انجام شده بیش از یک سال پس از شروع سناریوی فاجعه را در نظر بگیرند.
با توجه به نظرات جمع آوری شده PC و نتایج تجزیه و تحلیل داده ها، IAIS موافقت کرد که پرداخت های بلایای طبیعی ناشی از سناریوی استرس PML 1/200 و سه نوع ریسک فرعی فاجعه ناشی از نیازهای نقدینگی را در نظر بگیرد:
- پرداخت فاجعه: خالص (یک ساله)
- پرداخت بلایای طبیعی: خالص (بیش از 1 سال). و
- پرداخت های فاجعه: ناخالص (1 سال) – خالص (1 سال) = واگذار شده (1 سال).
در معرض فرعی 1 پرداخت های خالص (ریسک واقعی) که توسط بیمه گر (بیمه گر اتکایی) در سال بعد نگهداری می شود را در بر می گیرد و بنابراین، باید به عنوان هزینه ریسک اصلی اعمال شود. IAIS از یک رویکرد محافظه کارانه استفاده می کند، و همچنین قرار گرفتن در معرض ریسک های فرعی 2 و 3 را در نظر می گیرد. قرار گرفتن در معرض ریسک فرعی 2، پرداخت های مربوط به سناریوهای فاجعه را نشان می دهد که بیش از 1 سال پس از شروع سناریو پرداخت می شوند/تسویه می شوند، اما ممکن است ناشی از این ریسک در 12 ماه آینده باشد (اگر سناریو برای مثال دو سال پیش اتفاق افتاده باشد). IAIS از یک عامل پایینتر برای این پرداخت ها (و ضریب 0 درصدی برای افق زمانی سه ماهه) استفاده می کند که نشان می دهد:
- عدم قطعیت در سرعت فرآیند تسویه خسارت. تخمین های بیش از حد خوش بینانه که در داده های گزارش شده توسط برخی بیمه گران (بیمه گران اتکایی) نیز قابل مشاهده است و پیش بینی می کند که اکثر پرداخت ها بیش از یک سال پس از شروع این سناریوی منفی انجام می شود، می تواند به طور قابل توجهی ILR برخی از بیمه گران (بیمه گران اتکایی) را بیش از حد برآورده کند. و
- تغییر اقلیم و مولفه ریسک فیزیکی فزاینده آن ممکن است منجر به رویدادهای دنباله دار مکرر نسبت به تجربه تاریخی شود، بنابراین ممکن است دو مورد 1/200 نزدیک به یکدیگر رخ دهند.
قرار گرفتن در معرض ریسک فرعی 3 به حق بیمه های واگذار شده اشاره دارد و در نظر گرفته شده است تا هرگونه مشکل بالقوه مربوط به بازیابی فاجعه، ارتباطات یا کیفیت اعتبار بیمه گران اتکایی تحت PML آزمایش شده را بررسی کند.
سخن پایانی
در حالی که پیش بینی احتمال بحران نقدینگی در صنعت بیمه زندگی در سال 2023 دشوار است، ریسک های پیش روی شرکت های بیمه قابل توجه است. عواملی مانند نرخ بهره پایین و تأثیر مداوم همه گیری کووید-19 می تواند احتمال وقوع یک بحران را افزایش دهد. با این حال، شرکت های بیمه می توانند اقدامات مختلفی را برای محافظت از خود انجام دهند، از جمله حفظ بافر نقدینگی کافی، تنوع بخشیدن به سرمایه گذاری های خود و اجرای استراتژی های مدیریت ریسک. رگولاتورها همچنین از طریق اقداماتی مانند تست استرس، افزایش سرمایه مورد نیاز و بهبود نظارت، نقش مهمی در حفاظت از صنعت دارند. شرکت های بیمه و تنظیم کننده ها با همکاری یکدیگر می توانند به تضمین پایداری و انعطاف پذیری صنعت در برابر بحران های احتمالی کمک کنند.
منبع











نظر شما چیست؟