


حدود 6.1 درصد از حق بیمه دریافتی در صنعت بیمه در سال 1402 به هزینه های عمومی و اداری و پرسنلی اختصاص یافته این در حالی است که این نسبت در سال 1401 حدود 6.8 درصد بوده است. در بین شرکت های بیمه ای شرکت های زندگی باران، حکمت صبا و زندگی کاریزما بیشترین نسبت هزینه های عمومی واداری به حق بیمه تولیدی را در سال 1402 گزارش کرده اند./ شرکت های بیمه دی، ایران، دانا و آسیا از این دسته اند که نسبت هزینه های عمومی و اداری به حق بیمه تولیدی آن ها کمتر از میانگین صنعت است./در بین شرکت های بیمه، شرکت بیمه پارسیان و ایران سهم 99 درصدی شبکه فروش از حق بیمه تولیدی خود را گزارش کرده اند که از این حیث نسبت به شرکت های دیگر پیشتازند. در سوی مقابل شرکت بیمه دی با سهم 32 درصدی از شبکه فروش از حق بیمه، کمترین تاثیر شبکه فروش را گزارش کرده است..
به گزارش ریسک نیوز به نقل از نشریه بیمه داری نوین، علیرغم پیشرفت صنعت بیمه و آنلاین شدن بسیاری از فرایند ها در این صنعت، تعداد پرسنل، گستردگی شعب، نمایندگی ها و کارگزاری ها، همچنان جزئی جدا ناپذیر از این صنعت بوده و در زمره سنجه های سنجش عملکرد و اندازه شرکت ها به شمار می رود. این گزارش بر آن است تا بر اساس سالنامه آماری بیمه سال 1402 آخرین وضیعت صنعت از حیث پرسنل، شعب و نمایندگی ها را بررسی نماید.
زنان و مردان بیمه ای
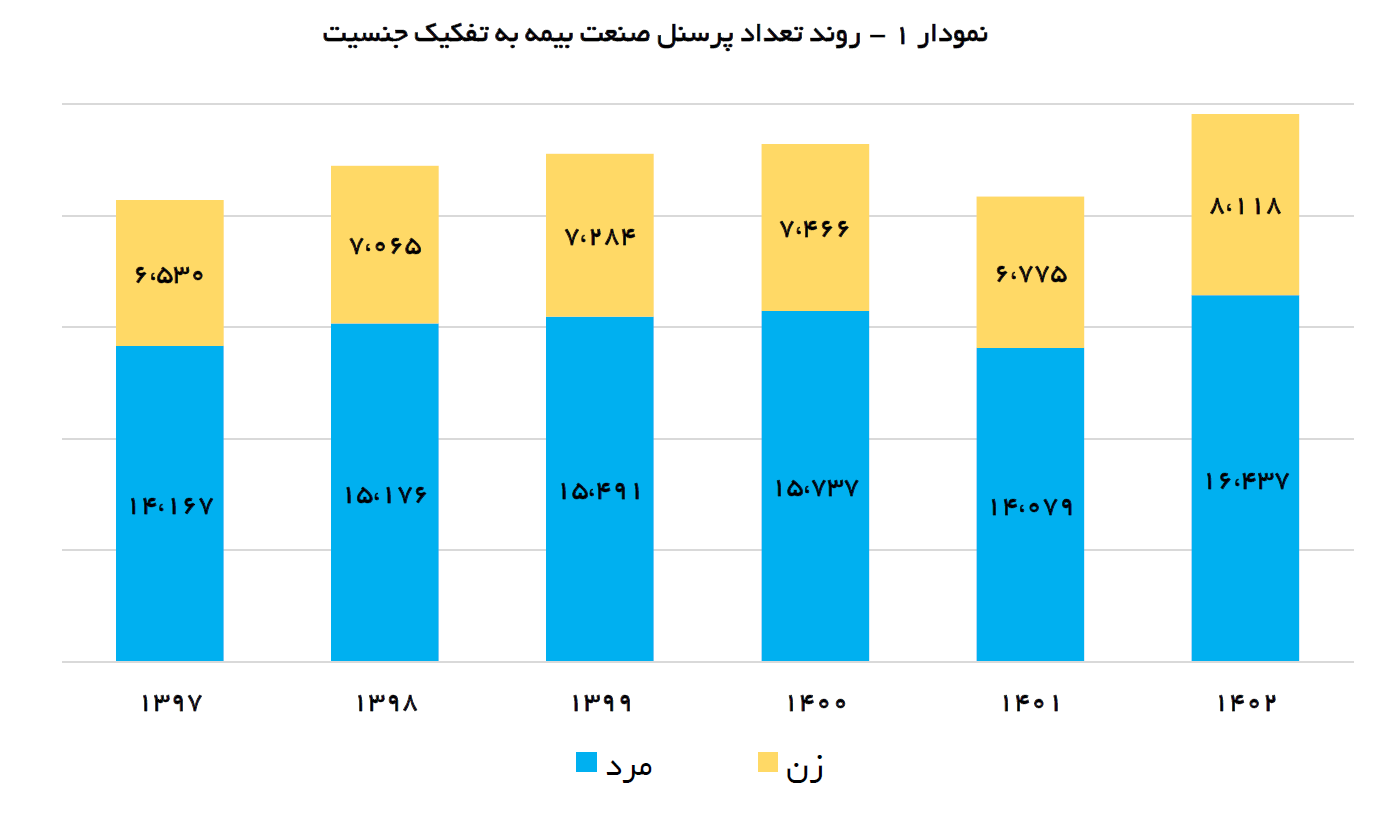
تعداد پرسنل فعال در صنعت بیمه در سال های اخیر روندی صعودی را طی کرده است. هر چند در سال 1401 نسبت به سال 1400 شاهد کاهش تعداد پرسنل در این صنعت بوده ایم. تعداد کل پرسنل صنعت بیمه در سال 1402 تعداد 24,555 نفر بوده و نرخ رشد آن نسبت به سال 1401 حدود 17 درصد (3,701 نفر) بوده است. از تعداد پرسنل یاد شده سهم زنان 8,118 نفر (معادل 33 درصد) و تعداد مردان 16,437 نفر (معادل 67 درصد) بوده است. در سالهای قبل از آن نیز همچون سال 1402 سهم زنان از کل پرسنل صنعت بیمه حدود یک سوم از کل بوده است.
شرکت ها و پرسنل
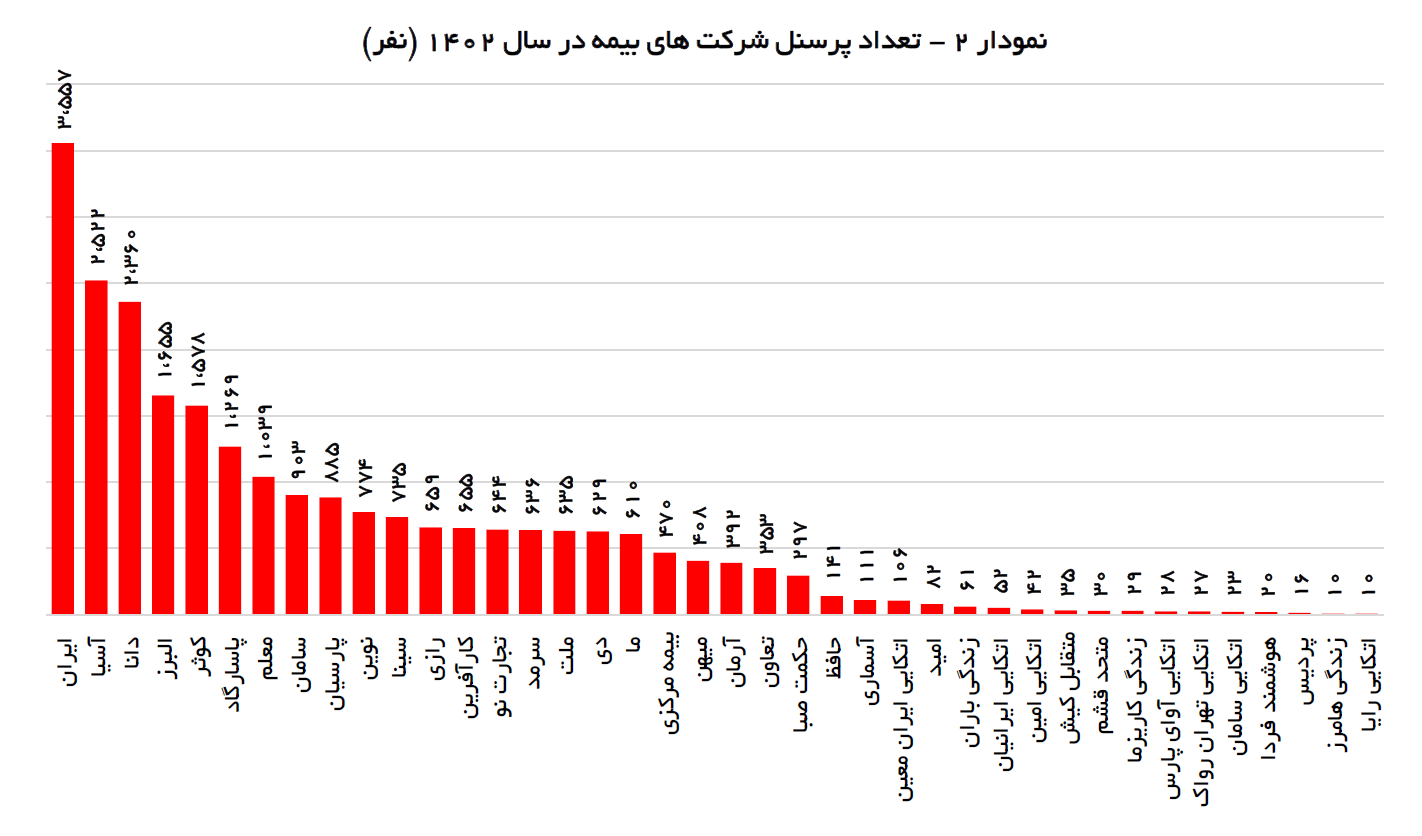
در بین شرکت های بیمه، بیمه ایران با 3,557 نفر بیشترین تعداد پرسنل را در بین شرکت های بیمه ای دارد. شرکت های تازه تاسیس اتکایی رایا، زندگی هامرز، پردیس و هوشمند فردا نیز کمترین تعداد پرسنل را داشته اند. بیمه مرکزی نیز در سال 1402 تعداد 470 نفر پرسنل داشته است.
وزن تحصیلات
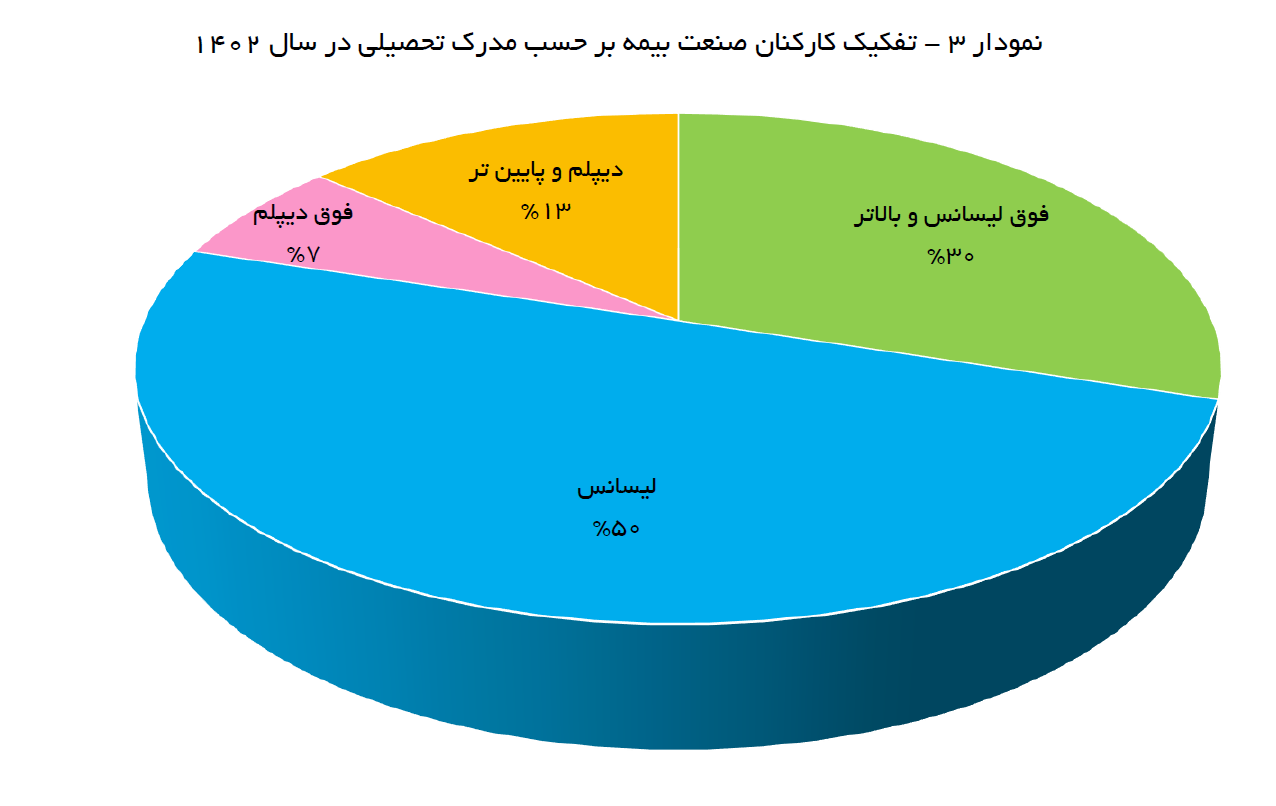
از تعداد پرسنل مورد اشاره برای صنعت بیمه در سال 1402، حدود 30 درصد مدرک فوق لیسانس و بالاتر و حدود 50 درصد مدرک لیسانس داشته اند. همچنین 7 درصد از پرسنل نیز مدرک فوق دیپلم و 13 درصد دیپلم و پایین تر را داشته اند. تفکیک پرسنل صنعت از این حیث در سال 1402 با سال 1401 تغییر چندانی نداشته است. در حوزه تحصیلات آنچه می تواند از مدرک تحصیلی اهمیت بیشتری داشته باشد ارتباط رشته تحصیلی با صنعت بیمه است که اطلاعات رسمی در این خصوص در دسترس عموم قرار نگرفته است. هر چند که راه اندازی رشته های بیمه و نظایر آن در سال های اخیر ظرفیت بسیار گسترده ای برای جذب نیروی متخصص برای شرکت های بیمه ای فراهم ساخته است.
صنعت جوان
از حیث سابقه کاری، حدود 64 درصد از پرسنل شاغل در صنعت بیمه کشور سابقه کاری کمتر از 10 سال دارند. حدود 26 درصد از سابقه کاری 11 تا 20 سال و 10 درصد از پرسنل سابقه کاری بیش از 20 سال سابقه کاری دارند. هر چند نیروهای با سابقه کمتر از 10 سال به احتمال زیاد جوان بوده و صنعت بیمه می تواند از نیروی جوانی آن ها بهره گیرد اما با کنار هم قرار دادن روند رشد تعداد پرسنل در صنعت و اینکه حدود دوسوم از پرسنل شاغل در صنعت تجربه کاری کمتر از 10 سال دارند می توان نتیجه گرفت که صنعت بیمه در نگه داشت نیرو و انباشت تجربه نیروی انسانی خود با مشکلاتی مواجه است و لذا نمی تواند نیروهای تازه وارد را در صنعت حفظ کرده و از تجربه آن ها استفاده نماید.
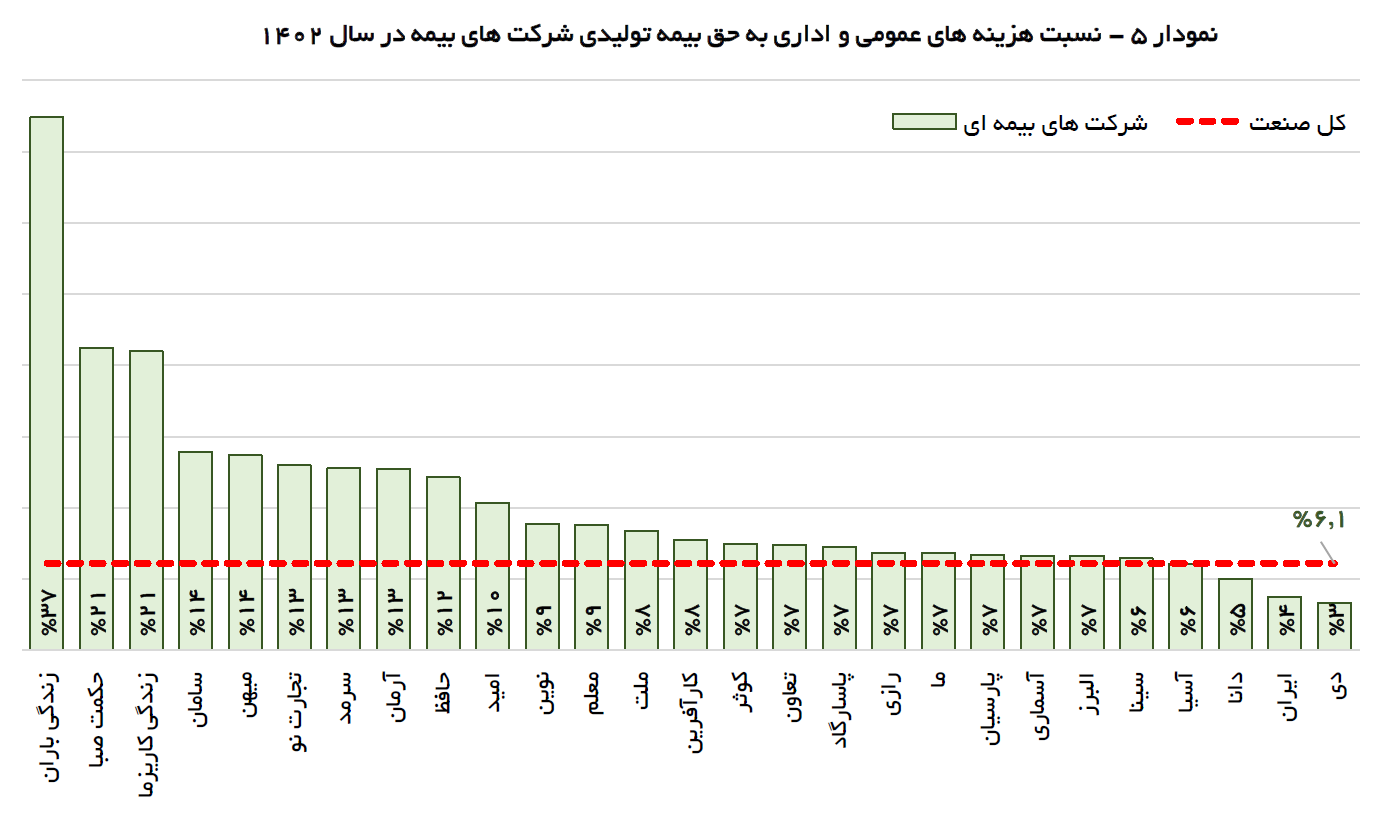
بر اساس آمار منشتر شده در سال 1402 در مجموع صنعت بیمه 174,486 میلیارد ریال صرف هزینه های عمومی و اداری و پرسنلی خود کرده که این رقم نسبت به سال قبل از آن با رشد حدود 45 درصدی همراه شده که با توجه به سطح تورم عمومی کشور رقمی معقول و منطقی به شمار می رود. حدود 6.1 درصد از حق بیمه دریافتی در صنعت بیمه در سال 1402 به هزینه های عمومی و اداری و پرسنلی اختصاص یافته این در حالی است که این نسبت در سال 1401 حدود 6.8 درصد بوده است. در بین شرکت های بیمه ای شرکت های زندگی باران، حکمت صبا و زندگی کاریزما بیشترین نسبت هزینه های عمومی واداری به حق بیمه تولیدی را در سال 1402 گزارش کرده اند. در سوی مقابل شرکت های دولتی و خصولتی که به قابل توجهی از حق بیمه تولیدی آن ها از محل قراردادهای بیمه ای کلان به دست می آید نسبت هزینه های عمومی و اداری و پرسنلی نسبت به کل حق بیمه جذب شده کمتر است. شرکت های بیمه دی، ایران، دانا و آسیا از این دسته اند که نسبت هزینه های عمومی و اداری به حق بیمه تولیدی آن ها کمتر از میانگین صنعت است.
سرانه هزینه
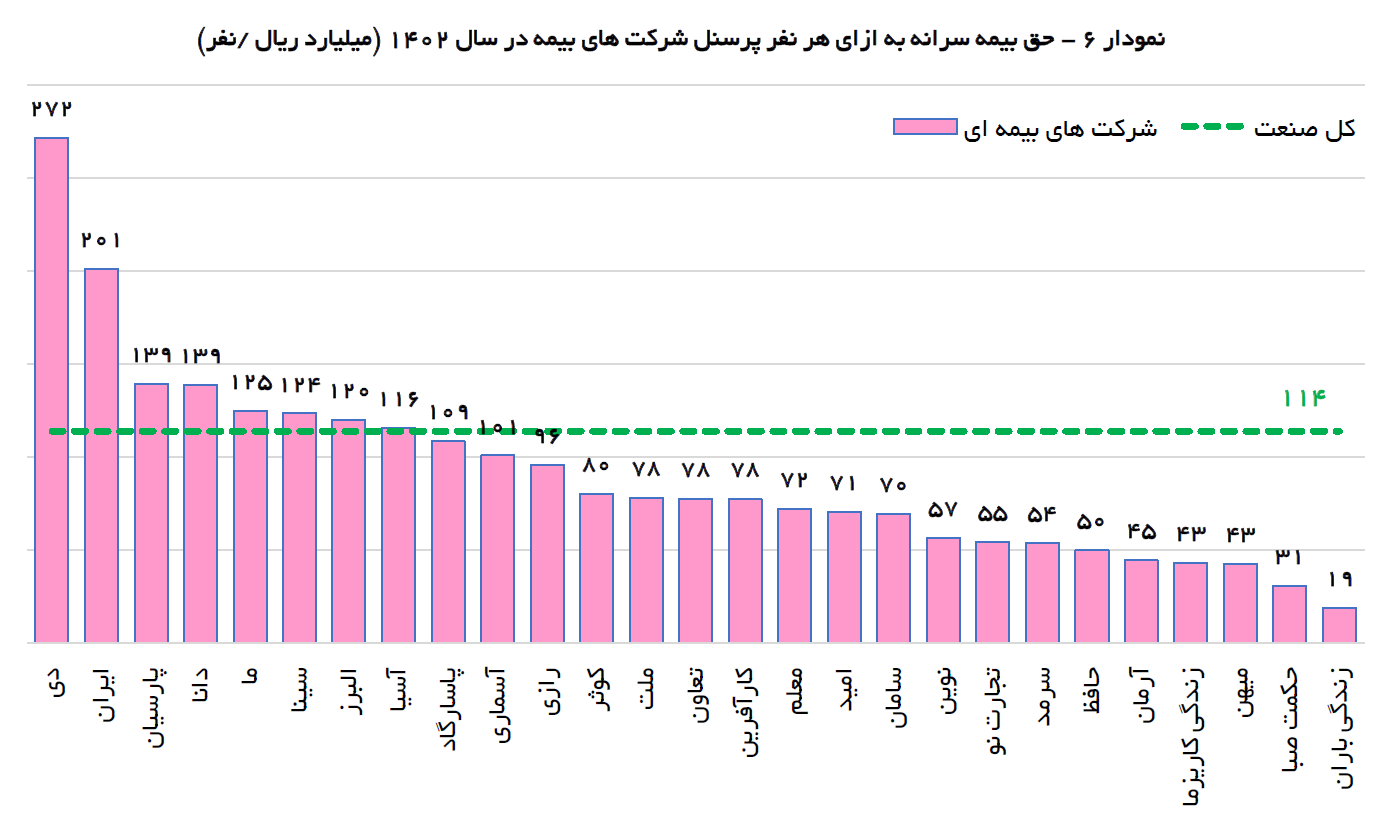
یکی از شاخص های رایج برای سنجش راندمان پرسنل هر شرکت بیمه، حق بیمه سرانه جذب شده به ازای هر نفر پرسنل است. در سال 1402 سرانه حق بیمه جذب شده به ازای هر نفر پرسنل 114 میلیارد ریال بوده است. بررسی ها نشان می دهد شرکت بیمه دی با 272 میلیارد ریال حق بیمه جذب شده به ازای هر نفر پرسنل با اختلاف فاحش رتبه نخست را در بین شرکت های بیمه ای داشته است. بیمه ایران نیز با 201 میلیارد ریال به ازای هر نفر رتبه دوم را به نام خود ثبت کرده است. به صورت معمول شرکت هایی که جنبه دولتی و یا خصولتی داشته و قدرت بیشتری برای انعقاد قراردادهای بزرگ بیمه ای با نهادها و ارگان ها دارند سرانه جذب حق بیمه بالاتری نسبت به شرکت های خصوصی دارند.
کارنامه شرکت ها
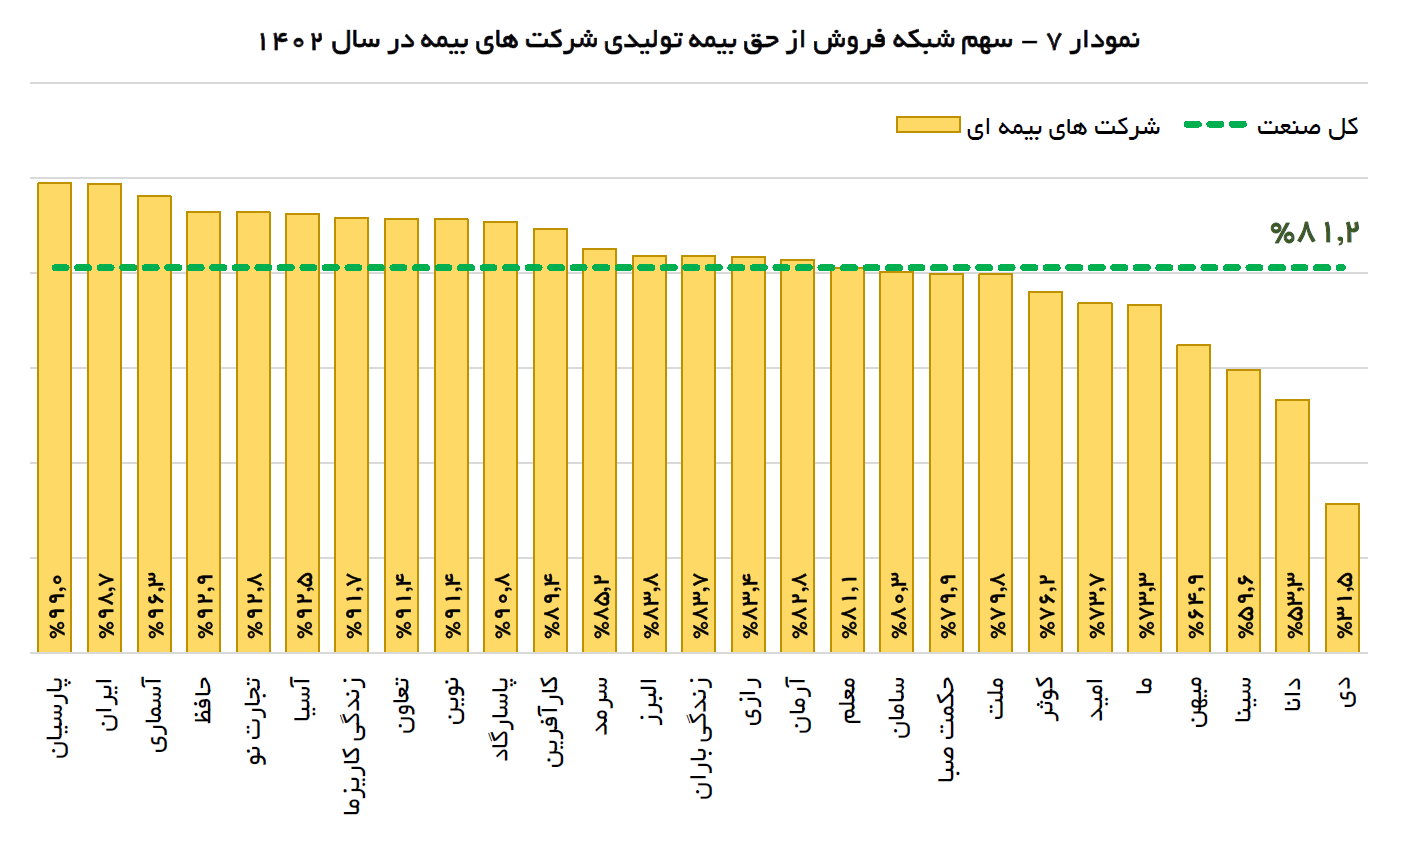
بخش قابل توجهی از حق بیمه تولیدی در صنعت بیمه از محل شبکه فروش حاصل می گردد. بر طبق داده های در دسترس در سال 1402 حدود 81.2 درصد از حق بیمه تولیدی شرکت های بیمه از محل شبکه فروش به دست آمده این در حالی است که این عدد در سال 1401 حدود 80.6 درصد بوده است.
در بین شرکت های بیمه ای نیز شرکت بیمه پارسیان و ایران سهم 99 درصدی شبکه فروش از حق بیمه تولیدی خود را گزارش کرده اند که از این حیث نسبت به شرکت های دیگر پیشتازند. در سوی مقابل شرکت بیمه دی با سهم 32 درصدی از شبکه فروش از حق بیمه، کمترین تاثیر شبکه فروش را گزارش کرده است.
نگاهی به شبکه فروش
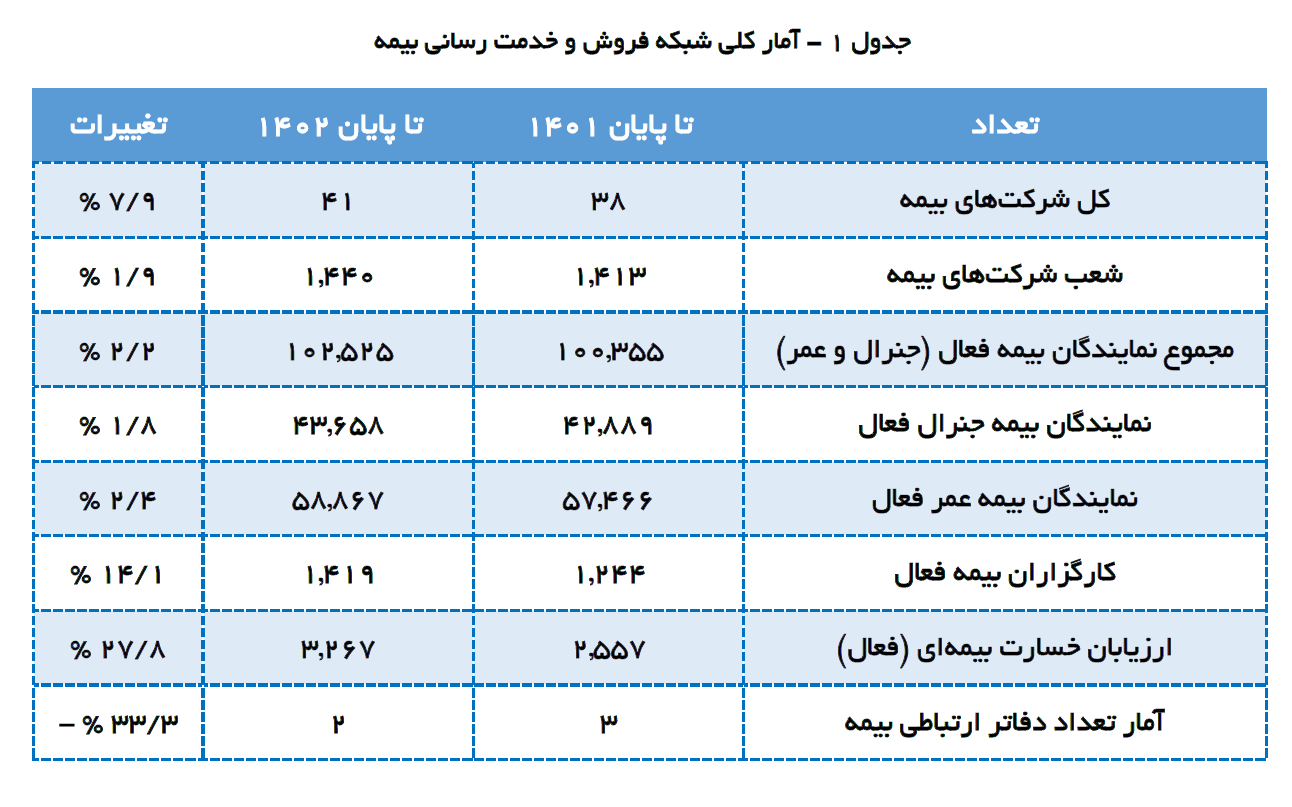
بر اساس سالنامه آماری سال 1402 شبکه فروش شرکت های بیمه در سال 1402 با رشد همراه شده است. بخشی از این رشد به واسطه رشد تعداد شرکت های بیمه و بخشی به دلیل توسعه شعب شرکت های موجود بوده است. در میان شاخص های رشد یافته بیشترین رشد مربوط به رشد حدود 28 درصدی شاخص تعداد ارزیابان فعال خسارت بیمه ای بوده که این رشد نه در راستای رشد شبکه فروش بلکه در راستای افزایش خدمت رسانی و تسهیل در فرایند ارزیابی و پرداخت خسارت بوده است.
در شعب چه خبر است
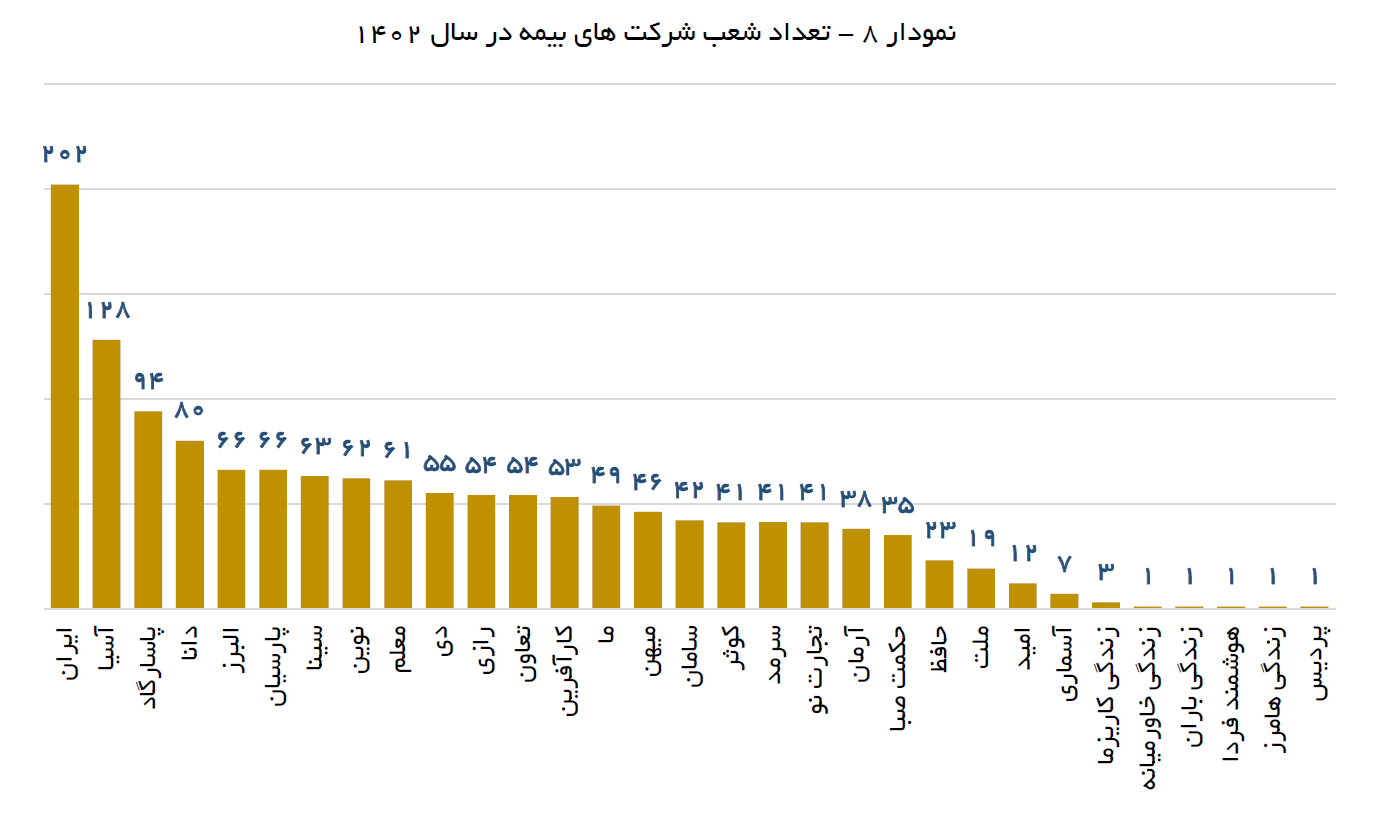
بر اساس آمار منتشر شده از سوی بیمه مرکزی، جمع تعداد شعب در صنعت بیمه در پایان سال 1402 تعداد 1,440 شعبه بوده است. بررسي توزيع تعداد شعب در شرکتهای بیمه طي سال 1402 حاكي از آن است كه تمركز شعب تنها در 14 شرکت بیمه ایران، آسیا، پاسارگاد، دانا، البرز، پارسیان، سینا، نوین، معلم، دی، رازی، تعاون، کارآفرین و ما (با سهم بين 3.4 الي 14 درصد و در مجموع 75.5 درصد سهم از شعب كل كشور) بالاتر بوده، به نحوي كه تعداد شعب هر يك از آنها از ميانگين 46.5 شعبه براي هر شرکت بالاتر است.
همچنین در سال 1402 تمركز شعب صرفاً در 9 استان تهران، مازندران، خراسان رضوی، اصفهان، خوزستان، گیلان، آذربایجان غربی، آذربایجان شرقی و فارس (با سهم بين 3.6 الي 17.8 درصد و در مجموع 53.1 درصد سهم از کل شعب) بالاتر است، طوری که تعداد شعب هر يك از آنها از ميانگين 46.5 شعبه براي هر استان بالاتر است.
نمایندگی های فعال این روزها
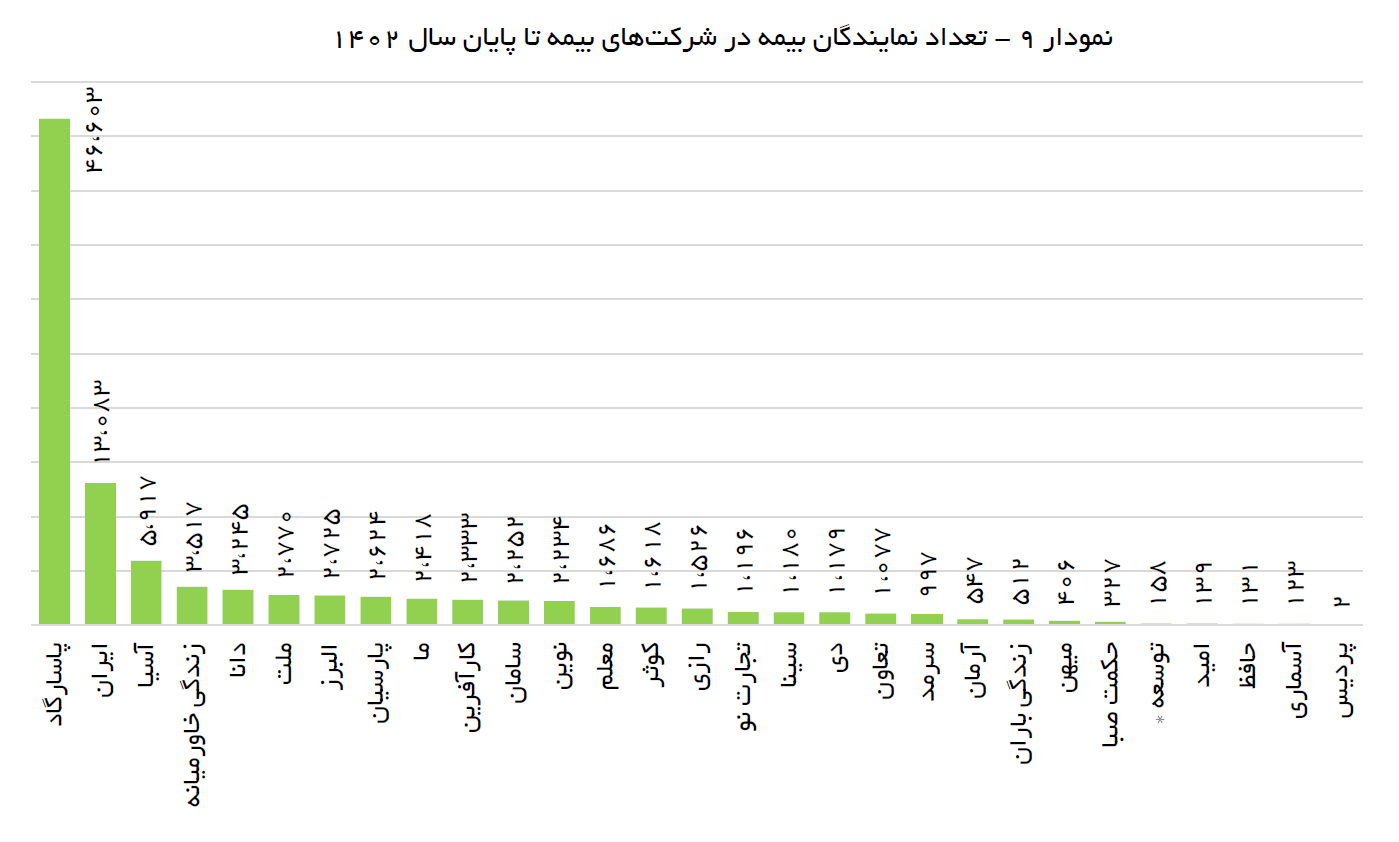
همچنین بر اساس آمار منتشر شده، جمع تعداد نمایندگی های بیمه فعال در کشور در پایان سال 1402 تعداد 102,525 نمایندگی بوده است. از کل تعداد نمایندگان بیمه فعال، 42.6 درصد را نمایندگان عمومی (جنرال) تشکیل می دهد (43.7 هزار نماینده عمومی) و 57.4 درصد دیگر، نمایندگان تخصصی بیمه عمر هستند (58.9 هزار نماینده عمر). طی سال مورد بررسی، تعداد نمایندگان بیمه عمر فعال در شركت بيمه پاسارگاد با 43.6 هزار نماینده عمر به تنهایی 74.1 درصد سهم از كل این تعداد در بازار بیمه را دارا می باشد.
توزیع جغرافیایی شبکه
همچنین بررسي توزيع تعداد نمايندگان بيمه فعال طي سال 1402 حاكي از آن است كه تمركز آنها تنها در 10 استان تهران، خراسان رضوي، البرز، مازندران، اصفهان، فارس، آذربایجان شرقی، گيلان، خوزستان و آذربایجان غربی (با سهم بين 3.2 الي 15.6 درصد و در مجموع 65.8 درصد سهم از كل)، بيشتر بوده و از متوسط 3,307.3 نماينده براي هر استان بالاتر است. در مقابل، تعداد مذكور در 21 استان ديگر، 34.2 درصد سهم باقيمانده را به خود اختصاص دادهاند.
کارگزاران و عملکرد
یکی دیگر از عوامل شبکه فروش در صنعت بیمه کارگزاران هستند. بنا بر آمار اعلام شده تعداد كل كارگزاران بيمه در سال 1402 معادل 1،419 کارگزاری فعال است که در سراسر كشور پراکنده شده است و در مقایسه با سال گذشته 14.1 درصد رشد نشان می دهد. بررسي توزيع كل كارگزاران بيمه در استانهاي كشور طي سال 1402 حاكي از آن است كه تنها در 7 استان تهران، خراسان رضوي، اصفهان، مازندران، آذربایجان شرقی، البرز و یزد (با سهم بين 3.9 الي 41.1 درصد و در مجموع با 76.3 درصد سهم از كل) تمركز آنها بيشتر بوده، به نحوي كه تعداد كارگزاران بيمه آنها از ميانگين 45.8 کارگزاری براي هر استان بالاتر است. در مقابل، تعداد كارگزار در 24 استان ديگر 23.7 درصد سهم باقيمانده را به خود اختصاص داده است.
نگاهی به شبکه ارزیابان خسارت
در حوزه خدمات رسانی نیز تعداد ارزیابان خسارت یک شاخص مهم در صنعت بیمه به شمار می رود. بر طبق آمار و اعداد در دسترس از کل پروانه صادر شده تا پایان سال 1402، تعداد 3،269 ارزیاب خسارت (حقیقی و حقوقی) در بازار بیمه، فعال محسوب می شوند. تعداد ارزیابان بیمه فعال در مقایسه با سال گذشته 27.8 درصد افزایش داشته است. این تعداد ارزیاب خسارت بیمه فعال تا پایان سال 1402 در 31 استان کشور پراکنده شده است به نحوی که تمرکز آن تنها در 7 استان تهران، خراسان رضوی، آذربایجان شرقی، گیلان، اصفهان، مازندران و فارس (بین 3.8 تا 31.9 درصد سهم از کل) بیشتر بوده و در مجموع 66.3 درصد از کل ارزیابان خسارت فعال را تشکیل می دهد، به نحوی که تعداد ارزیابان خسارت بيمه در آنها از متوسط 105.5 ارزیاب براي هر استان بالاتر است.












نظر شما چیست؟