


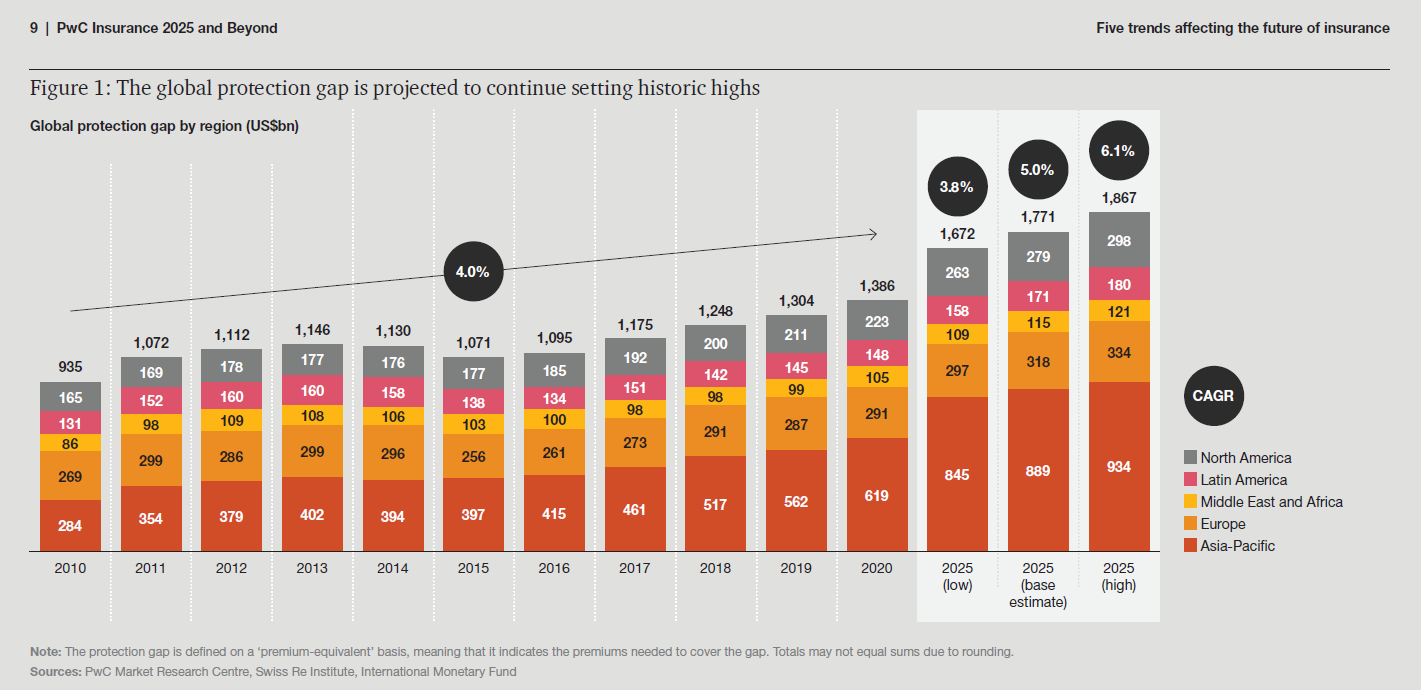
در دنیایی که اعتماد به کسب و کارها و دولت ها در حال کاهش است، اعتماد به موسسات مالی به پایینترین حد خود نزدیک شده است. با توجه به بارومتر اعتماد Edelman 2022، تنها 54 درصد از پاسخ دهندگان به صنعت خدمات مالی اعتماد دارند که 10 درصد کمتر از میانگین سایر صنایع در این گزارش است. این کاهش اعتماد، همراه با عدم دسترسی و آموزش مالی ضعیف، تمایل کمتری در مشتریان برای خرید بیمه ایجاد کرده و منجر به شکاف های پوششی و ضررهای اقتصادی بیشتر شده است. از حدود سال 2000، شکاف پوششی جهانی به شدت در همه بخش ها افزایش یافته و به 4/1 هزار میلیارد دلار در سال 2020 رسیده است. تحلیل ها تخمین می زنند که این شکاف می تواند تا سال 2025 به 86/1 هزار میلیارد دلار برسد و منطقه آسیا و اقیانوسیه تقریباً نیمی از ریسک های بیمه نشده را به خود اختصاص می دهند. اعتماد در بیمه یک امر اساسی است و بیمه گران به وضوح نقش بسیار مهمتری از ارائه پوشش برای ریسک ها در جامعه و اقتصاد ما دارند.
به گزارش ریسک نیوز بیمه گران از آزمون های سخت کووید-19 به طور قابل توجهی سربلند بیرون آمده اند. این صنعت نه تنها به تعهدات فزاینده خود در قبال بیمه شدگان، از جمله افزایش خسارت های جانی و سلامتی عمل کرد، بلکه با ارائه بیمه رایگان به اولین تقاضا کنندگان، بخشش حق بیمه و بازپرداخت، فراتر رفت. شرکت های بیمه با تسریع تحول دیجیتالی که به شدت مورد نیاز بود، با وقفه های بی سابقه ای در کسب و کار خود مقابله کردند. آنها ارتباط خود را در زمان بحران شدید، نه تنها به عنوان یک بازیگر اساسی اقتصادی، بلکه به عنوان تأمین کننده پوشش و آرامش خاطر برای کسب و کارها و افراد در سراسر جهان، ثابت کردند.
پنج روند موثر بر آینده بیمه
یک دستور کار بلند پروازانه باید با درک کامل نیروهایی که احتمالاً مسیر رشد بیمه گران را طی پنج سال آینده و پس از آن شکل می دهند، آغاز شود(شکل 1).
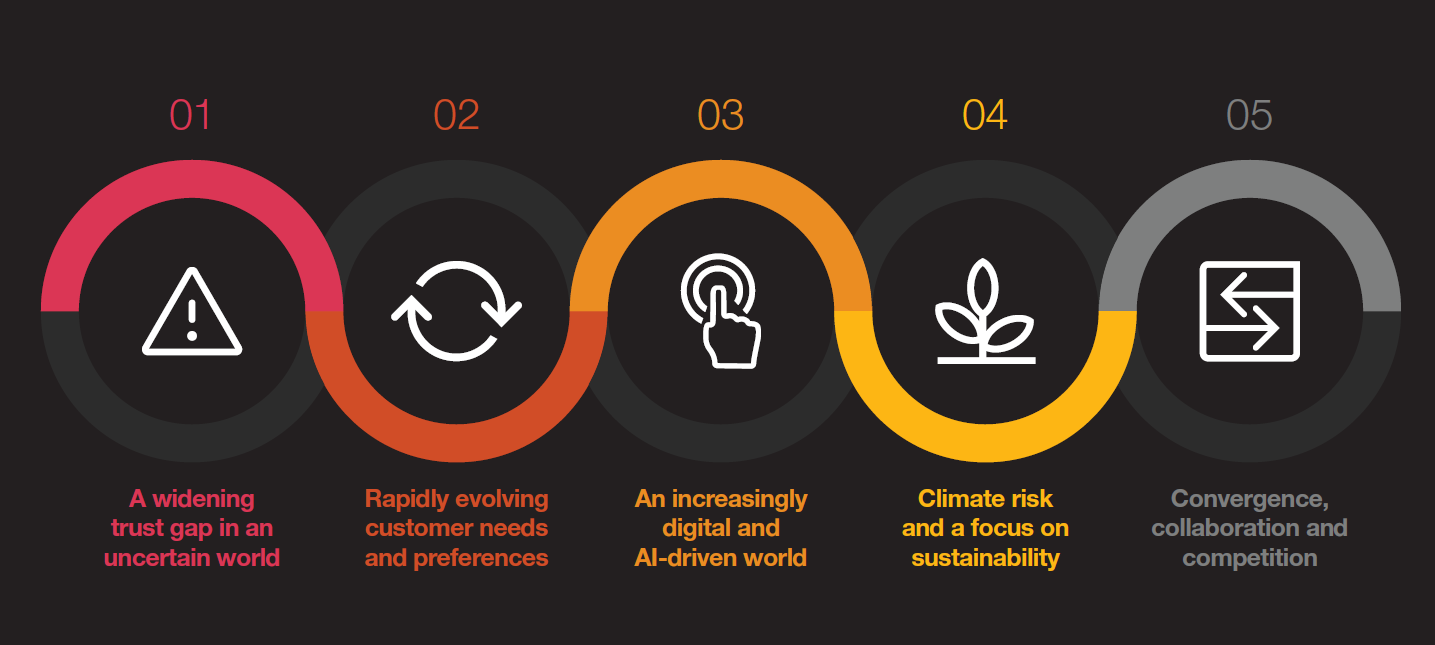
شکاف رو به افزایش اعتماد در دنیایی نامطمئن
در دنیایی که اعتماد به کسب و کارها و دولت ها در حال کاهش است، اعتماد به موسسات مالی به پایینترین حد خود نزدیک شده است. با توجه به بارومتر اعتماد Edelman 2022، تنها 54 درصد از پاسخ دهندگان به صنعت خدمات مالی اعتماد دارند که 10 درصد کمتر از میانگین سایر صنایع در این گزارش است. این کاهش اعتماد، همراه با عدم دسترسی و آموزش مالی ضعیف، تمایل کمتری در مشتریان برای خرید بیمه ایجاد کرده و منجر به شکاف های پوششی و ضررهای اقتصادی بیشتر شده است. از حدود سال 2000، شکاف پوششی جهانی به شدت در همه بخش ها افزایش یافته و به 4/1 هزار میلیارد دلار در سال 2020 رسیده است. تحلیل ها تخمین می زنند که این شکاف می تواند تا سال 2025 به 86/1 هزار میلیارد دلار برسد و منطقه آسیا و اقیانوسیه تقریباً نیمی از ریسک های بیمه نشده را به خود اختصاص می دهند. اعتماد در بیمه یک امر اساسی است و بیمه گران به وضوح نقش بسیار مهمتری از ارائه پوشش برای ریسک ها در جامعه و اقتصاد ما دارند(شکل 2).
نابرابری های ثروت که به دلیل همه گیری جهانی و ادامه فرسایش طبقه متوسط افزایش یافته است، برخی از عواملی هستند که به بی اعتمادی اجتماعی بیش از پیش دامن زده اند. بیمه گران به رهبری جسورانه و هدف محور و یک استراتژی روشن برای مقابله با چالش اعتماد نیاز دارند. همچنین انتظار می رود که برنامه های استراتژیک بیمه گران تحت تأثیر افزایش فعالیت سهامداران و تقاضا برای پاسخگویی و شفافیت بیشتر در رابطه با مسائل ESG قرار گیرد.
برخی از ارائه دهندگان بیمه در راستای تقویت اعتماد به بیمه، بر کاهش بی عدالتی اجتماعی با ایجاد یک محیط اجتماعی و تجاری فراگیرتر تمرکز می کنند. آنها در تلاشند تا با آموزش مشتریان، ایجاد محصولات مقرون به صرفه، مانند بیمه خرد و توزیع موثرتر آنها برای دستیابی به مشتریان بیشتر، شکاف های دسترسی و پوشش را پر کنند. برخی نیز در حال ایجاد مشارکت عمومی-خصوصی با دولت های محلی، رگولاتوری ها و سیاست گذاران برای رسیدگی به عدم تقارن های مالی، ایجاد راه حل هایی برای تغییرات اقلیمی آینده یا ریسک های مرتبط با بیماری همه گیر و بهبود دسترسی به مراقبت های بهداشتی مقرون به صرفه هستند.
نیازها و ترجیحات مشتری به سرعت در حال تغییر است
امروزه مشتریان صرفاً به دنبال حمایت مالی نیستند. آنها می خواهند راه حل های شخصی سازی شده، چه هنگام خرید خودرو، برنامه ریزی برای بازنشستگی یا راه اندازی یک کسب و کار در زندگی روزمره شان ارائه شود. مشتریان از بیمه گران انتظار دارند که فراتر از تعهدات انتقال ریسک خود عمل کنند و راه حل های سرتاسری را ارائه دهند که پیش بینی ریسک، پیشگیری و مداخله را پوشش می دهد و این خدمات را با قابلیت های دیجیتال و داده قدرتمند پشتیبانی می کند.
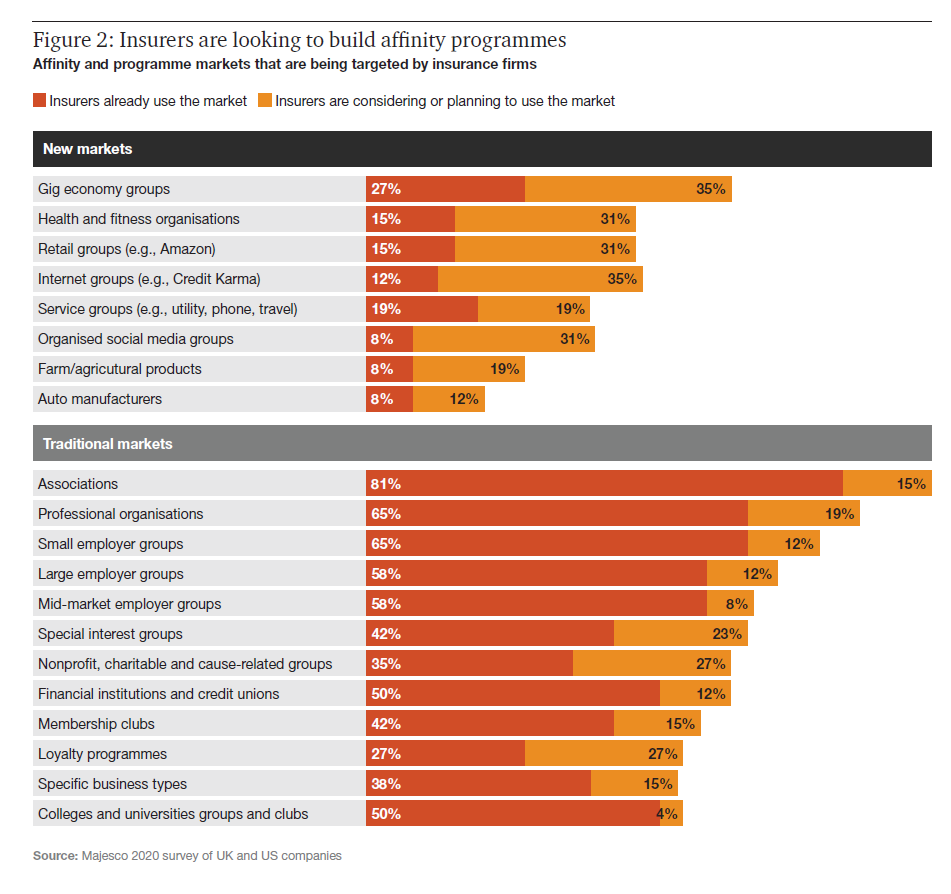
بیمه گران برای رقابتی ماندن، باید نحوه خدمت رسانی به مشتریان، ارائه مشاوره و سرمایه گذاری بر مشارکت های جدید و مشارکت های نوآورانه را به منظور ایجاد مدل های تجاری پایدار که موجب رشد و افزایش تجربه مشتری می شوند، دوباره تعریف کنند. برای مثال تکامل سریع مدل های کسب و کار مبتنی بر پلتفرم مانند بازارها و بیمه های تعبیه شده را در نظر بگیرید. به منظور ارائه خدمات به مشتریان در یک چشم انداز دیجیتالی در حال تحول، اپراتورها در حال ایجاد مدل های توزیع غیر سنتی و عرضه های کاملا دیجیتالی «بیمه به عنوان خدمات» هستند. شکل 3 چشم انداز رشد برنامه ها و بازارهایی را نشان می دهد که با جستجوی شرکت های بیمه برای شرکای جدید، مانند گروه های اقتصاد گیگ و خرده فروشان الکترونیک، برای فروش بیمه پدید آمده اند. تقاضا از سوی مصرف کنندگان به گونه ای است که انتظار می رود بخش قابل توجهی از درآمدهای بیمه از توزیع سنتی به پلتفرم های دیجیتال ارائه دهنده «بیمه به عنوان خدمات» مهاجرت کند(شکل 3).
دنیای دیجیتالی و مبتنی بر هوش مصنوعی
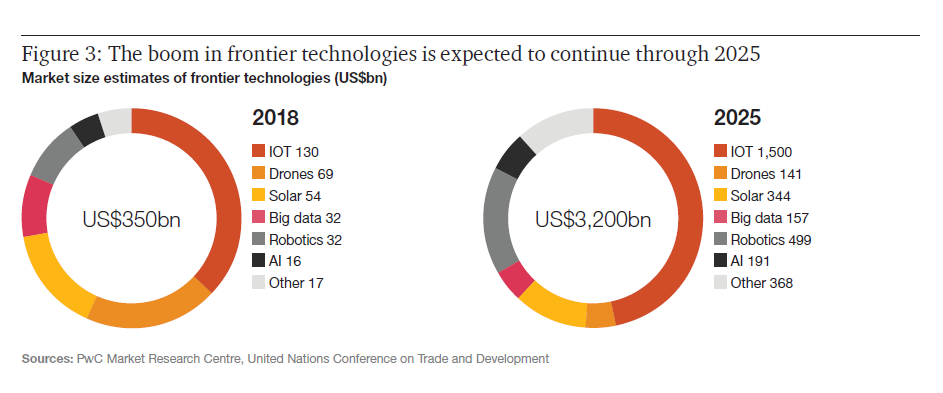
از آنجایی که نوآوری و پذیرش دیجیتال به تغییر اساسی چشم انداز ریسک ادامه می دهد، فرصت های جدیدی را برای بیمه گرانی ایجاد می کند که می توانند به سرعت دست به نوآوری بزنند. تأثیرات فناوری بر زندگی ما و ریسک ها بیمه پذیر ما ناشی از پیشرفت هایی مانند اتومبیل های خودران، کارخانه های رباتیک، حسگرهای تعبیه شده، دارایی های رمزنگاری شده و توکن های غیرقابل تعویض (NFT) با سرعت و شدت وارد می شوند. در گزارش فناوری و نوآوری سال 2021، تحلیلگران سازمان ملل تخمین زدند که اندازه بازار فناوری های لبه تا سال 2025 حدود 9 برابر می شود، زیرا نوآوری ها در اینترنت اشیا (IoT)، کلان داده ها، پنل های خورشیدی و روباتیک در بازار 2/3 هزار میلیارد دلار آمریکا می رسد(شکل4).
اتوماسیون و هوش مصنوعی در حال حاضر نحوه تعامل بیمه گران با مصرف کنندگان را در سراسر زنجیره ارزش از طراحی محصول گرفته تا تعهدنامه، قیمت گذاری و ادعاها. پیشرفت های اخیر در دیجیتالی سازی تعاملات مشتری تغییر می دهند که شامل استفاده روزافزون از مشاوران به اصطلاح بیونیک است و تجربیات انسانی و مشتری دیجیتال را ادغام می کنند. بعلاوه تکثیر منابع داده و قدرت تحلیلی برای ایجاد قابلیت های جدید، مانند بیمه مبتنی بر رویداد و استفاده (یا بیمه «در صورت تقاضا») و قیمت گذاری لحظه ای و پردازش خسارت ادامه خواهد داد. اکنون می توان تصور کرد که یک بیمه گر عمر میتواند بر اساس دوقلوی دیجیتالی شبیه سازی شده یک مشتری، رویدادهای سلامتی را پیش بینی کرده و دست به مداخله بزند. این صنعت در حال نزدیکتر شدن به پذیرش گسترده تر سناریوهای مشابه است که می توانند برای محصولات بیمه در سراسر خطوط پوشش، با ورودی های داده از سنسورهای خانه هوشمند، داده های تله ماتیک خودرو، سنسورهای کارخانه و انبار و تعداد فزاینده ای از دستگاه های دارای فناوری IoT اعمال شوند. بیمه گران باید با استفاده از قدرت فناوری های دیجیتال، داده ها و هوش مصنوعی مسئول برای ارائه محصول، قیمت گذاری و تعامل با مشتری، آینده دیجیتال را کاملاً در آغوش بگیرند. دنیای دیجیتال به کسانی که می توانند به سرعت دست به نوآوری زده و سازگاری داشته باشند پاداش می دهد و بیمه گران باید با استراتژی مناسب، قابلیت ها و فوریت های مورد نیاز برای برنده شدن در تهاجمی باشند.
ریسک تغییرات اقلیمی و تمرکز بر پایداری
تهدید فزاینده تغییرات اقلیمی ریسک ها فیزیکی و انتقالی سیستماتیک را به همراه دارد که پیامدهای مستقیمی برای صنعت بیمه دارد. برای ارائه پوشش و جلوگیری از این ریسک ها، بیمه گران باید درک عمیقتری از آنها در پرتفوی خود ایجاد کنند، مدل های ریسک و مفروضات قیمت گذاری خود را باز تعریف کنند، محصولات و خدمات جدید مرتبط با تغییرات اقلیمی ایجاد کنند و با سازمان ها برای کمک به کاهش ریسک های تغییرات اقلیمی همکاری کنند. بیمه گر اتکایی Swiss Re تخمین می زند که با توجه به ریسک قرار گرفتن در معرض بلایای طبیعی مانند سیل، زلزله، و رویدادهای شدید آب و هوایی مانند طوفان و آتش سوزی، تا سال 2040 به دلیل تغییرات اقلیمی، عمدتاً در بخش بیمه اموال، تا سال 2040 تا 183 میلیارد دلار حق بیمه در سطح جهان ایجاد می شود.
بیمه گران و بیمه گران اتکایی به دلیل تخصص ذاتی خود در مدیریت ریسک، فرصت و تعهد اجتماعی روشنی دارند تا راه را در مبارزه با بحران جهانی تغییرات اقلیمی باز کنند. تنظیم یک جاه طلبی بلند مدت که با تعهدات کوتاه مدت ملموس پشتیبانی می شود، اولین قدم درست برای گسترش ارتباط آنها فراتر از انتقال ریسک و ایفای نقش فعال در تغییر نتایج در مقیاس وسیعتر است(شکل 5).
بیمه گران می توانند با سرمایه گذاری در زیرساخت ها و زنجیره های تامین انعطاف پذیرتر و ارائه مشاوره برای کمک به مشتریان برای مقابله با ریسک ها فیزیکی و انتقال، با مشتریان به منظور سازگاری بهتر با تغییرات اقلیمی همکاری کنند.
با این حال تغییر معنادار مستلزم اقدام جمعی در سراسر بخش های صنعت، از جمله مشارکت های دولتی و خصوصی است که در آن بیمه گران می توانند با تنظیم کننده ها، دولت های محلی و سیاست گذاران برای کاهش ریسک های تغییرات آب و هوایی همکاری کنند. این نوع تلاش مشترک می تواند به شکل توسعه مدل های کل نگر ریسک فاجعه، سرمایه گذاری در جمع آوری داده ها و تحقیقات انطباق با تغییرات اقلیمی، و تقویت سیاست ها و چارچوب های نظارتی منسجم، از جمله طرح های دیگر باشد.
علاوه بر پیشبرد اولویت های زیست محیطی در سطح عملیاتی، بیمه گران به عنوان سرمایه گذاران نهادی نقشی بی بدیل ایفا می کنند. حتی اگر ممکن است بیمه گران کنترل مستقیمی بر تصمیم گیری های شرکت های سرمایه گذاری نداشته باشند، باید راهی برای شنیده شدن صدایشان در مورد مسائل آب و هوایی پیدا کنند. یک نظرسنجی از شرکت های بزرگ بیمه توسط موسسه خیریه سرمایه گذاری مسئول ShareAction نشان داد که 44 درصد از شرکت های بیمه یک سیاست تغییر اقلیمی برای سرمایه گذاری دارند. این در مقایسه با 30 درصدی است که یک سیاست تغییر اقلیمی برای کسب و کار بیمه نامه دارند. این اعداد برای سیاست های صفر خالص در مورد فعالیت های پذیره نویسی پایینتر است، به طوری که تنها 3 درصد از پاسخ دهندگان سیاست های صفر خالص دارند.
همگرایی، همکاری و رقابت
اقتصاد دیجیتال و غنی از داده به سازمان ها اجازه می دهد تا به روش های جدید در داخل و خارج از مرزهای صنعت به اشتراک بگذارند و همکاری کنند و ارزش های پیشنهادی جدیدی برای مشتریان ایجاد کنند. چه در زمینه تحرک، سلامت مالی، سلامت، یا نیازهای کسب و کارهای کوچک و متوسط، سرمایه گذاری زیادی حول پلتفرم های دیجیتال مانند اکوسیستم ها و بازارها جمع می شود.
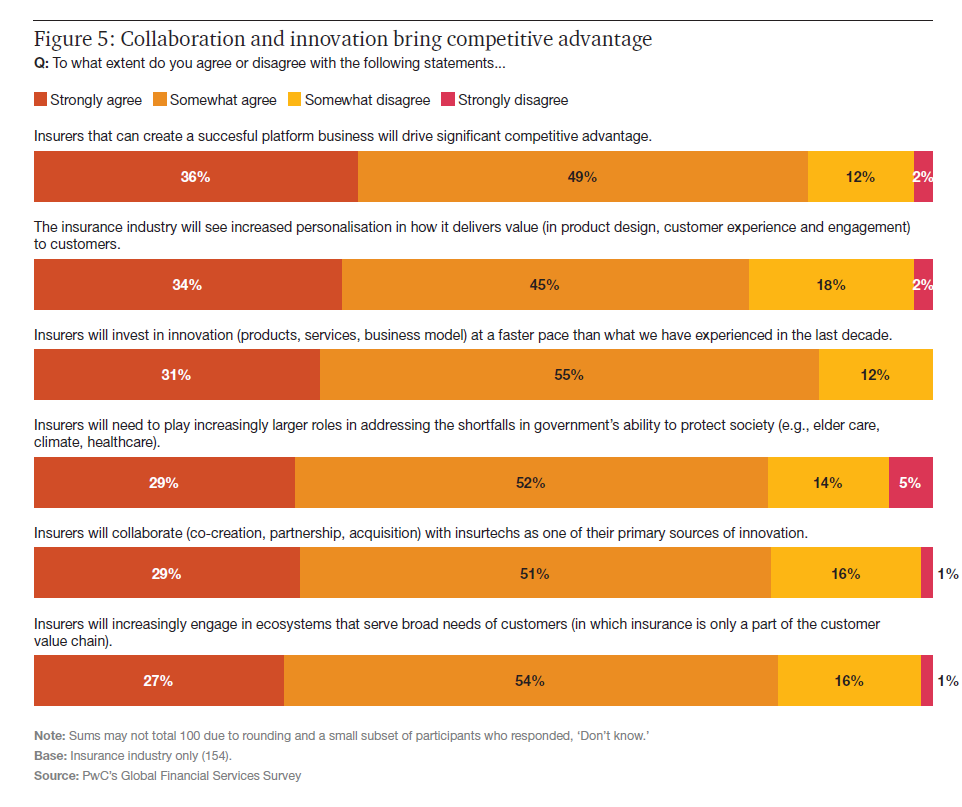
نظرسنجی PwC از متخصصان خدمات مالی این تصور را تقویت کرد که همکاری در زمینه مشارکت ها، خریدها و ایجاد فناوری مشترک، محصولات و خدمات، با هدف تقویت یک تجارت پلتفرم موفق، منجر به مزیت رقابتی قابل توجهی برای بیمه گران خواهد شد. بیمه گران برای ارتباط با مشتریان به روشی که به آنها مربوط باشد، باید در شراکت ها و همکاری های خود تجدید نظر کنند تا فراتر از صنعت سنتی و مرزهای رقابتی بروند و در اکوسیستم هایی شرکت کنند که در آن بیمه تنها بخشی از زنجیره ارزش مشتری است. مدل های کسب و کار موفق باعث افزایش همکاری با رقبای سنتی، بیمه های نوظهور، شرکت های بزرگ فناوری و صنایع مجاور مانند تولید، خرده فروشی و مراقبت های بهداشتی می شود. همچنین این انتظار وجود دارد که بیمه گران باید نقش بیشتری در جبران کمبودهای دولت در تغییرات اقلیمی، مراقبت از سالمندان و مراقبتهای بهداشتی ایفا کنند. همکاری برای صنعت بسیار مهم خواهد بود زیرا تلاش می کند ریسک ها سیستمی بزرگتری را از طریق مشارکت های دولتی و خصوصی و ایجاد راهکارهایی در سطح صنعت حل کند.
این همکاری به معنای کاهش رقابت نیست. همانطور که بیش از 10 میلیارد دلار سرمایه گذاری توسط صندوق های سرمایه گذاری ریسک پذیر در شرکت های بیمه در سال 2021 نشان می دهد، تازه واردان دائماً در تلاش هستند تا این صنعت را مختل کنند. برای دور نگه داشتن آنها، متصدیان فعلی مزیت مقیاس خود و قدرت ترازنامه خود را افزایش می دهند و در عین حال برای باز تعریف خود با شرکت های بیمه وارد مشارکت می شوند. ما اکوسیستم در حال ظهور شرکت های فعال، بیمه گرها و شرکت های بزرگ فناوری را به عنوان یک تقویت کننده تشویق کننده و بسیار مورد نیاز برای صنعت می بینیم.
سخن پایانی
بیمه دچار تحول شده است. همانطور که پیش از این گفته شد، صنعت با تغییرات جمعیتی، انتظارات مشتریان به سرعت در حال تحول، پیشرفت در فناوری دیجیتال و تجزیه و تحلیل، و چالش حفظ تمرکز مداوم بر پیشگیری از ریسک نوآورانه مواجه شده است. اگرچه شرکت های بیمه کندتر از آنچه انتظار می رفت عمل کردند، اکثر آنها نیاز به تغییر را پذیرفتند. در طول این تحول، تازه واردان بازار و نوآوران تحت رهبری فناوری که به عنوان اینشورتک شناخته می شوند، قابلیت ها و پیشنهادات خود را با سرعت بسیار بیشتری معرفی کردند و وضعیت موجود را به چالش کشیدند.
از آن زمان، متصدیان فعلی تلاش های خود را به منظور دگرگونی افزایش داده اند، زیرا همه گیری کووید-19 بسیاری را که از لحاظ تاریخی در تلاش های دیجیتالی خود برای تسریع پذیرش فناوری ها و ابزارهای جدید مردد بودند، تحت فشار قرار داد. پیامدهای کلان اقتصادی ناشی از کووید-19، مسائل زیست محیطی، اجتماعی و حاکمیتی (ESG) و چالش های مربوط به نیروی کار نیز در دستور کار بیمه گران برجسته تر قرار گرفته اند. برخی از بازیگران از این فرصت استفاده کرده اند تا در استراتژی های بلند مدت خود تجدید نظر کنند، زیرا مفاهیم اعتماد و هدف اجتماعی اکنون بیش از هر زمان دیگری در صنعت نقش بازی می کند.
منبع: www.pwc.com












نظر شما چیست؟