


نتیجه عملیاتی بیمه شخص ثالث در صنعت بیمه طی سالهای مختلف حتی با وجود اصلاح آیین نامه کارمزد نمایندگان بیمه طی سال ۱۳۹۲ و کاهش بیش از ۲۰ نرخ کارمزد فروش رشته شخص ثالث، حاکی از زیان است؛ به نحوی که روند این زیان عملیاتی طی دوره مورد بررسی در کل افزایشی بوده و حدوداً ۴۳ برابر شده است اگر چه از سال ۱۳۹۲ تا ۱۳۹۶ و ۱۴۰۰ روند کاهشی داشته است همچنین طبق اعلام بیمه مرکزی مبلغ زیان انباشته صنعت بیمه در رشته بیمه شخص ثالث (طی سالهای ۱۴۰۲-۱۳۹۰) حدود 223 هزار میلیارد تومان بوده که عدد قابل توجهی است ./ برداشته شدن پیوست شخص ثالث در گزارشگری مالی نکته دیگری است که وضعیت صنعت بیمه را از شفافیت خارج می کند و باعث مبهم شدن درآمد و هزینه ها رشته شخص ثالث می شود. / گفتنی است، استخراج سود و زیان رشته ثالث و قیمت تمام شده این رشته بیمه ای توسط برخی کارشناسان در سندیکای بیمه گران دنبال شد اما نتیجه ای به همراه نداشته چون بعضا شرکتهای بیمه همکاری لازم را نداشتند، چرا که به هر حال این رشته انباشت نقدینگی به همراه دارد.
به گزارش ریسک نیوز به نقل از نشریه تخصصی بیمه داری نوین، بیمه شخص ثالث یکی از مهمترین و استراتژیک ترین رشته بیمه در صنعت بیمه کشور است که سهم بزرگی از فروش صنعت بیمه را به دوش می کشد، طبق آمار بیمه مرکزی سهم بالایی از پرداخت خسارت در صنعت بیمه متعلق به بیمه شخص ثالث –مازاد بوده و برای افزایش سودآوری در صنعت بیمه لازم است که تغییرات کلانی در نوع قرارداد و تغییر قیمت متناسب با تورم سالانه اعمال شود.
در این گزارش عملکرد چند ساله و چالش ها ی رشته بیمه شخص ثالث- مازاد را بررسی کرده ایم که از نظر می گذرد.
تعرفه حق بیمه شخص ثالث چگونه محاسبه می شود؟
قانون جدید بیمه شخص ثالث در سال 1395 توسط و به دولت ابلاغ شده است.
در اجرای ماده (۱۸) قانون جدید بیمه شخص ثالث آیین نامه تعیین سقف حق بیمه بیمه شخص ثالث و نحوه تخفیف، افزایش و تقسیط آن توسط بیمه مرکزی تهیه و پس از تأیید شورای عالی بیمه به تصویب رسیده و ابلاغ شد.
طبق این آیین نامه سقف نرخهای حق بیمه شخص ثالث از حاصل جمع اقلام هزینه ای منهای درآمد سرمایه گذاری به علاوه حاشیه سود این بیمه نامه تعیین میشود.
بر این اساس اقلام هزینه ای شامل هزینههای خسارت اداری و عمومی کارمزد فروش و صدور و هزینههای قانونی مالیات و عوارض دولتی که از محل این بیمه نامه به حساب خزانه واریز میشود است و حداکثر سودی که میتواند در تعیین حق بیمه منظور شود ۱۰ درصد حق بیمه صادره است.
از سال 1391 تا به امروز قیمت دلار بازار آزاد از 1200 تومان به بیش از 90 هزار تومان رسیده یعنی قیمت دلار نزدیک به 80 برابر افزایش یافته و باعث برهم خوردن تعادل در هزینه های ریالی –دلاری شرکت ها و صنایع کشور و افزایش تورم شده و با افزایش قیمت خودرو و قیمت دیه طبیعتا هزینه بیمه شخص نیز باید در 13 سال اخیر افزایش یابد.
برای بررسی جزئی تر قیمت دیه از سال 1390 تا 1403 بررسی شده است:
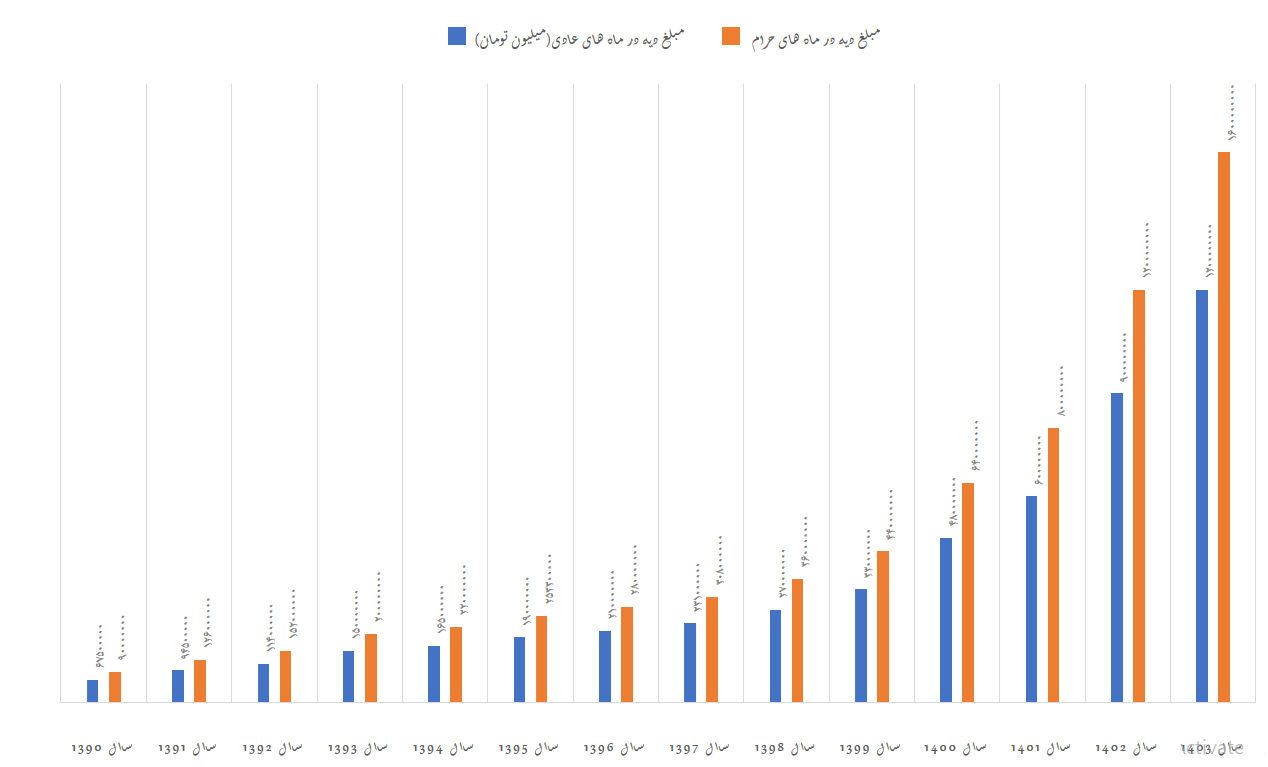
ماههای عادی در سال 1390 به میزان 67 میلیون و 500 هزار تومان بوده و با افزایش قیمت در سال 1403 در ماههای عادی سال(ماه های غیرحرام)، به یک میلیارد و 200 میلیون تومان رسیده است.
برای این که بررسی دقیقتری داشته باشیم درصد رشد حق بیمه شاخص ثالث در 14 سال اخیر را بررسی می کنیم.
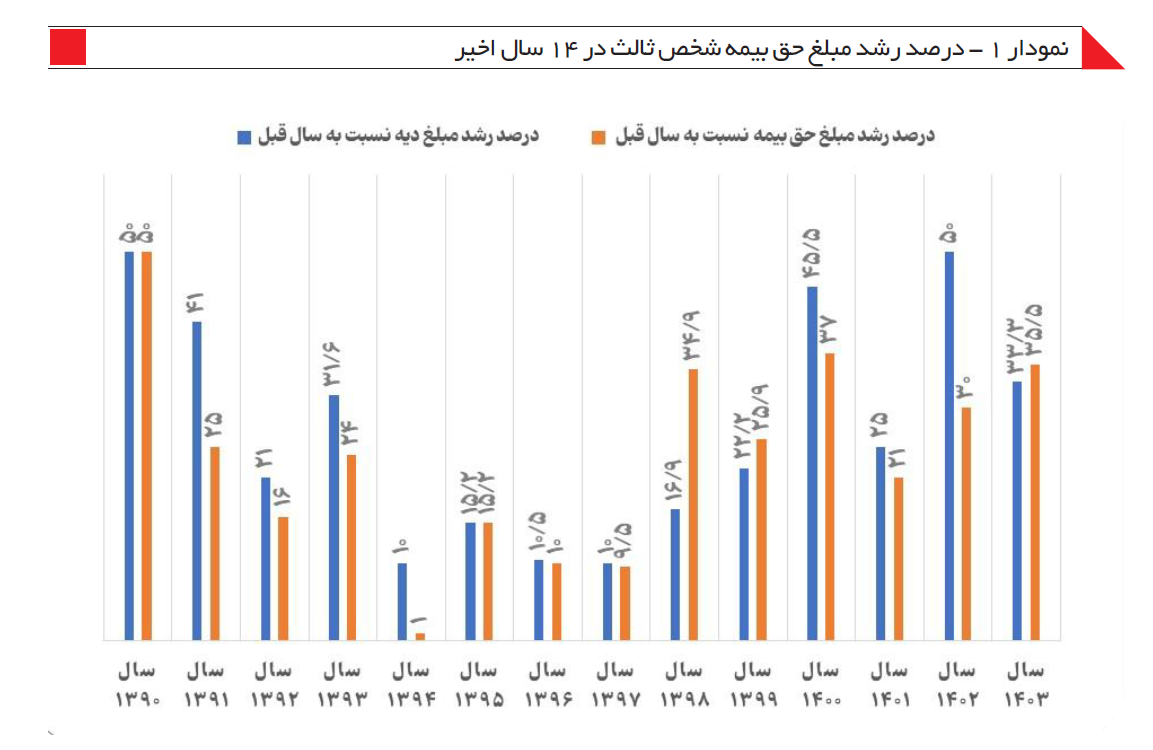
طبق نمودار فوق رشد حق بیمه شخص ثالث نسبت به سال قبل تقریبا تابع نرخ تورم اعلامی مرکز آمار ایران است، در این سال ها بیشترین افزایش رشد در سال ۱۳۹۰ است، با توجه به اینکه مبلغ دیه جدید در ماههای حرام از ابتدای آبان ماه از 60 میلیون تومان به ۹۰ میلیون تومان افزایش یافت شرکتهای بیمه متعهد شدند سقف تعهدات بدنی بیمه نامه های شخص ثالث معتبر خود را برای مدت ۵ ماه پایانی سال ۱۳۹۰ بدون دریافت حق بیمه اضافی به 90 میلیون تومان افزایش دهند.
در سال ۱۳۹۱ بر اساس صورت جلسه مشترک شرکتهای بیمه با وجود افزایش ۴۰ درصدی مبلغ دیه حق بیمه شخص ثالث به میزان ۲۵ درصد نسبت به سال ۱۳۹۰ افزایش یافت که باعث تضعیف چرخه برابری بیمه شخص ثالث نسبت به دیه شد.
در سال ۱۳۹۲ علاوه بر تخفیف اعمال شده در سال ۱۳۹۱ با توجه به بند ۸۴ قانون بودجه سال ۱۳۹۲ کل کشور مبلغ حق بیمه با اعمال ۵ درصد تخفیف محاسبه شده است. در مهر ماه سال 1391 و با اعمال تحریم های بین المللی علیه ایران قیمت دلار به رکورد 3000 تومان رسید اما نکته جالب اینجاست که افزایش حق بیمه تنها 16 درصد و افزایش نرخ دیه 21 درصد اعمال شد.
بر اساس اعلام مرکز آمار تورم سالانه کالاهای غیرخوراکی در سال 1391برابر با 23،1 درصد و در سال 1392 برابر 27،6 درصد بوده است، یعنی افزایش حق بیمه شخص ثالث کمتر از متوسط تورم بوده و این باعث فشار هزینه ها به شرکت های بیمه ای شده است.
در سال ۱۳۹۳ با وجود افزایش 31،6 درصدی مبلغ دیه درصد افزایش مبلغ حق بیمه رشته شخص ثالث حداکثر ۲۴ درصد نسبت به سال ۱۳۹۲ است.
در سالهای ۱۳۹۴ الی ۱۳۹۷ رشد مبلغ دیه بین ۱۰ تا 15،2 درصد در نوسان بوده است درحالی که افزایش حق بیمه در سال ۹۴ بسیار ناچیز (حدود ۱ درصد) بوده و در سالهای ۹۵ الی ۹۷، تقریباً به موازات افزایش مبلغ دیه بوده است.
سال های 94 و 95 و نیمی از سال 96 را بهترین سال های اخیر دهه 90 از لحاظ اقتصادی می توان معرفی کرد که با کاهش انتظارات تورمی ، تورم نیز به شدت کاهش یافته بود و به همین دلیل کمترین درصد افزایش قیمت حق بیمه در 14 سال اخیر در آن سالها رخ داده است.
در سالهای ۱۳۹۸ الی ۱۳۹۹ افزایش مبلغ حق بیمه بیشتر از افزایش مبلغ دیه بوده است تا عقب ماندگی افزایش درصدی حق بیمه نسبت به دیه کمی جبران شود اما در سالهای ۱۴۰۰ الی ۱۴۰۲ این وضعیت باز هم معکوس شده و رشد مبلغ دیه بیشتر از رشد مبلغ حق بیمه بوده است.
اما در سال ۱۴۰۳ افزایش مبلغ حق بیمه کمی بیشتر از افزایش مبلغ دیه بود. نمودار فوق نشان میدهد که در سالهای اخیر به استثناء سالهای ۱۳۹۸ ۱۳۹۹ و ۱۴۰۳ همواره افزایش مبلغ حق بیمه کمتر یا مساوی افزایش مبلغ دیه
است.
تفاوت قیمت دیه و حق بیمه از یک طرف و افزایش نیافتن حق بیمه شخص ثالث نسبت به تورم باعث شده رشته حق بیمه شخص ثالث برای صنعت بیمه زیان آور باشد.
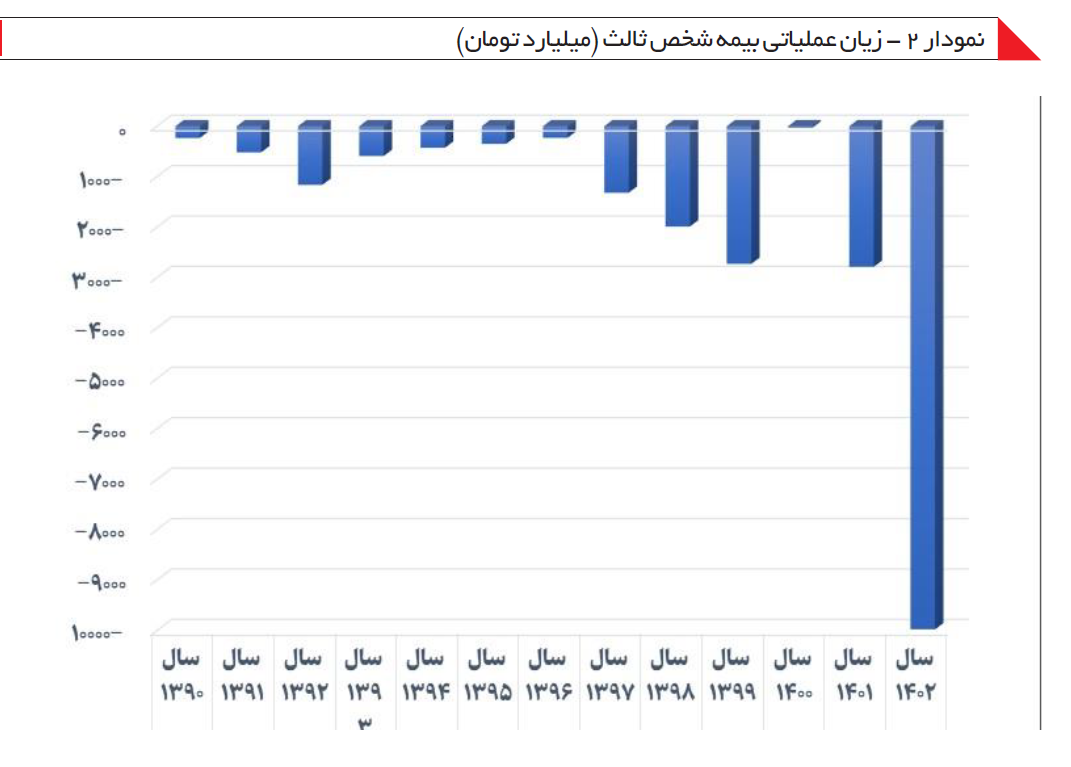
نتیجه عملیاتی بیمه شخص ثالث در صنعت بیمه طی سالهای مختلف حتی با وجود اصلاح آیین نامه کارمزد نمایندگان بیمه طی سال ۱۳۹۲ و کاهش بیش از ۲۰ نرخ کارمزد فروش رشته شخص ثالث، حاکی از زیان است؛ به نحوی که روند این زیان عملیاتی طی دوره مورد بررسی در کل افزایشی بوده و حدوداً ۴۳ برابر شده است اگر چه از سال ۱۳۹۲ تا ۱۳۹۶ و ۱۴۰۰ روند کاهشی داشته است همچنین طبق اعلام بیمه مرکزی مبلغ زیان انباشته صنعت بیمه در رشته بیمه شخص ثالث (طی سالهای ۱۴۰۲-۱۳۹۰) حدود 223 هزار میلیارد تومان بوده که عدد قابل توجهی است .
زیان انباشته 223 هزار میلیارد تومانی که در پایان سال 1403 قطعا بیشتر نیز خواهد شد،نشان دهنده این است که سیاست گذار اقتصادی فکری برای وضعیت این رشته مهم بیمه ای نکرده و این رشته فشار زیادی را بر صنعت بیمه وارد کرده است و اگر راهکار سرمایه گذاری منابع نبود، شرکت های بیمه ای وضعیت بسیار بدی را تجربه می کردند.
براساس قانون جدید بیمه شخص ثالث و آیین نامه اجرایی ، شرکتهای بیمهای موظف به انضمام گزارش عملیات مالی رشته شخص ثالث به صورتهای مالی خود جهت بررسی و اظهار نظر توسط حسابرس و بازرس قانونی نیستند مگر اینکه در برخی موارد حسابرس تشخیص دهد که گزارشی خاص در این خصوص برای مجمع باید ارائه شود.
با این وجود نتایج عملکرد شرکتهای بیمه در رشته شخص ثالث براساس صورتهای مالی حسابرسی شده شرکتهای بیمه توسط بیمه مرکزی منتشر شده است.
برداشته شدن پیوست شخص ثالث در گزارشگری مالی نکته دیگری است که وضعیت صنعت بیمه را از شفافیت خارج می کند و باعث مبهم شدن درآمد و هزینه ها رشته شخص ثالث می شود.
گفتنی است، استخراج سود و زیان رشته ثالث و قیمت تمام شده این رشته بیمه ای توسط برخی کارشناسان در سندیکای بیمه گران دنبال شد اما نتیجه ای به همراه نداشته چون بعضا شرکتهای بیمه همکاری لازم را نداشتند، چرا که به هر حال این رشته انباشت نقدینگی دارد.
چند نکته مهم که باعث افزایش زیان دهی بیمه حق ثالث شده است
رشته بیمه شخص ثالث در صنعت بیمه از ضریب خسارت بالایی (حتی بدون احتساب هزینه های اداری عملیاتی شرکتهای بیمه و کارمزد پرداختی آنها به شبکه فروش) برخوردار بوده و نتیجه عملیات مالی این رشته نیز در صنعت بیمه زیانده است .
علت اصلی بالا بودن ضریب خسارت رشته شخص ثالث خسارتهای پرداختی سنگین به ویژه بابت دیه فوت جرح و نقص عضو افراد کشته شده یا مصدوم در حوادث رانندگی به موازات افزایش سالانه مبلغ دیه است.
لذا بررسی آمار تعداد افراد فوت شده و مصدومین تصادفات رانندگی که متأسفانه در کشور ما از سطح بالایی هم برخوردار است ضروری به نظر می رسد.
براساس آمارهای منتشره از سوی سازمان پزشکی قانونی کشور تعداد فوت شدگان حوادث رانندگی طی سالهای ۱۳۹۰ لغایت ۱۳۹۵ مرتباً روند کاهشی داشته به طور متوسط ۴،۵ درصد کاهش (سالانه و از سال ۱۳۹۵ تا ۱۴۰۲ به طورکلی روند افزایشی داشته است با) میانگین رشد سالانه 3،3 درصد این در حالی است که تعداد متوفیان حوادث رانندگی در سال ۱۴۰۲ نسبت به سال قبل2،8 درصد بیشتر شده است.
به موازات افزایش25،8 درصدی تعداد فوت شدگان ناشی از حوادث رانندگی از سال ۱۳۹۵ تا ۱۴۰۲ خسارتهای پرداختی شرکتهای بیمه بابت دیه فوت و یا جرح افزایش قابل توجهی پیدا کرده و6،9برابر شده است این موضوع اغلب به خاطر پرداخت دیه جرح نقص عضو و فوت به موازات افزایش 6،3 برابری مبلغ دیه طی سالهای ۱۳۹۵ لغایت ۱۴۰۲ بوده است.
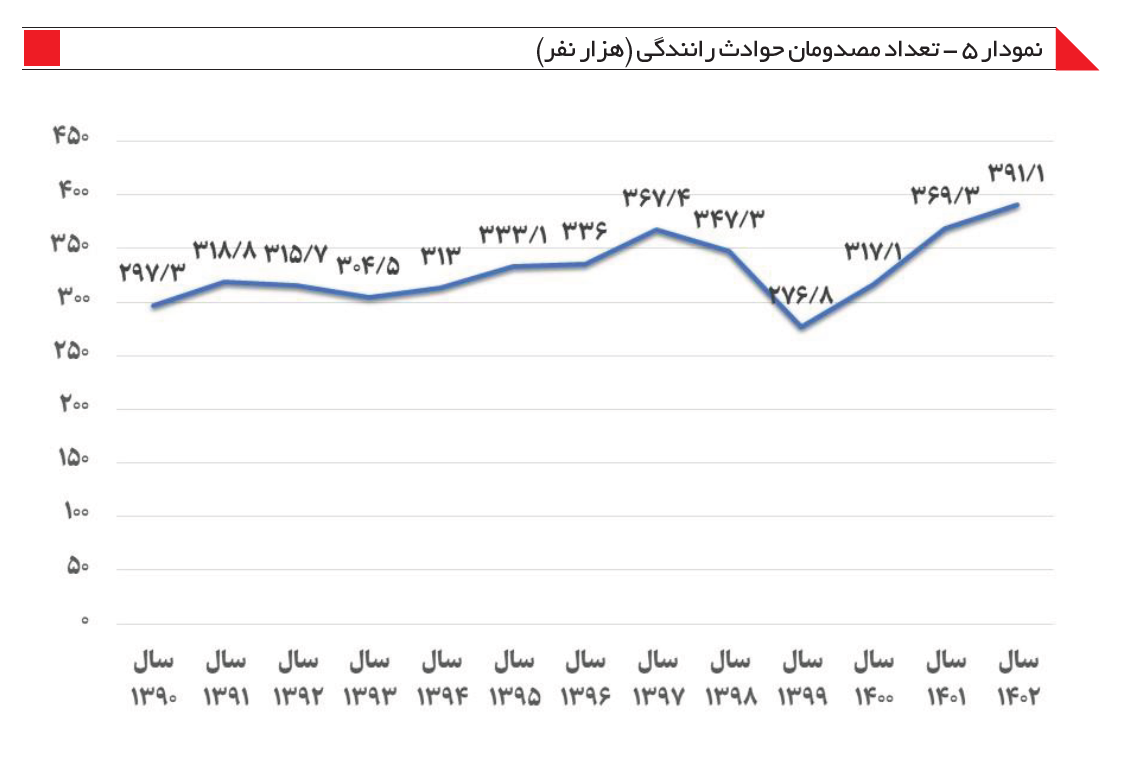
در خصوص تعداد مصدومان حوادث رانندگی طی سالهای ۱۳۹۰ لغایت ۱۴۰۲ با وجود افت و خیزهای طی دوره، تعداد مصدومان تا سال ۱۳۹۹ به طور کلی از روند نزولی برخوردار بود اما پس از آن همواره صعودی بوده و با ۱۱۴،۳ هزار نفر افزایش( ۴۱،۳ درصد رشد) از سال ۱۳۹۹ به ۳۹۱،۱ هزار نفر در سال ۱۴۰۲ رسید.
در سال های 1399 و 1400 به علت محدودیت های کرونا و ترس مردم از ویروس کرونا سفرها کاهشی شده و بلافاصله در سال 1401 با عادی شدن شرایط تعداد سفرها افزایشی شده و تعداد تصادفات نیز افزایش یافت.
البته آغاز دوباره تحریم ها در نیمه دوم سال 1396 و رشد قیمت دلار از 3 هزار تومان به بیش از 2برابر در سال 1397 باعث شد، فشار بر سفرهای جاده ای افزوده شود و تعداد تصادف از 492 هزار سال 1396 به یک میلیون 118 هزار افزایش یابد. عامل دیگر از دست رفتن بازدارندگی جریمه های رانندگی به علت بی ارزش شدن ریال بوده که باعث بی پروایی برخی از رانندگان متخلف شده است.
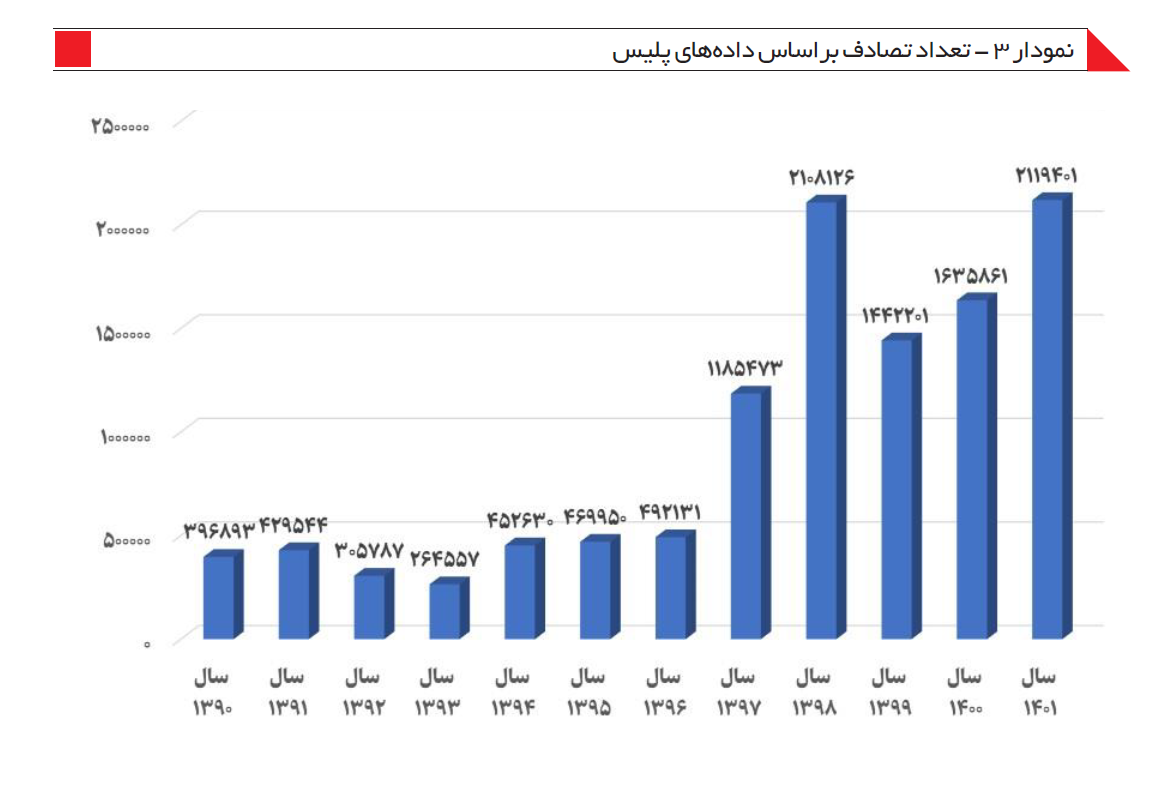
همچنین مشابه رشد ۲،۸ درصدی تعداد متوفیان حوادث رانندگی در سال ۱۴۰۲ نسبت به سال قبل تعداد مصدومان حوادث رانندگی در این مدت نیز 9،5 درصد رشد داشته است.
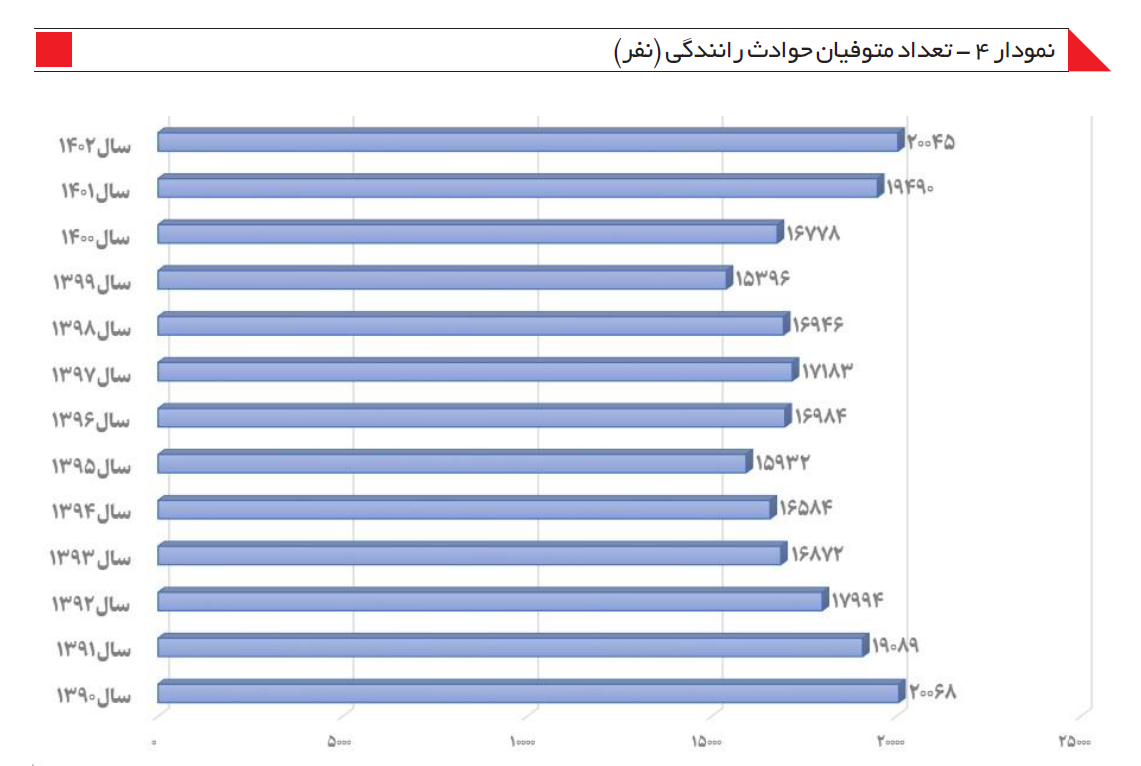
در سال 1390 تعداد متوفیان حوادث رانندگی 20 هزار و 68 نفر بوده ، 12 سال بعد نیز تعداد متوفیان حوادث رانندگی تقریبا همان میزان است، اما نکته این است که تعداد تصادفات نسبت به سال 1390 بیش از 5 برابر افزایش یافته و تعداد فوتی ها مساوی است و این نکته مثبتی است که با همت پلیس و بهتر شدن برخی از موارد ایمنی در خودروسازان اتفاق افتاده است اما همچنان تعداد فوتی ها و مصدومان بالا بوده( تعداد مصدومان نسبت به سال 1390 افزایش یافته و این نکته باید در ایمنی خودرو لحاظ شود.) می توان این میزان فوتی را با 3 راهکار، استاندارد سازی جاده، سختگیری و نظارت بیشتر پلیس هوشمندسازی نظارت و افزایش ایمنی خودروهای داخلی ، کاهش داد.
یکی از نکات مهمی که باعث زیان انباشته بیمه شخص ثالث شده این است که مبنای پرداخت دیه قیمت آن در روز پرداخت یوم الاداء است و با توجه به اعتبار یک ساله بیمه نامههای شخص ثالث از یکطرف و مراحل مختلف رسیدگی به پروندههای جرحی و فوتی از سوی دیگر خسارت اغلب پروندههای بیمه شخص ثالث در سال و یا سالهای بعد از وقوع حادثه پرداخت شده و شرکت بیمه باید این نوع خسارتها را براساس قیمت دیه در روز پرداخت تأدیه کند،بر اساس تورم بالا در کشور تفاوت نرخ پرداختی در یک یا دو سال بعد متفاوت بوده و باعث فشار بر ترازنامه مالی شرکت بیمه می شود.
با وجود آنکه ۸ ماه از ماههای سال ماه غیر حرام بوده و خسارت پرداخت در ماه های غیر حرام کمتر از ماه های حرام است؛ اما در حوادث واقع شده در ماههای غیرحرام نیز به دلیل بالا و با توجه به افزایش سالانه مبلغ دیه، شرکتهای بیمه موظف هستند تا سقف تعهدات بیمه نامه به زیان دیدگان خسارت پرداخت کنند.
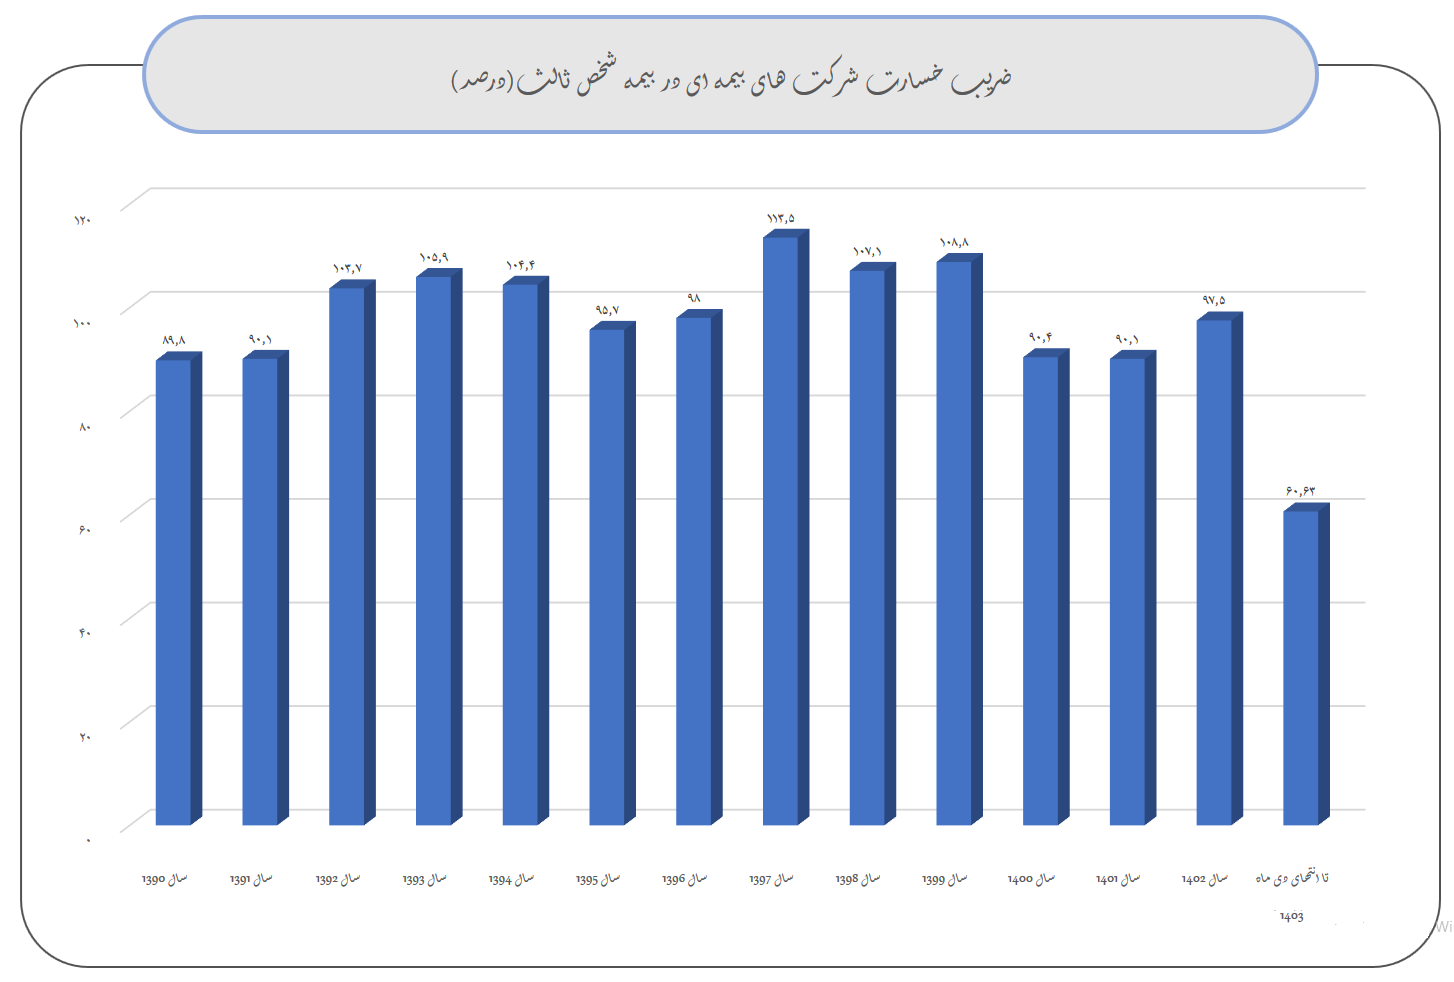
طبق آمار بیمه مرکزی ضریب خسارت بیمه حق ثالث ومازاد در 12 سال اخیر همیشه بالای 90 درصد بوده و طی 6 سال هم بالای 100 درصد بوده که قابل تامل است و سیاست گذار باید راهی برای بالانس کردن هزینه های سنگین این رشته بیمه ای یافته تا فشار بر صنعت بیمه از این ناحیه کاسته شود ، در 10 ماهه سال 1403 نیز ضریب خسارت در محدوده 60 درصد بوده و انتظار می رود در 2 ماه انتهای سال با توجه به بسته شدن سال مالی بسیاری از شرکت ها، این میزان به شدت افزایش یابد و در همان محدوده 90 درصد یا بالاتر باشد.
وضعیت بیمه بدنه چگونه است؟
بیمه بدنه خودرو یکی از هزینه ساز ترین رشته های بیمه ای است، از ابتدای سال 1403 تا انتهای دی ماه مبلغ 20 هزار و 710 میلیارد تومان حق بیمه تولیدی بیمه بدنه بوده و خسارت پرداختی نیز به 16 هزار و 359میلیارد تومان رسیده است و نسبت خسارت 78 درصدی را کسب کرده که نسبت بالایی است.
توضیحات تکمیلی درباره انواع خسارت و سهم خسارت بیمه شخص ثالث و مازاد
طبق آمار 10 ماه سال 1403 بیمه مرکزی در بررسی سهم شرکتهای بیمه در بازار، 11 شرکت بیمه ایران (با 8/21 درصد)، آسیا (با 4/10 درصد)، دانا (با 6/9)، دی (با 3/8)، البرز (با 9/6)، کوثر (با 1/6)، ملت (با 1/5)، پاسارگاد (با 1/4)، پارسیان (با 8/3)، معلم (با 4/3) و سینا (با 3) در مجموع 4/82 درصد از حق بیمه تولیدی بازار را به خود اختصاص داده و 6/17 درصد مابقی حق بیمه، توسط 20 شرکت بیمه دیگر تولید شده است.
سهم شرکتهای بیمه از خسارت پرداختی بازار به طور عمده به 10 شركت بيمه ایران (با 24درصد)، دانا (با 1/12)، آسیا (با 1/10)، دی (با 4/8)، البرز (با 3/5)، کوثر (با 2/5)، پارسیان (با 5)، سینا (با 4)، معلم و پاسارگاد (هر کدام با 1/3) تعلق دارد (در مجموع با 1/80 درصد) و 9/19 درصد خسارتها نیز توسط 21 شرکت بیمه دیگر پرداخت شده است.
سهم 5 رشته بیمه درمان، شخص ثالث-مازاد، زندگی، بدنه اتومبیل و مسئولیت به ترتیب با 7/37، 6/24، 2/14، 8/5 و 2/4 درصد (در مجموع 6/86) از پرتفوی حق بیمه تولیدی در بازار است (4/13 درصد مابقی حق بیمه به 11 رشته دیگر اختصاص دارد).
افزایش سهم بیمه درمان در بازار بیمه با پیشی گرفتن از سهم بیمه شخص ثالث-مازاد، به علت دریافت حق بیمه بابت قراردادهای بزرگ درمان گروهی شرکتهای بیمه دی، دانا و ملت در سال جاری به ترتیب با سازمان بنیاد شهید (در اردیبهشت)، وزارت آموزش و پرورش و صندوق بازنشستگی کل کشور (در خرداد) است.
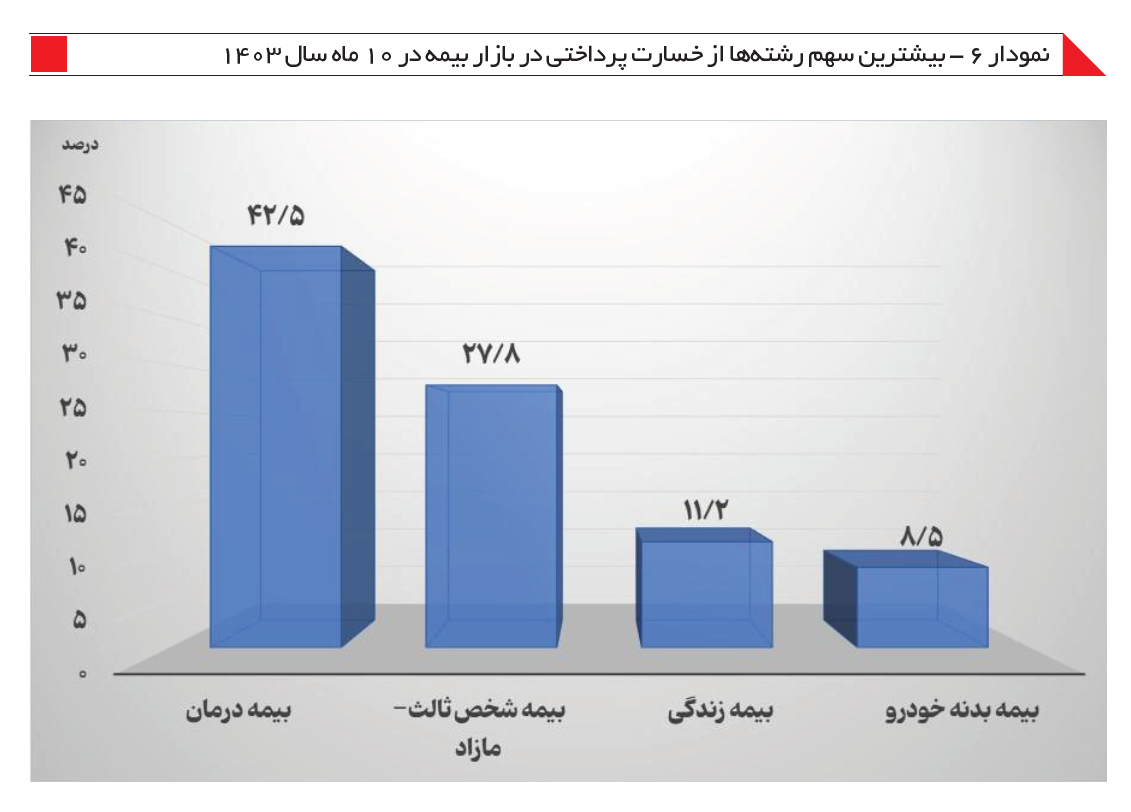
بیشترین سهم از خسارت پرداختی در بازار بیمه همچنان به چهار رشته درمان، شخص ثالث-مازاد، زندگی و بدنه اتومبیل به ترتیب با 5/42، 8/27، 2/11 و 5/8 درصد (در مجموع 90درصد) اختصاص دارد (10 درصد مابقی خسارت در 12 رشته دیگر پرداخت شده است).












نظر شما چیست؟