


بیمه اتکایی امین بهدنبال عملکرد بسیار کمریسک تیرماه (نسبت خسارت 3.43%)، نسبت خسارت تجمیعی YTD از 29.87% به 28.87% بهبود پیدا کرد است ؛ این یعنی بهبود 100 واحد پایه در نسبت خسارات . حاشیه فنی تجمیعی نیز از 70.13% به 71.13% رسید و به طور کلی عملکرد مثبتی داشته است .
به گزارش ریسک نیوز، بیمه اتکایی امین بهدنبال عملکرد بسیار کمریسک تیرماه (نسبت خسارت 3.43%)، نسبت خسارت تجمیعی YTD از 29.87% به 28.87% بهبود پیدا کرد است ؛ این یعنی بهبود 100 واحد پایه در نسبت خسارات . حاشیه فنی تجمیعی نیز از 70.13% به 71.13% رسید و به طور کلی عملکرد مثبتی داشته است .

. عملکرد کلی Year-To-Do
- محرکهای اصلی در تیرماه: ترکیب پرتفوی تیر عمدتاً در رشتههای کمخسارت ظاهر شده است:
- نفت و انرژی: 347,605 حقبیمه در ماه با 4,125 خسارت پرداختی (نسبت خسارت بسیار پایین).
- مهندسی: 57,908 حقبیمه با 639 خسارت.
- هواپیما: 65,473 حقبیمه با خسارت پرداختی صفر.
- در مقابل، باربری (10,161 حقبیمه، 8,881 خسارت) و کشتی (3,866 حقبیمه، 3,002 خسارت) نسبتهای بالاتری داشتند، اما از نظر مبلغ، اثرشان بر جمع محدود بود. خروجی این ترکیب، ماهی با حاشیه فنی 96.57% رقم زد.
- رشد حجم و کیفیت رشد:
- رشد حقبیمه تجمیعی: 520,486 واحد افزایش نسبت به آخر خرداد؛ معادل حدود 3.93% رشد ماهانه روی پایه قبلی.
- رشد خسارت تجمیعی: 17,829 واحد؛ فقط حدود 0.45% رشد.
- نتیجه: رشد حقبیمه با رشد بسیار کمتر خسارت همراه بوده و کیفیت حاشیه فنی YTD را تقویت کرده است.
- تمرکز پرتفوی YTD تا پایان تیر:
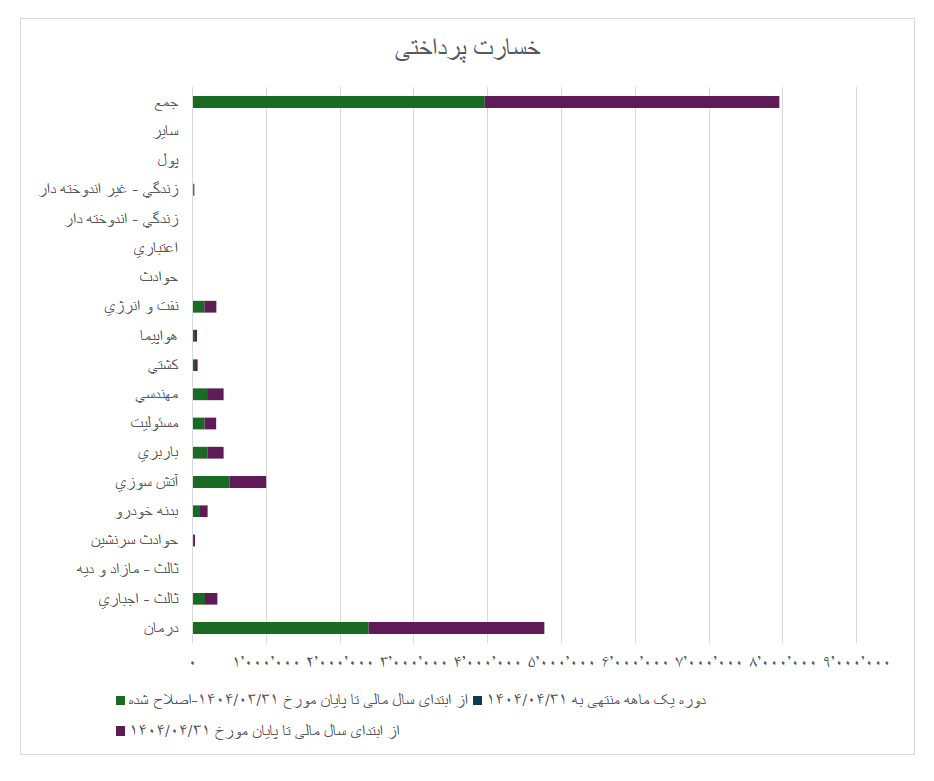
- درمان: 34% از حقبیمه و 60% از خسارت—منبع اصلی ریسک خسارت.
- نفت و انرژی: 15% از حقبیمه و 4% از خسارت—راننده مهم سود فنی.
- هواپیما و کشتی: مجموعاً 15% از حقبیمه و 2% از خسارت—کمسهم در خسارت، تقویتکننده حاشیه.
این عدم تقارن حقبیمه/خسارت نشان میدهد سود فنی مجموعه تا حد زیادی از رشتههای غیرزندگی کمخسارت میآید و «درمان» فشار اصلی خسارت را ایجاد میکند.

- شاخص مشارکت سود هر رشته (Branch Profit Contribution Index

توضیح حاشیه فنی: این مقادیر «حاشیه فنی ناخالص» هستند (قبل از هزینههای صدور، کارمزدها و اداری). برای «مطلوب» بودن، باید پس از کسر هزینهها نیز مثبت بماند. با ضریب خسارت کل 28.89%، حتی با فرض نرخ هزینه 15–25%، حاشیه فنی نهایی همچنان ایمن است؛ اما در درمان و مسئولیت، حاشیه
در نگاه کلان، سودآوری فنی شرکت بیمه بهشدت وابسته به ترکیب پرتفو و کیفیت مدیریت ریسک در رشتههای مختلف است. رشتههایی مانند نفت و انرژی، هواپیما و کشتی با نسبت خسارت بسیار پایین و حقبیمه قابل توجه، نقش کلیدی در ایجاد سود فنی در این ماه ایفا کرده اند. این رشتهها معمولاً تحت پوشش قراردادهای بزرگ، با مدیریت ریسک دقیق و نرخگذاری حرفهای هستند، که باعث میشود حاشیه سود فنی آنها بسیار بالا باشد.
در مقابل، رشته درمان با وجود سهم بسیار بالا از حقبیمه، به دلیل نسبت خسارت بالا، فشار زیادی بر سودآوری شرکت وارد میکند. این رشته بهنوعی بار خسارت شرکت را به دوش میکشد و اگرچه درآمد زیادی تولید میکند، اما بخش زیادی از آن صرف پرداخت خسارت میشود. بنابراین، درمان بیشتر نقش تضعیفکننده در سود فنی دارد تا تقویتکننده.
رشتههایی مثل آتشسوزی، مهندسی و باربری در محدوده میانه قرار دارند. نسبت خسارت آنها قابل کنترل است و در صورت بهبود نرخگذاری و مدیریت خسارت، میتوانند به سمت سودآوری بیشتر حرکت کنند. این رشتهها ظرفیت رشد دارند، بهویژه اگر شرکت بتواند در آنها مزیت رقابتی ایجاد کند.
رشتههای خودرو (ثالث، بدنه، حوادث) با نسبت خسارت حدود 27–30 درصد، در وضعیت نسبتاً متعادلی هستند. اگرچه سود فنی آنها چشمگیر نیست، اما به دلیل حجم بالا و پایداری، میتوانند نقش تثبیتکننده در پرتفو ایفا کنند.
در نهایت، رشتههایی مانند زندگی، اعتباری، پول و سایر، به دلیل سهم بسیار پایین از حقبیمه و خسارت ناچیز، اثر محدودی بر سود فنی دارند. با این حال، نسبت خسارت صفر آنها نشان میدهد که در صورت توسعه این رشتهها، میتوان سود فنی خالص ایجاد کرد.
- نرخ رشد نسبی ماهانه (Relative Performance Index)

در نگاه کلی، رشتههایی مانند هواپیما، زندگی، بدنه خودرو و درمان رشد نسبی بالاتری نسبت به کل شرکت داشتهاند. این نشاندهنده افزایش تقاضا، بهبود نرخگذاری یا جذب قراردادهای جدید در این رشتههاست. البته در مورد درمان، باید توجه داشت که رشد بالا لزوماً به سودآوری منجر نمیشود، چون فشار خسارت بالاست.
در مقابل، رشتههایی مانند نفت و انرژی، مهندسی و ثالث اجباری رشد نسبی پایینتری داشتهاند. این ممکن است ناشی از اشباع بازار، ثبات پرتفو یا کاهش تقاضا باشد. بهویژه نفت و انرژی با وجود سود فنی بالا، رشد کندی دارد که میتواند نشانهای از محدودیت در توسعه باشد.
رشتههایی مثل کشتی، باربری، آتشسوزی و حوادث سرنشین رشد متعادلی داشتهاند و همراستا با رشد کل شرکت حرکت کردهاند. این رشتهها میتوانند نقش تثبیتکننده در پرتفو ایفا کنند.
4.شاخص تمرکز پرتفوی ( هرفیندال-هیرشمن)HHI
با مقدار محاسبه شده HHI = 1771، به دست آمده است و این بدین معنی است که پرتفو شرکت در محدوده نسبتاً متمرکز قرار دارد. این یعنی چند رشته خاص (بهویژه درمان و نفت و انرژی) سهم قابل توجهی از حقبیمه را به خود اختصاص دادهاند، اما همچنان تنوع نسبی در سایر رشتهها وجود دارد.رشته درمان با سهم 34%، بهتنهایی بیش از 65% از مقدار HHI را تشکیل میدهد. این نشاندهنده وابستگی شدید به این رشته است.اگرچه رشتههایی مثل نفت و انرژی، آتشسوزی و کشتی هم سهم قابل توجهی دارند، اما مجموع سهم رشتههای کوچکتر (مثل بدنه، باربری، مهندسی) باعث شده تمرکز کامل اتفاق نیفتد.برای کاهش ریسک پرتفو، توصیه میشود سهم رشته درمان بهتدریج کاهش یابد یا با رشد رشتههای کمریسکتر مثل زندگی، هواپیما و کشتی، تعادل ایجاد شود.
5.واریانس (σ²)-انحراف معیار( (σ و ضریب تغییرات (CV)

جدول 4: شاخص های پراکندگی تیرماه 1404
مقدار بالای واریانس و انحراف معیار نشان میدهد که سهم رشتهها از حقبیمه بسیار پراکنده است. برخی رشتهها مانند درمان (با 34%) سهم بسیار بالایی دارند، در حالی که رشتههایی مثل حوادث سرنشین یا زندگی سهم بسیار کمی دارند. ضریب تغییرات برابر با 1.00 تأیید میکند که نوسان سهمها بهاندازه خود میانگین است—یعنی تنوع پرتفو بالاست اما تمرکز نیز وجود دارد.
این پراکندگی میتواند هم فرصت باشد (برای توسعه رشتههای کمسهم) و هم تهدید (در صورت وابستگی بیشازحد به رشتههای پرریسک مثل درمان).
6:رگرسیون خطی ساده بر حسب حق بیمه
سهم حق بیمه=-1.92 +2.58*نرخ رشد ماهانه
- ضریب شیب مثبت (b = 2.85) نشان میدهد که بین نرخ رشد ماهانه و سهم حقبیمه رابطه مستقیم وجود دارد. یعنی رشتههایی که سریعتر رشد میکنند، معمولاً سهم بیشتری از پرتفو دارند.
- عرض از مبدأ منفی بهصورت عددی معنا ندارد (زیرا سهم حق بیمه نمیتواند منفی باشد)، اما در مدلسازی صرفاً نشاندهنده نقطه تقاطع با محور Y است.
- ضریب تعیین (R²) بهصورت تقریبی حدود 0.65 است، که نشان میدهد حدود 65% از تغییرات سهم حقبیمه توسط نرخ رشد ماهانه قابل توضیح است—رابطه نسبتاً قوی.
نتیجه گیری کلی:
شرکت در وضعیت نسبتاً پایدار اما آسیبپذیر قرار دارد: سود فنی از چند رشته کلیدی تأمین میشود، اما تمرکز بالا روی درمان و نوسان زیاد در ترکیب پرتفو میتواند ریسک عملیاتی ایجاد کند. اگر رشد رشتههای کمریسکتر ادامه یابد و سهم درمان کنترل شود، چشمانداز شرکت مثبت خواهد بود.





نظر شما چیست؟