


به لحاظ تعداد شرکتهای زیانده از بین 24 شرکت موردبررسی، تعداد شرکتهای زیانده در ششماهه سال 1404، سه شرکت بوده که نسبت به مدت مشابه سال قبل از آن تغییری نکرده است. در یک نگاه کلی، برآیند عملکرد شرکتهای موردبررسی در ششماهه ابتدایی سال 1404، سود خالصی معادل 123 هزار میلیارد ریال بوده که نسبت به سود خالص 81 هزار میلیارد ریالی ششماهه نخست سال 1403، رشد حدود 50 درصدی را نشان می دهد.
به گزارش ریسک نیوز به نقل از بیمه داری نوین، با پایان یافتن مهرماه، شرکتهای بورسی و فرابورسی که سال مالی آنها در اسفندماه به پایان میرسد، باید مطابق با دستورالعمل افشای اطلاعات، عملکرد ششماهه خود را برای آگاهی عموم روی سامانه کدال بارگزاری کنند.
شرکتهای بیمه ای نیز مشمول این قانون هستند. این گزارش بر آن است تا عملکرد شرکتهای فعال در صنعت بیمه در ششماهه نخست سال 1404 را بررسی کرده و آنها را نسبت به مدت مشابه سال 1403 مقایسه کند. (به جهت ماهیت فعالیت، این گزارش عملکرد شرکتهای تخصصی فعال در رشته زندگی، همچنین بیمه های اتکایی را دربرنگرفته و عملکرد 24 شرکت فعال بورسی در حوزه جنرال، در این گزارش مورد بررسی قرار گرفته است. همچنین در میان 24 شرکت مورد بررسی، تنها سال مالی بیمه هوشمند فردا، منتهی به آذرماه است. لذا تمام آمار و ارقام مندرج در این گزارش برای شرکت یادشده، مربوط به عملکرد 9ماهه این شرکت منتهی به شهریورماه است.)
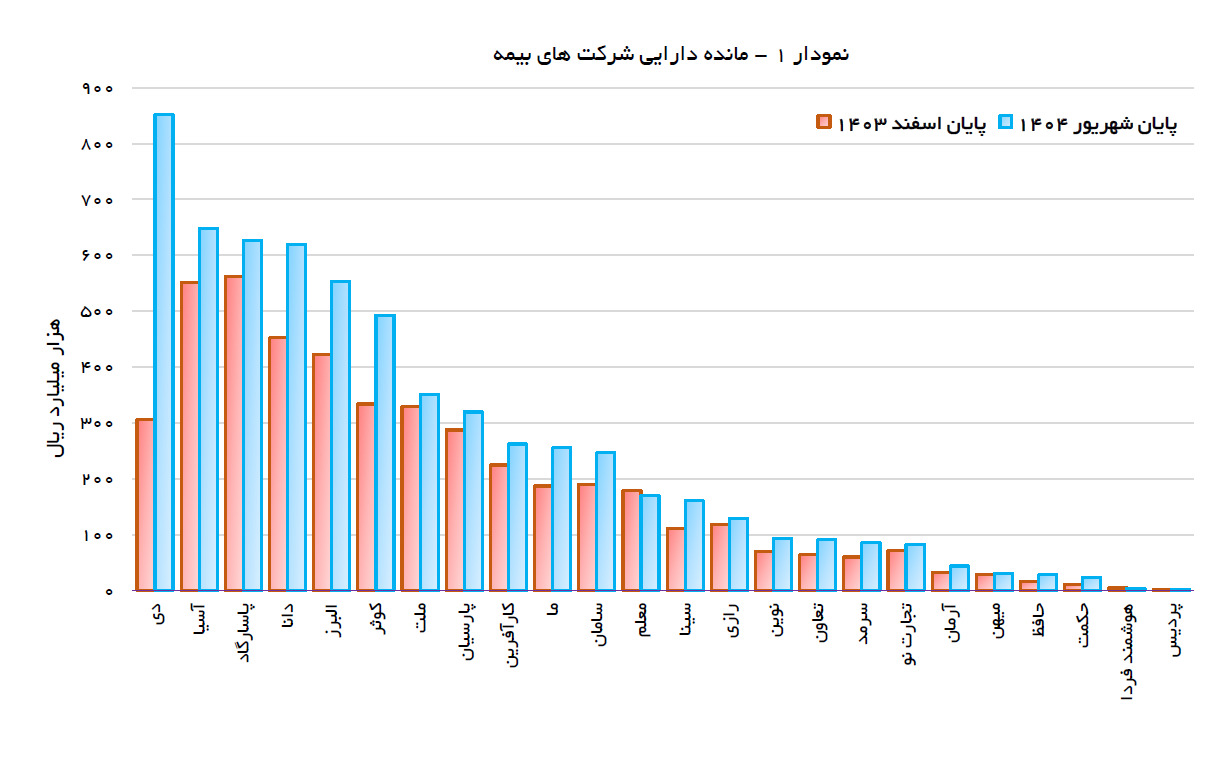
براساس آمارهای منتشرشده در سامانه کدال بورس، جمع مانده دارایی های شرکتهای مورد بررسی در پایان شهریورماه سالجاری، رقمی حدود 6,176 هزار میلیارد ریال بوده که این عدد نسبت به پایان اسفندماه سال 1403، با رشد 34 درصدی همراه شده است. دراینمیان شرکت بیمه دی با گزارش جمع دارایی حدود 852 هزار میلیارد ریال، با اختلاف، رتبه نخست را از آن خود کرده و پس از سالها، به صدرنشینی بیمه پاسارگاد در این حوزه پایان داده است. شرکتهای بیمه بزرگی همچون؛ آسیا، پاسارگاد، دانا و البرز ازاینجهت در رتبه های بعدی قرار دارند.
دو شرکت تازهتاسیس بیمه پردیس و هوشمند فردا نیز کوچکترین شرکتهای بیمه ای از حیث مانده دارایی ها در تاریخ مورداشاره بودهاند. بیمه دی و حکمت بهترتیب با نرخ رشد حدود 178 و 111 درصدی، بیشترین نرخ رشد مانده دارایی ها از ابتدای سال تا انتهای شهریورماه داشتهاند. نکته قابلتوجه اینکه، مانده دارایی های شرکتهای بیمه هوشمند فردا و معلم در ششماهه نخست سالجاری، بهترتیب با کاهش حدود 12 و 5 درصدی همراه شده است.
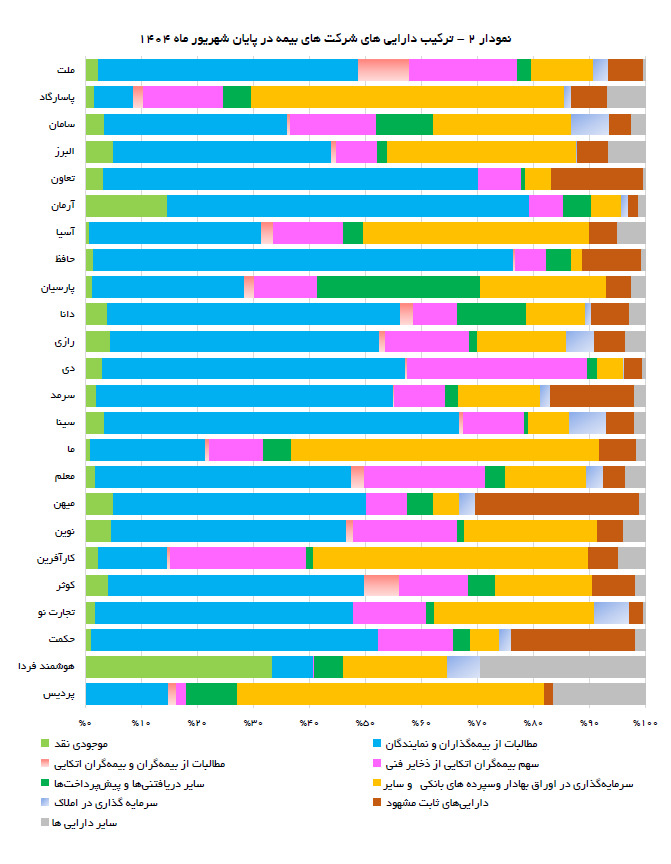
اما آنچه از میزان کمی دارایی های یک شرکت بهویژه در صنعت بیمه مهمتر است، کیفیت دارایی ها یا بهعبارتی، ترکیب دارایی های آن است. بررسی ها نشان می دهد، در مجموع شرکتهای موردبررسی، در پایان اسفندماه مطالبات از بیمهگذاران و نمایندگان با حدود 35 درصد، بیشترین وزن را در بین اقلام دارایی شرکتهای بیمه بورسی داشته که این عدد نسبت به اسفندماه سال قبل، با رشد 3 درصدی همراه بوده است. در نقطه مقابل، سرمایهگذاری ها (اعم از کوتاهمدت و بلندمدت) بهصورت میانگین، وزن حدود 25 درصدی از دارایی شرکتهای بیمه را به خود اختصاص داده اند این درحالیاست که وزن این قلم از دارایی ها در پایان سال 1402 در شرکتهای مورد بررسی 29 درصد بوده است. این موضوع حکایت از کاهش چابکی و پویایی سبد شرکتهای بیمه در سال 1403 دارد. دارایی های ثابت مشهود (مثل ساختمان)، سایر حسابهای دریافتی و موجودی نقد نیز، دیگر اقلام مهم دارایی ها در شرکتهای بیمه ای را به خود اختصاص دادهاند.
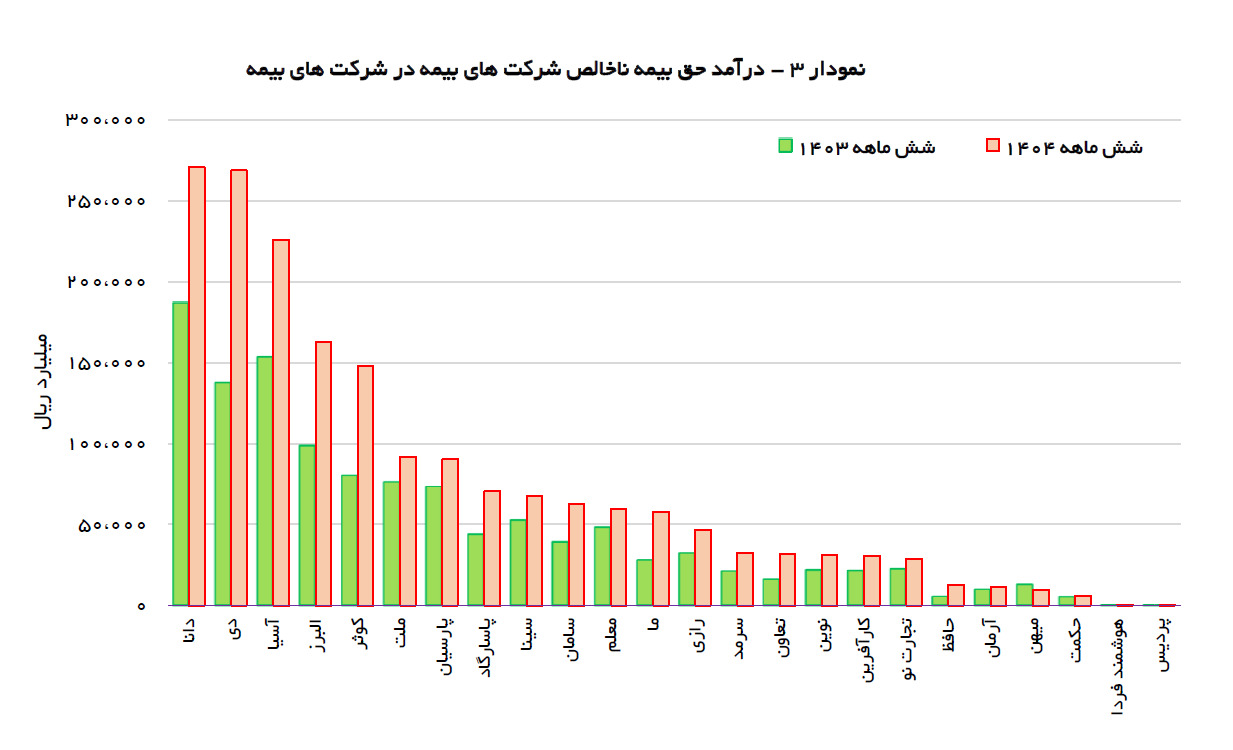
براساس صورتهای مالی منتشرشده، جمع مبلغ درآمد حق بیمه ناخالص شرکتهای موردبررسی، در نیمه ابتدایی سال 1404، مبلغ 1,819 هزار ميليارد ریال بوده و بدینترتیب رشد این رقم نسبت به مدت مشابه سال قبل از آن، حدود 54 درصد است.
دراینمیان (باتوجه به در اختیار نبودن اطلاعات عملکرد شرکت بیمه ایران و تنها در بین شرکتهای خصوصی) بیمه دانا با درآمد ناخالص حق بیمه ای بالغ بر 270 هزار میلیارد ریال، گوی سبقت را از دیگر رقبا بهویژه بیمه آسیا ربوده و پیشتاز است. در این ردهبندی، بیمه دی با اختلاف بسیار ناچیز، به رده دوم صعود کرده و بیمه آسیا، رتبه سوم را در اختیار دارد.
شرکتهای بیمه البرز و کوثر نیز همچون سال 1403، رتبه های چهارم و پنجم را در اختیار دارند. دو شرکت تازهتاسیس بیمه هوشمند فردا و پردیس نیز، کمترین میزان از درآمد حق بیمه ناخالص، در میان شرکتهای بیمه را داشتهاند. بااینحال (اگر از تغییرات چندین برابری حق بیمه دو شرکت هوشمند فردا و پردیس بهدلیل تازهتاسیسبودن آنها صرفنظر کنیم) شرکت بیمه حافظ با 130 درصد و بیمه ما با 107 درصد، رتبه های نخست را بهلحاظ نرخ رشد درآمد حق بیمه ناخالص، در میان شرکتهای گروه داشتهاند. دراینبین کاهش حدود 24 درصدی درآمد حق بیمه در شرکت بیمه میهن، جالبتوجه است. سایر شرکتهای بیمه ای، همگی از حیث درآمد بیمه ای نسبت به ششماهه نخست سال 1403، با رشد همراه شدهاند.
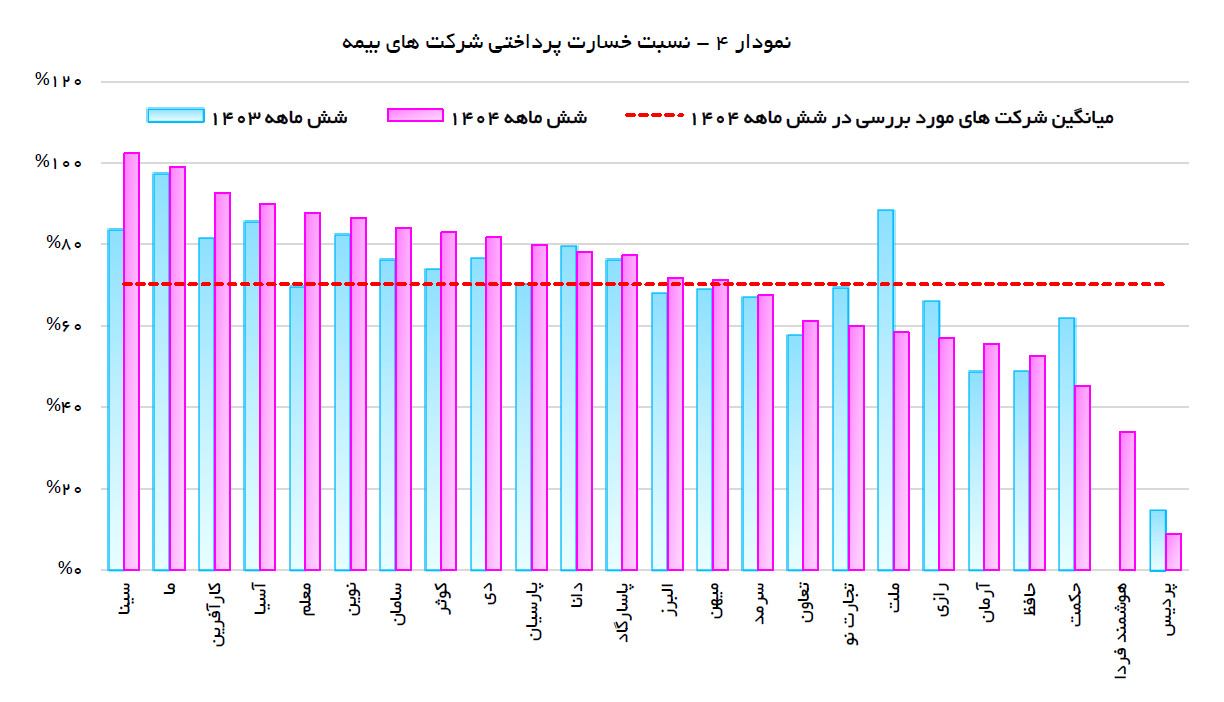
نسبت خسارت (خسارت پرداختی نسبت به حق بیمه دریافتی)، یکی از اصلیترین معیارهای ارزیابی شرکتهای بیمه بهشمار می رود که نشان می دهد، این شرکتها چهمیزان از حق بیمه دریافتی خود طی یکدوره را به عنوان خسارت پرداخت کردهاند. براساس اعلام بیمه مرکزی، این عدد در ششماهه اول سال 1404، برای کل صنعت بیمه رقم 50.6 درصد بوده بااینحال میانگین این نسبت در بین شرکت های موردبررسی در این سالجاری 70.2، درصد بوده که نسبت به ششماهه پارسال، تغییر فاحشی نداشته است. آمارها نشان می دهد که شرکت بیمه سینا با نسبت خسارت حدود 102 درصد و بیمه ما با 99 درصد، ضعیفترین عملکرد را در بین شرکتهای بیمه خصوصی، در دوره مورد بررسی داشتهاند. در سوی مقابل نیز دو شرکت بیمه پردیس و هوشمند فردا، بهترین عملکرد را در مقایسه با سایر شرکتها ازاینحیث داشتهاند.
براساس دستهبندی انجامگرفته در صورتهای مالی، فعالیتهای مربوط به سرمایه گذاری نیز در زمره عملیات اصلی شرکت بهشمار می روند. درآمد سرمایهگذاری ها نیز بهصورت عمده از دو محل سود ناشی از فروش آنها یا سودهای دوره (سود سپرده یا سود تقسیمی سهام شرکتهای سرمایهپذیر) حاصل می شود. در کنار این قلم درآمدی، شرکتهای بیمه ای ممکن است درآمدهای عملیاتی دیگری نیز داشته باشند که عمدتاً مبلغ آنها بسیار ناچیز است. در سال گذشته، شرکت بیمه پاسارگاد با کسب درآمد بیش از 31.5 هزار میلیارد ریالی، همچون دوره های قبل، پیشتاز بوده است. نکته قابلتوجه دراینزمینه آنکه، جمع درآمد سرمایهگذاریها و سایر درآمدهای بیمه ای شرکتها، در ششماهه 1404 نسبت به مدت مشابه در سال قبل، در اغلب شرکتهای موردبررسی با رشد قابلتوجه مواجه بوده است. (جمع این رقم درآمدی در بین شرکتهای موردبررسی در ششماهه ابتدایی سال 1403، رقم 113 هزار میلیارد ریال بوده که این عدد در ششماهه اول 1404 به رقم 173 هزار میلیارد ریال رسیده است.)
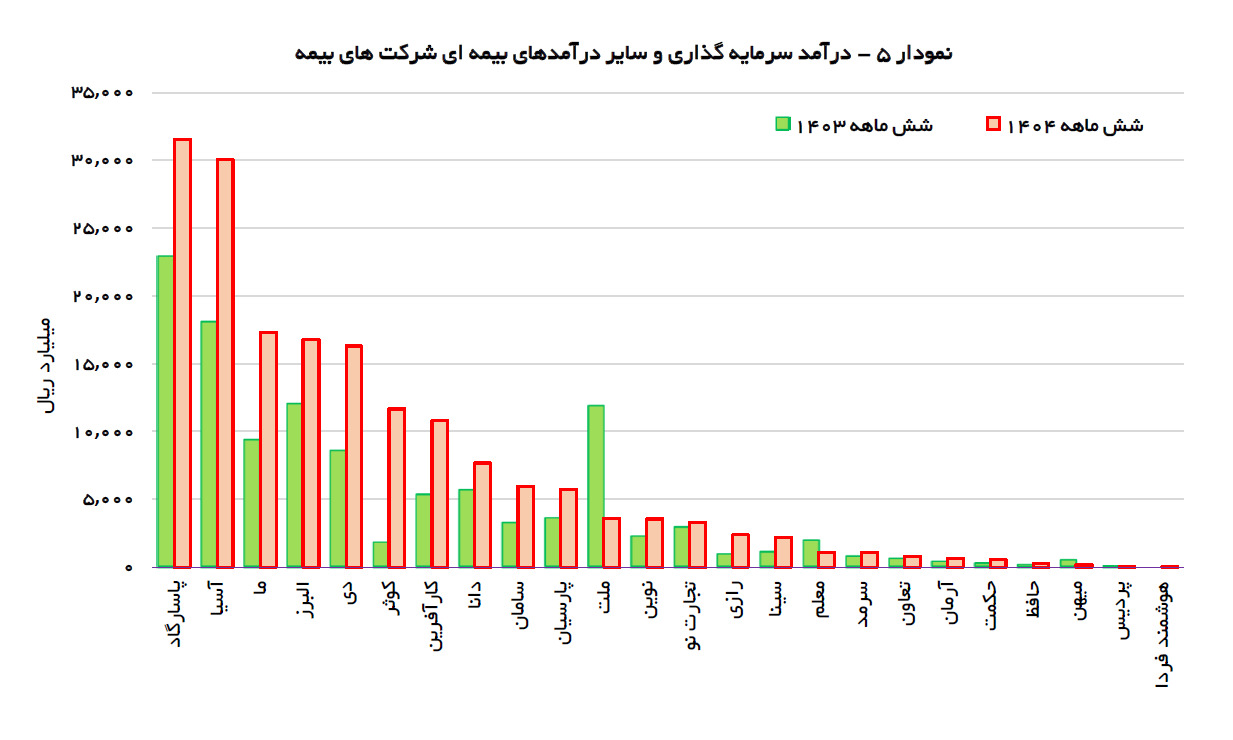
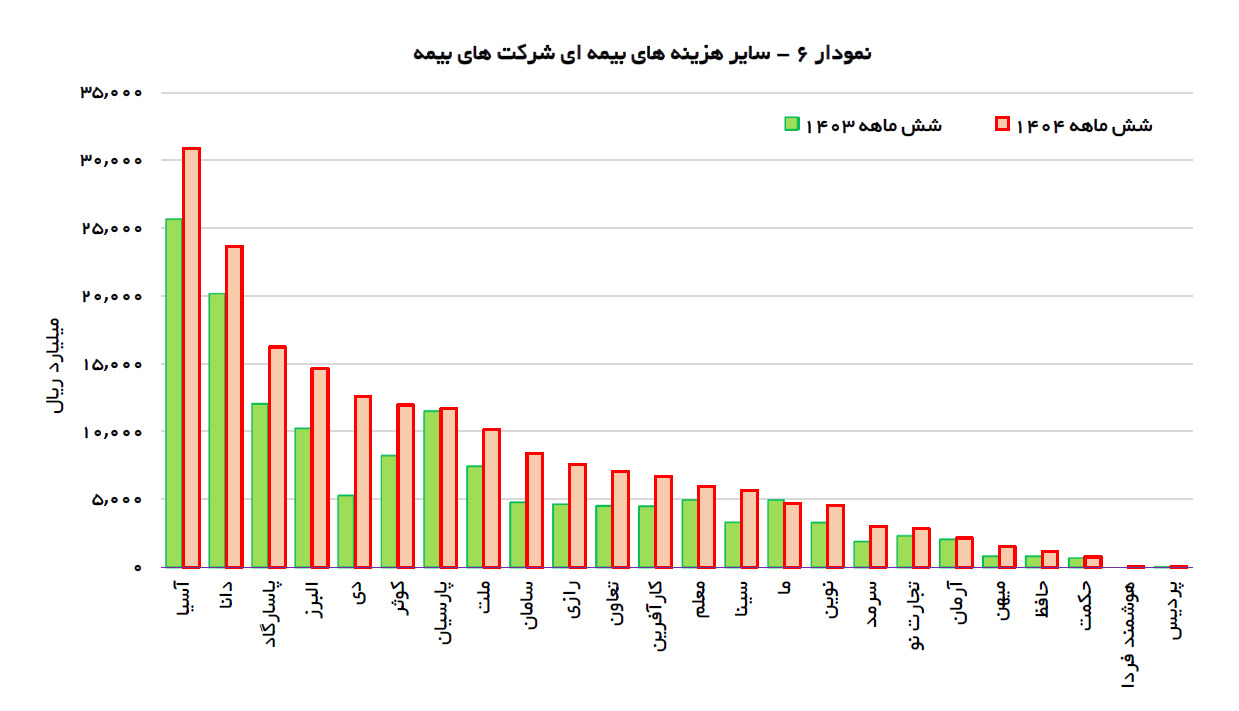
سایر هزینه های بیمه ای نیز عمدتاً اقلامی چون هزینه سهم مشارکت در منافع، تغییرات سایر ذخایر فنی، هزینه سهم صندوق تامین خسارتهای بدنی، وزارت بهداشت و نیروی انتظامی، همچنین کارمزد پرداختی به نمایندگان و کارگزاران را دربرمی گیرد که بخش قابلتوجهی از این هزینهها به میزان درآمد حق بیمه شرکتها از محل برخی رشته ها وابسته است. بررسی ها نشان می دهد که در دوره ششماهه موردبررسی، در این بخش شرکتهای بیمه آسیا، دانا و پاسارگاد همچون سال 1403، بیشترین هزینه را داشتهاند.
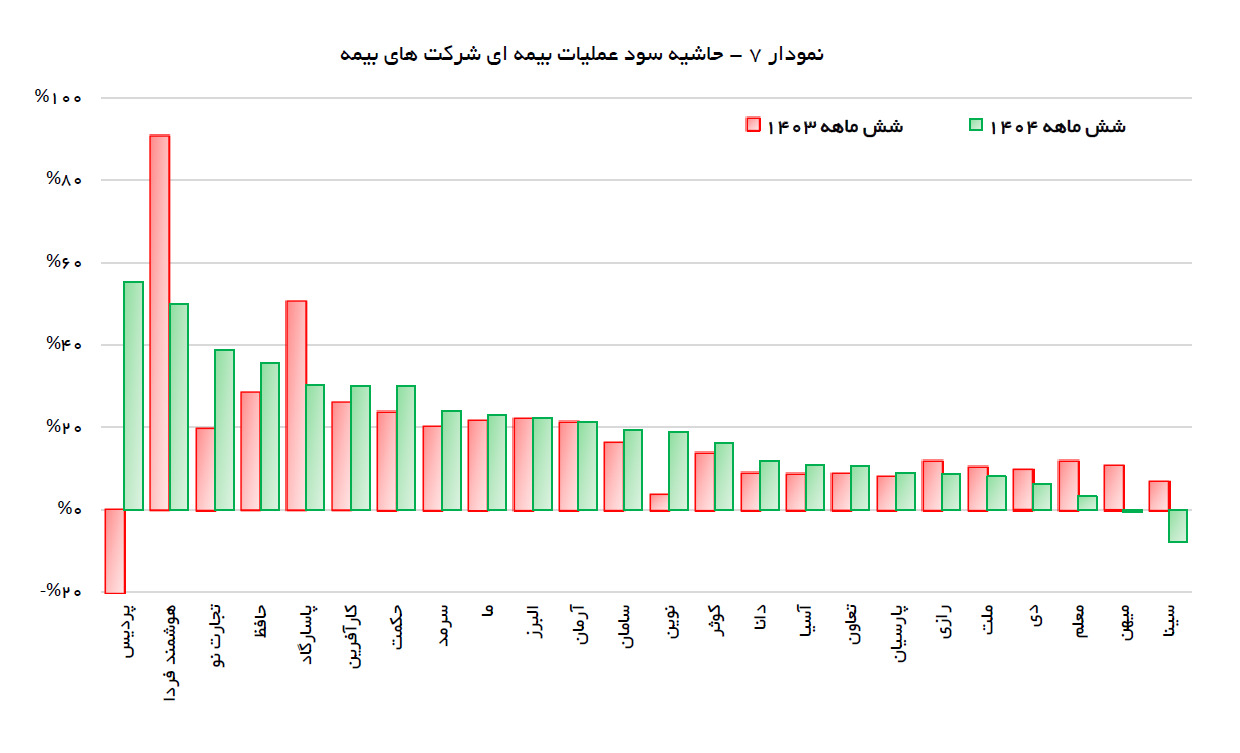
برای مقایسه عملکرد شرکتها در حوزه بیمهگری، از معیار حاشیهسود عملیات بیمه ای استفاده شده است. حاشیه سود خالص برای مجموع شرکتهای موردبررسی در ششماهه، 1404 حدود 19.9 درصد بوده. این درحالیاست که این عدد در ششماهه سال 1403، حدود 18 درصد بوده است. این موضوع نشان از افزایش حاشیهسود عملیاتی صنعت بیمه دارد. بااینحال باید توجه داشت که بخش قابلتوجهی از رشد این حاشیه سود، مربوط به عملکرد شرکتهای بیمه پردیس تجارت نو و نوین بوده و در سوی مقابل، شرکتهای پاسارگاد، رازی، دی، ملت، معلم، میهن و سینا، همگی حاشیهسود عملیات بیمه ای کمتری نسبت به ششماهه 1403 بهثبت رساندهاند. برایناساس از 24 شرکت موردبررسی در این گزارش، تنها حاشیهسود عملیاتی شرکتهای بیمه سینا و میهن، منفی بوده و دیگر شرکتها، حاشیهسود عملیات بیمه ای مثبت بهثبت رساندهاند. این درحالیاست که در ششماهه 1403 تنها شرکت تازهتاسیس بیمه پردیس، حاشیهسود عملیات منفی داشته است. دراینزمینه شرکتهای بیمه پردیس، هوشمند فردا و تجارت نو، بهترین عملکرد را در میان سایرین داشتهاند.
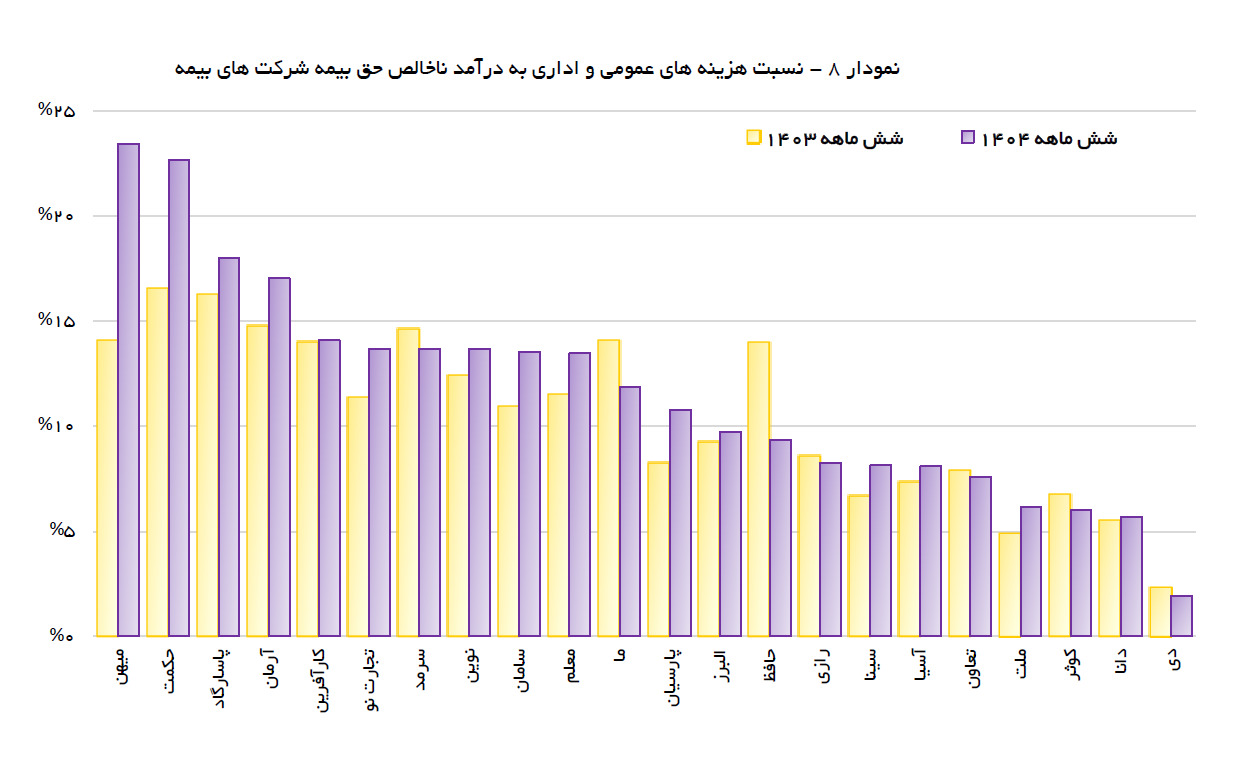
در کنار امور مربوط به بیمهگری و سرمایه گذاری که دو حوزه مهم در صنعت بیمه بهشمار می روند شرکتهای بیمه همچون شرکتهای فعال در دیگر صنایع، هزینه هایی تحت عنوان عمومی، اداری و پرسنلی دارند که نوسانات در این هزینه ها عمدتاً به هنر مدیریت مدیر شرکت مربوط میشود. برای تعدیل رقم این هزینه نسبت به اندازه متفاوت شرکتها، این عدد عمدتاً بهصورت درصدی از درآمد اصلی شرکت (در صنعت بیمه درآمد ناخالص حق بیمه) سنجیده میشود. شایان ذکر است باتوجه به تازهتاسیسبودن دو شرکت بیمه پردیس و هوشمند فردا و طبیعیبودن بالابودن هزینه های عمومی و اداری این دو شرکت نسبت به درآمد ناخالص حق بیمه، اطلاعات این دو شرکت در نمودار مربوط به این بخش لحاظ نشده است.) بررسی ها نشان می دهد، در نیمه نخست سال، شرکتهای موردبررسی بهصورت میانگین، حدود 11.7 درصد از درآمد حق بیمه خود را صرف هزینه های عمومی و اداری کرده اند. این درحالیاست که این نسبت در نیمه نخست سال 1403 حدود 10.5 درصد بوده است. همچنین مقایسه شرکتهای صنعت بیمه در ششماهه سال 1404 نشان میدهد، دو شرکت بیمه میهن و حکمت حدود 23 درصد از درآمد حق بیمه ناخالص خود را صرفه هزینه های عمومی و اداری کردهاند که، هم در مقایسه با صنعت بیمه، هم در مقایسه با دیگر صنایع، رقمی بسیار بالا محسوب می شود. در سوی مقابل همچون سنوات و دورههای قبل، هزینه های عمومی و اداری بیمه دی، نسبت به درآمد ناخالص حق بیمه این شرکت، بسیار پایین بوده است.
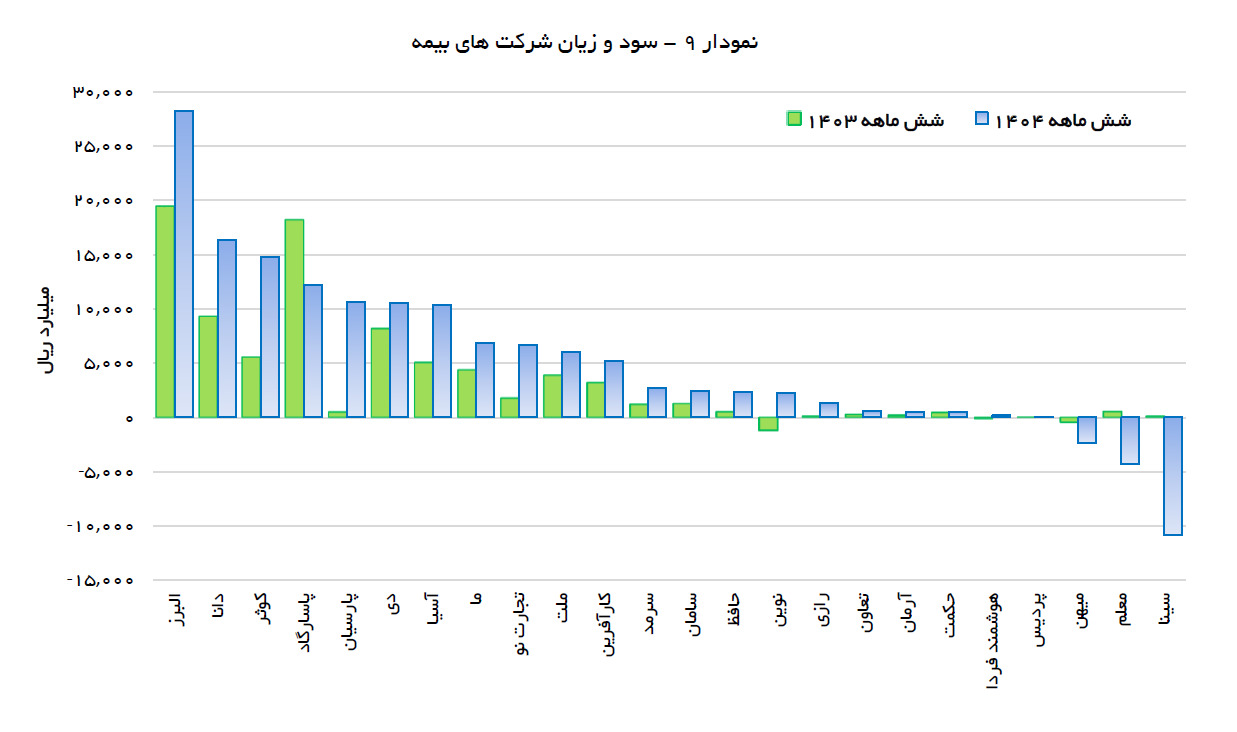
مجموع عملکرد شرکتهای بیمه در همه حوزه های عملیاتی و غیرعملیاتی (با لحاظکردن مالیات) به سود یا زیان خالص منجر می شود. برایناساس بیمه البرز با گزارش سود 28.2 هزار میلیارد ریالی، رتبه نخست سودآوری را در بین شرکتهای بیمه ای داشته است. دراینزمینه شرکتهای بیمه دانا، کوثر و پاسارگاد در رده های بعد قرار گرفتهاند. حضور شرکت بیمه دی (بهعنوان رتبه نخست درآمد بیمهای) و آسیا در رده های ششم و هفتم این رتبهبندی، تأملبرانگیز است. تغییر از زیاندهی به سوددهی در بیمه های نوین و هوشمند فردا، تغییر از سوددهی به زیاندهی در شرکتهای بیمه معلم و سینا و تداوم روند زیاندهی در بیمه میهن ازجمله مهمترین نکات در بررسی سود و زیان خالص شرکتها در دوره یادشده است. به لحاظ تعداد شرکتهای زیانده نیز از بین 24 شرکت موردبررسی، تعداد شرکتهای زیانده در ششماهه سال 1404، سه شرکت بوده که نسبت به مدت مشابه سال قبل از آن تغییری نکرده است. در یک نگاه کلی، برآیند عملکرد شرکتهای موردبررسی در ششماهه ابتدایی سال 1404، سود خالصی معادل 123 هزار میلیارد ریال بوده که نسبت به سود خالص 81 هزار میلیارد ریالی ششماهه نخست سال 1403، رشد حدود 50 درصدی را نشان میدهد.
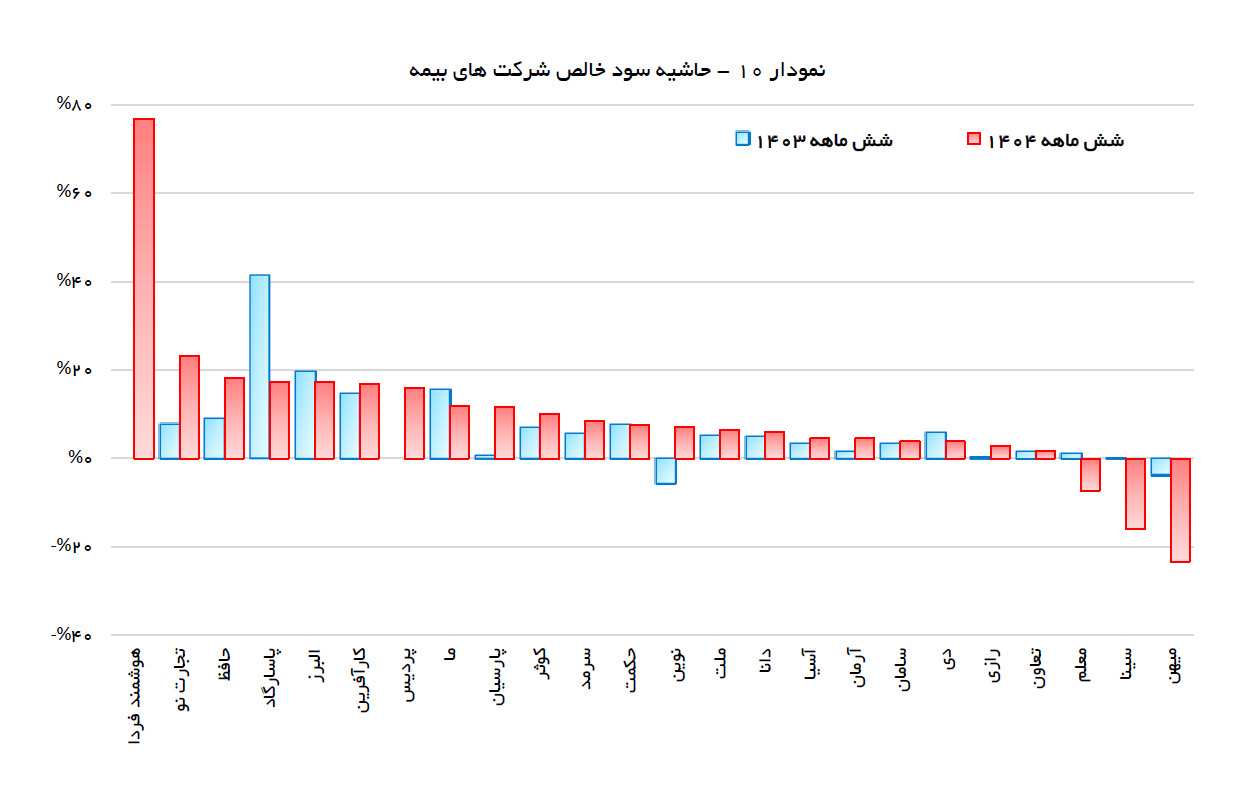
باتوجه به اینکه اندازه شرکتها با یکدیگر متفاوت است، برای مقایسه عملکرد سودآوری آنها بهجای مقایسه مبلغ ریالی سود خالص، بهتر است حاشیه سود خالص آنها را با یکدیگر مقایسه کنیم. آمارها نشان میدهد (بدون احتساب اعداد و ارقام مربوط به دو شرکت تازهتاسیس بیمه پردیس و هوشمند فردا) حاشیه سود خالص شرکتهای موردبررسی بهصورت میانگین 6.6 درصد بوده که نسبت به حاشیه سود خالص حدود 6.2 درصدی ششماهه ابتدایی سال 1403، رشد نسبی را نشان میدهد. بااینوجود این حاشیه سود نسبت به بسیاری از صنایع، بسیار پایینتر است. در ششماهه سال 1404، (با صرفنظر از عملکرد شرکت بیمه هوشمند فردا) شرکتهای بیمه تجارت نو و حافظ، بهینهترین عملکرد را نسبت به درآمد حق بیمه ناخالص خود داشتهاند. در سوی مقابل، شرکتهای بیمه میهن، سینا و معلم بهترتیب بیشترین حاشیه سود منفی را در 9 ماهه اول سالجاری بهثبت رساندهاند.
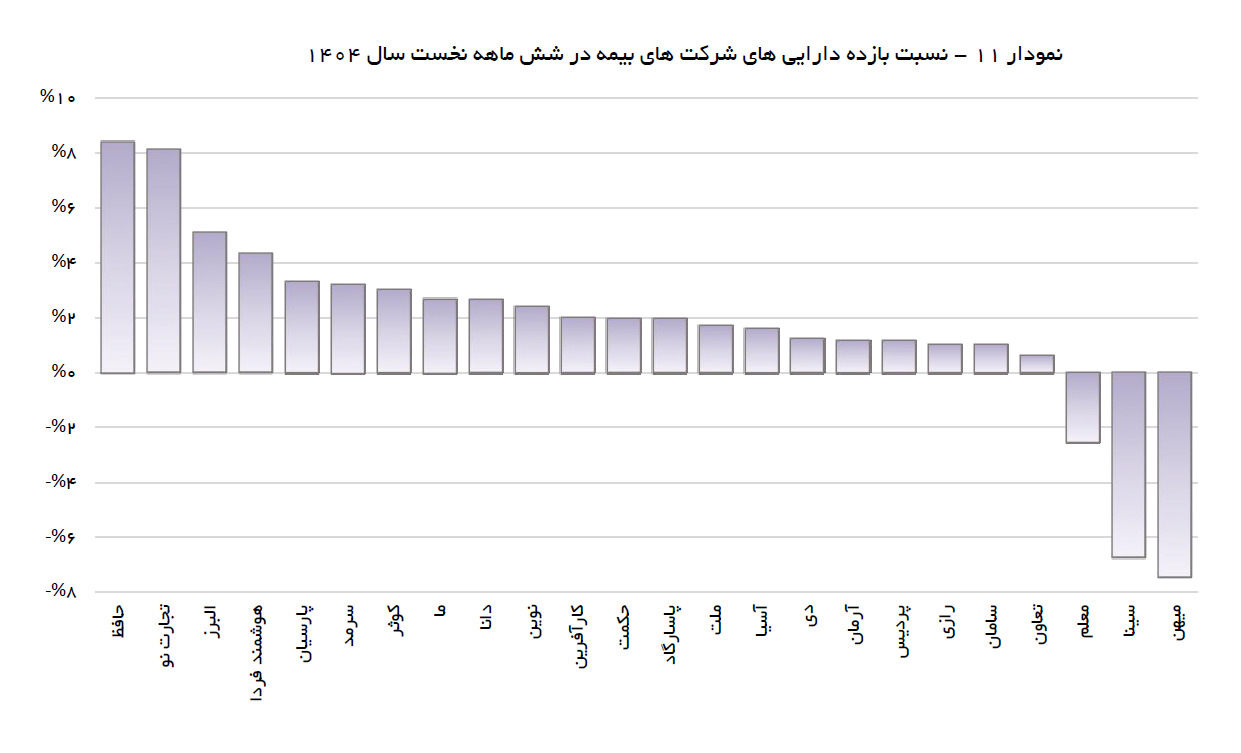
نسب بازده داراییها نیز، دیگر معیار مقایسهای میان شرکتهای همگروه است که با تعدیل اندازه شرکتها، نتایج بهنسبت قابلاتکایی در اختیار قرار می دهد. این نسبت در هر شرکت از تقسیم سود خالص، بر مانده دارایی های آن شرکت بهدست می آید. براین اساس میانگین بازده دارایی های شرکتهای موردبررسی در ششماهه نخست سال 1404، حدود 1.7 درصد بوده است. کاهش این نسبت با درنظرگرفتن سایر متغیرها، نشانه دیگری از کاهش درجه مولدبودن دارایی هاست. نکته دیگر دراینزمینه آنکه، عدد مورداشاره در مقایسه با بازده دارایی بسیاری از صنایع، بسیار پایین است که این موضوع حکایت از غیرمولدبودن بخش عمدهای از دارایی شرکتهای بیمه دارد.
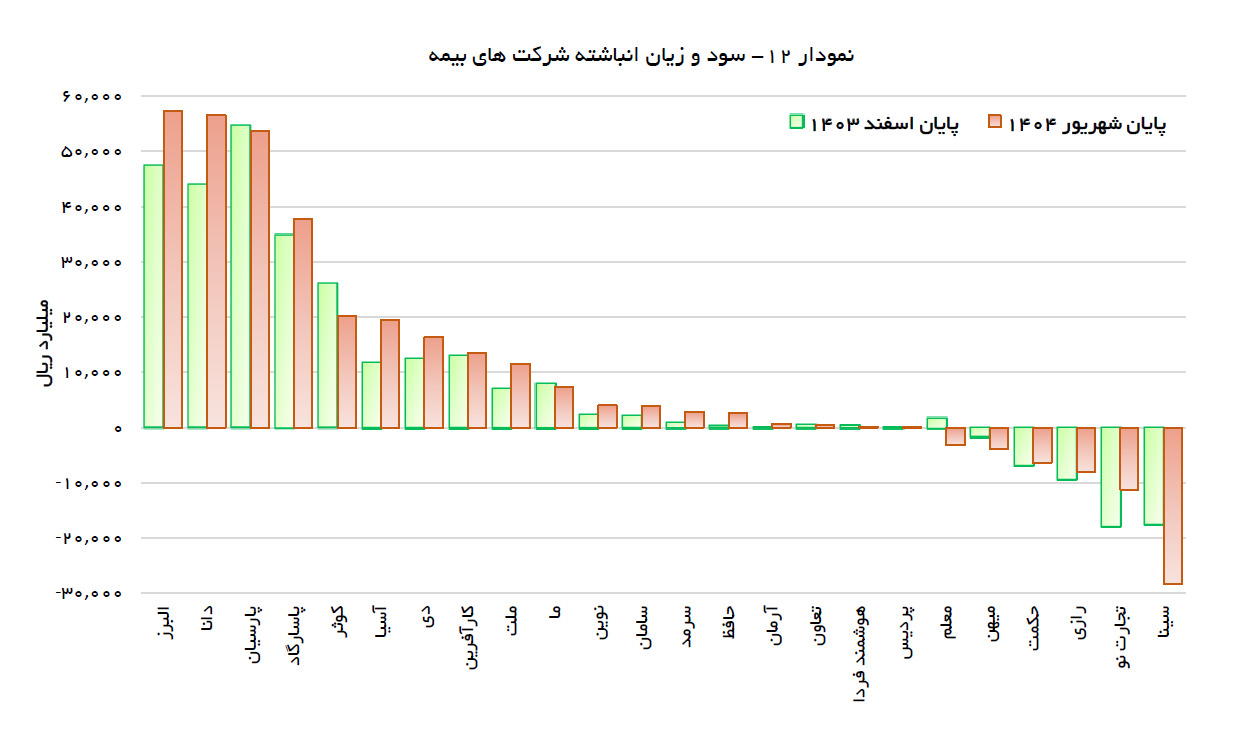
سود و زیانانباشته، نمایی کلی از وضعیت شرکت و میزان سودآوری و زیانآوریاش طی طولعمر آن را نشان میدهد. بررسی ها حاکی از آن است که مجموع سودانباشته شرکتهای موردبررسی در پایان شهریورماه سال 1404، رقمی معادل 248 هزار میلیارد ریال بوده که این عدد نسبت به اسفندماه سال قبل از آن، با رشد 15 درصدی مواجه شده است. این درحالیاست که در ششماهه نخست سالجاری، تعدادی از شرکتها تقسیم سود در فصل مجامع انجام دادهاند. دراینبین شرکتهای بیمه البرز، دانا و پارسیان، با اختلاف ناچیز با یکدیگر، رتبه های اول تا سوم را در اختیار دارند. در سوی مقابل، بیمه های سینا، تجارت نو و رازی، سنگینترین زیانانباشته را در میان شرکتها دارند. بااینوجود شرکتهای بیمه تجارت نو، رازی و حکمت، موفق شده اند در دوره موردبررسی، از زیانانباشته خود بکاهند. این درحالیاست که بیمه معلم در ششماهه ابتدایی امسال، از ناحیه سودانباشته به زیانانباشته رسیده است. از 24 شرکت موردبررسی، تعداد شش شرکت در پایان شهریورماه، زیانانباشته داشتهاند.
در گزارشهای بعد، عملکرد شرکتهای بیمه جنرال در ششماهه سال 1404، به تفکیک مورد بررسی قرار میگیرد.





نظر شما چیست؟