


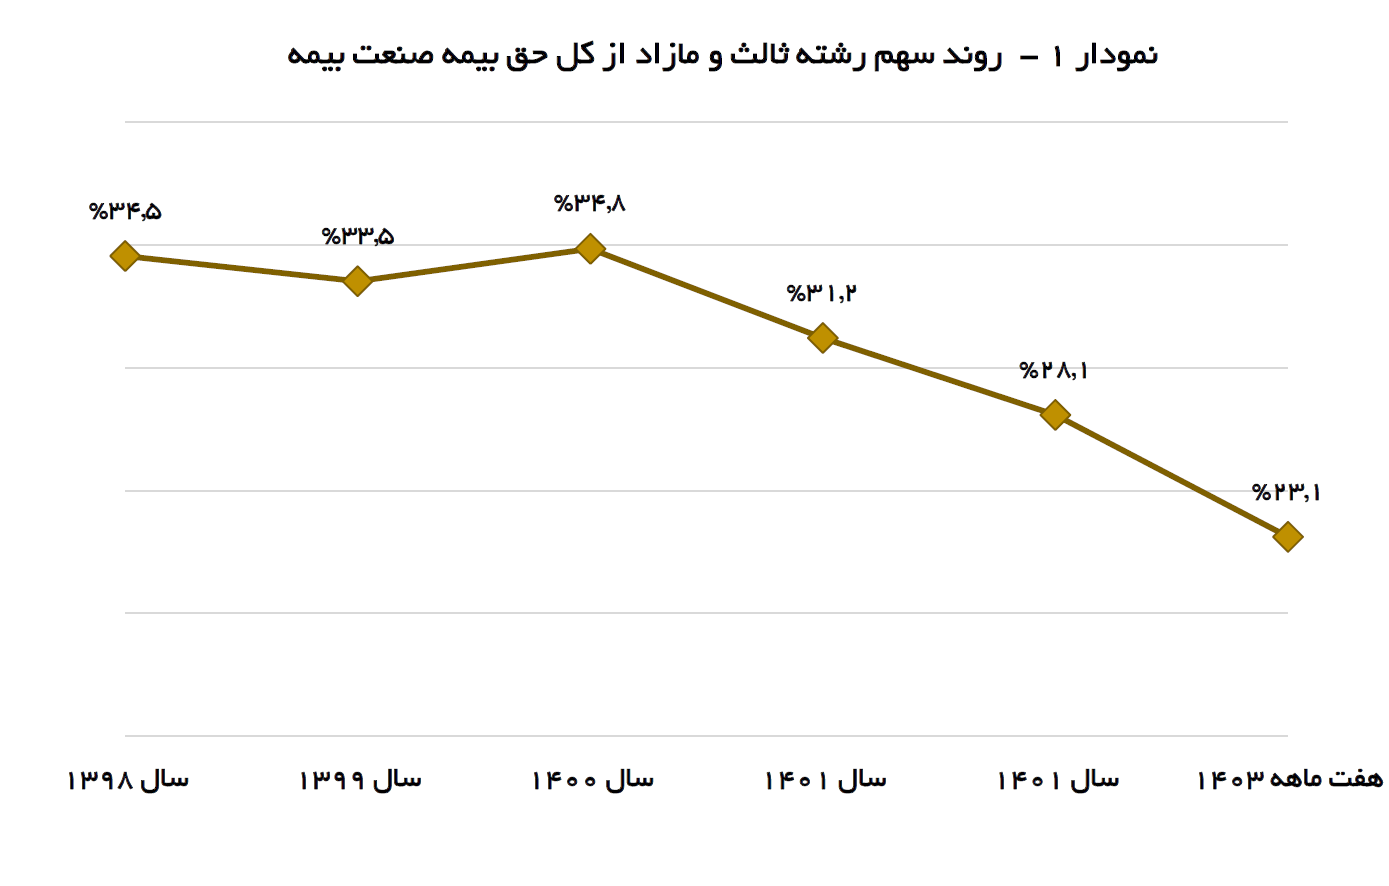
بررسی ها نشان می دهد، رشته ثالث و مازاد از کل حق بیمه دریافتی صنعت بیمه در سال های اخیر روندی نزولی را نشان می دهد. در حالی که تا سال 1401 سهم این رشته از کل بازار صنعت بیمه همواره بیش از 30 درصد بوده در سال 1401 سهم این عدد به 28.1 درصد و در هفت ماهه نخست سال جاری به حدود 23.1 درصد کاهش یافته که در نگاه نخست حاکی به از به حاشیه رانده شدن تدریجی این رشته دارد./ رشته بیمه بدنه به صورت متوسط در 12 سال اخیر رشد حدود 26 درصدی را تجربه کرده است. نرخ رشد حق بیمه تولیدی این رشته در سه سال اخیر حوالی 40 درصد بوده که به صورت قابل توجهی از میانگین صنعت بالاتر است.
به گزارش ریسک نیوز به نقل از بیمه داری نوین در میان انواع طرحهای بیمهای که از جانب شرکتهای مختلف ارائه میشوند، بیمه شخص ثالث همچنان یکی از پرمخاطبترین نوع بیمه است. بدون شک یکی از دلایل اصلی سهم بالای بیمه شخص ثالث در بازار ایران، اجباری بودن این بیمه است. بهصورتیکه اگر وسیله نقلیهای تحت این پوشش نباشد، ممکن است عواقب جبرانناپذیری داشته باشد.
هرگونه خسارت مالی و جانی وارد شده به اشخاص ثالث در حوادث رانندگی به عهده بیمه شخص ثالث است. بر اساس قانون، خرید بیمه شخص ثالث برای تمام خودروها اجباری است و نداشتن این بیمه نامه عواقب جبران ناپذیری برای دارندگان وسائل نقلیه به همراه خواهد داشت.
بررسی ها نشان می دهد، رشته ثالث و مازاد از کل حق بیمه دریافتی صنعت بیمه در سال های اخیر روندی نزولی را نشان می دهد. در حالی که تا سال 1401 سهم این رشته از کل بازار صنعت بیمه همواره بیش از 30 درصد بوده در سال 1401 سهم این عدد به 28.1 درصد و در هفت ماهه نخست سال جاری به حدود 23.1 درصد کاهش یافته که در نگاه نخست حاکی به از به حاشیه رانده شدن تدریجی این رشته دارد. با این حال رشته ثالث و مازاد در پس از رشته درمان رتبه دوم را از حیث سهم از بازار در بین رشته های بیمه ای دارد.
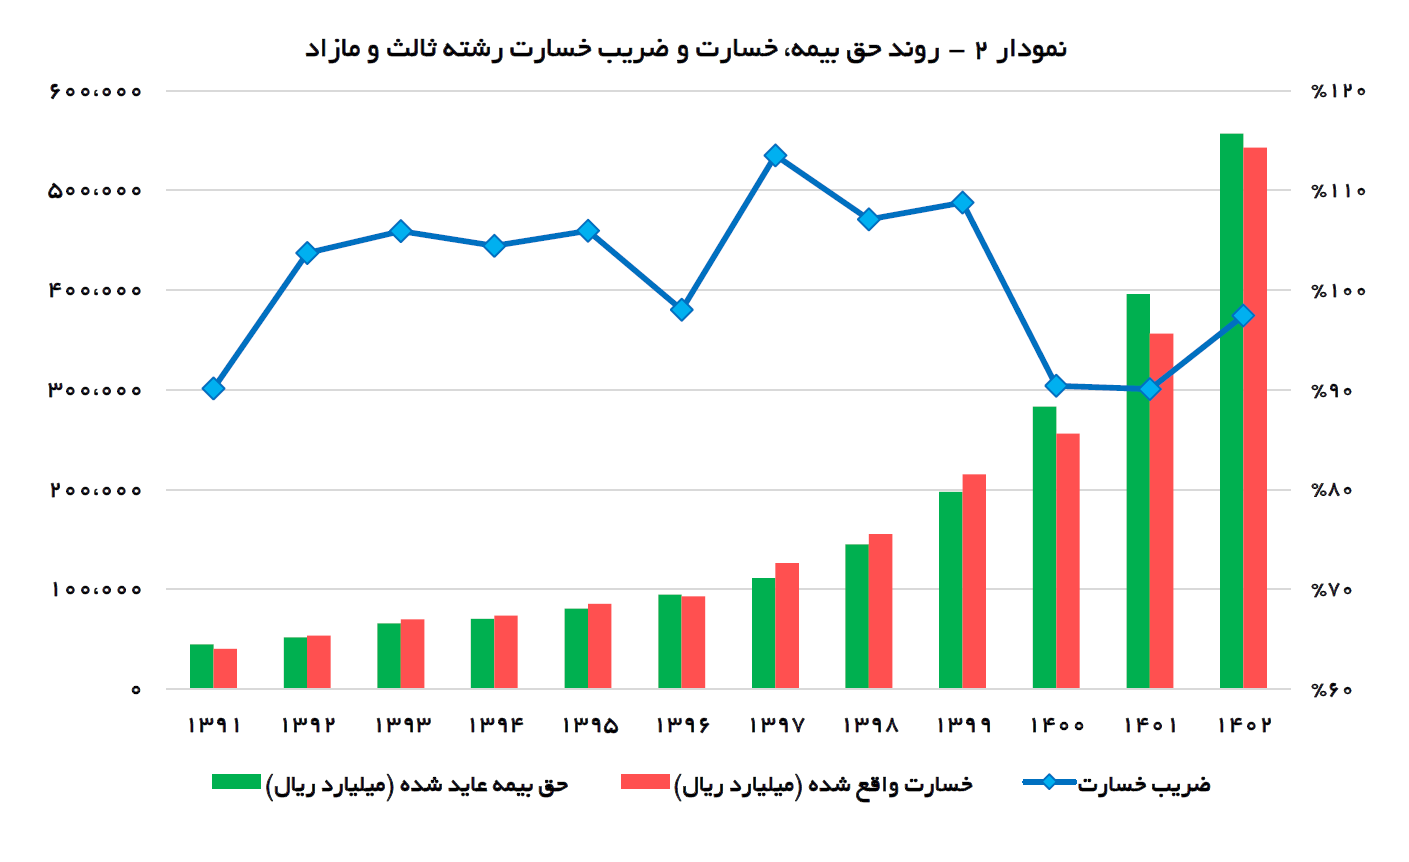
علیرغم کاهش سهم از بازار این رشته در طی سالهای اخیر، بررسی ها نشان می دهد حق بیمه صادره شرکت در سال های اخیر با رشد قابل توجه همراه شده است. در حالی که در سال 1391 حق بیمه تولیدی در این رشته تنها 44.7 هزار میلیارد ریال بوده این عدد در سال 1402 به رقم 557 هزار میلیارد ریال رسیده است. این روند حاکی از آن است که رشته بیمه بدنه به صورت متوسط در 12 سال اخیر رشد حدود 26 درصدی را تجربه کرده است. نرخ رشد حق بیمه تولیدی این رشته در سه سال اخیر حوالی 40 درصد بوده که به صورت قابل توجهی از میانگین صنعت بالاتر است. (در محاسبه حق بیمه عاید شده رشته شخص ثالث و مازاد، عوارض قانونی (سهم پرداختی از حق بیمه اجباری شخص ثالث، وفق بند (الف) تبصره (10) قانون بودجه کل کشور همچنین وزارت بهداشت و صندوق تأمین خسارتهای بدنی) کسر شده است.
خسارات واقع شده در رشته نیز در سال های اخیر روندی صعودی را طی کرده است. بر اساس آمار منتشر شده میانگین نرخ رشد خسارات واقع شده در رشته شخص ثالث در 12 سال اخیر حدود 27 درصد بوده که نسبت به نرخ رشد حق بیمه تولیدی بیشتر است. شایان ذکر است نرخ رشد خسارات واقع شده در این رشته در سال 1402 حدود 52 درصد بوده است.
کلیه نوسانات در تغییرات در حق بیمه عاید شده و خسارات واقع شده خود را در ضریب خسارت رشته نشان می دهد. بر اساس آمار در دسترس، ضریب خسارت این رشته بین 90 تا 115 درصد در نوسان بوده است. در محاسبه ضریب خسارت (نسبت خسارت واقع شده به حق بیمه عاید شده بر حسب درصد) عواملی از جمله کارمزد شبکه فروش و هزینههای اداری- عمومی شرکتهای بیمه لحاظ نگردیده است.)
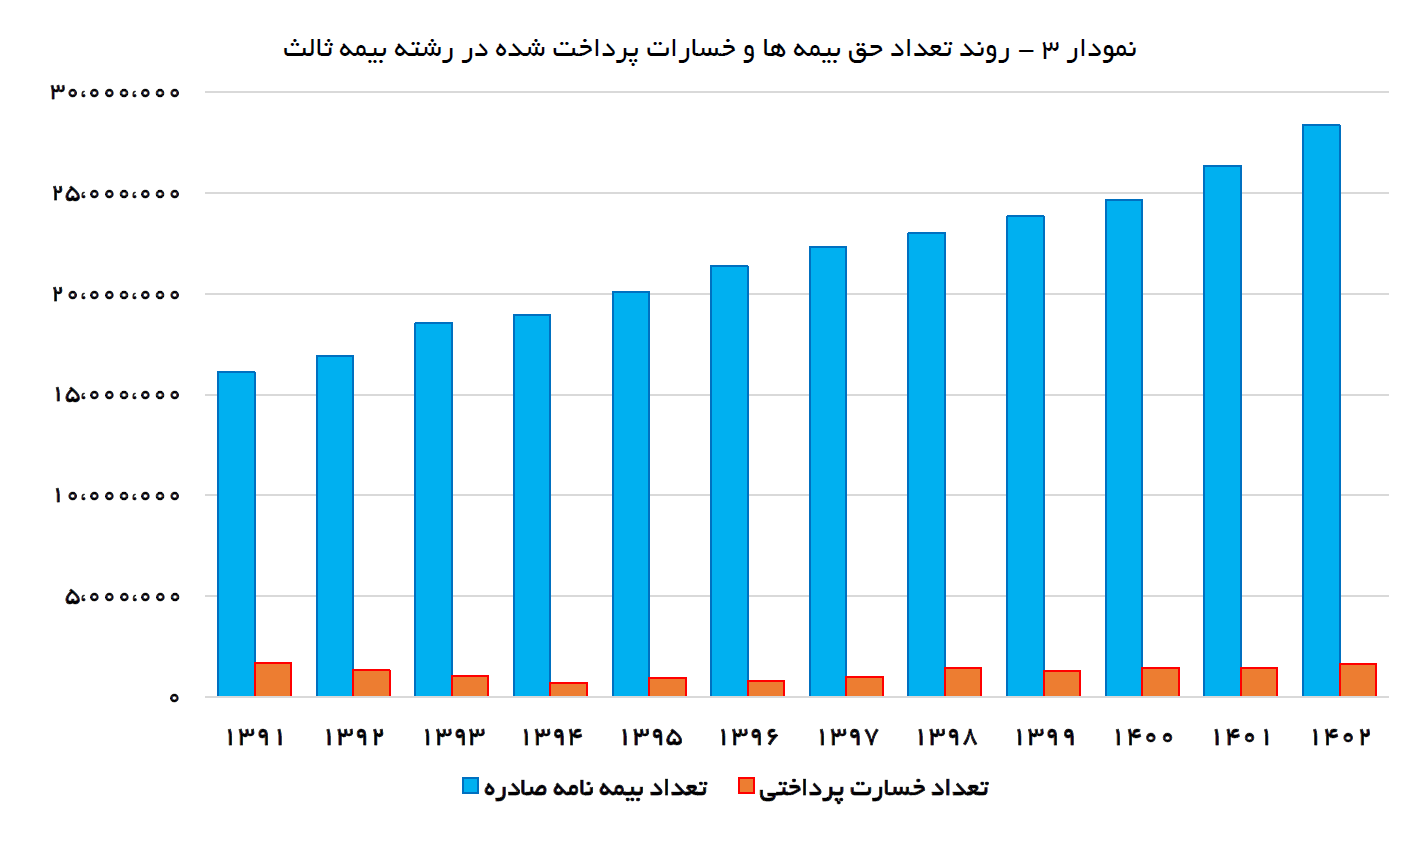
شاخص دیگر سنجش عملکرد در صنعت بیمه برای هر رشته، تعداد حق بیمه های صادر شده است. بر اساس آمار منتشر شده در سال 1391 حدود 15 میلیون برگه حق بیمه از سوی بیمه گران صادر شده که این عدد در سال 1402 به بیش از 28 میلیون برگه رسیده است. هر چند که نرخ رشد این تعداد در سال های مختلف متفاوت بوده اما در به صورت متوسط سالانه تعداد بیمه نامه های این رشته با رشد 5.3 درصدی همراه شده است. این موضوع نشان از آن دارد که عامل موثر در رشد حق بیمه تولیدی در رشته شخص مازاد و ثالث نه از محل رشد قابل توجه تعداد حق بیمه های تولیدی بلکه از ناشی از رشد نرخ های حق بیمه بوده است.
تعداد خسارت پرداختی در سال با نوسانات قابل توجهی همراه بوده به گونه ای که در برخی از سال ها نسبت به سال قبل از آن با کاهش همراه شده است. لذا بر اساس علم آمار نمی توان از این نوسانات نتیجه گیری خاصی کرد.
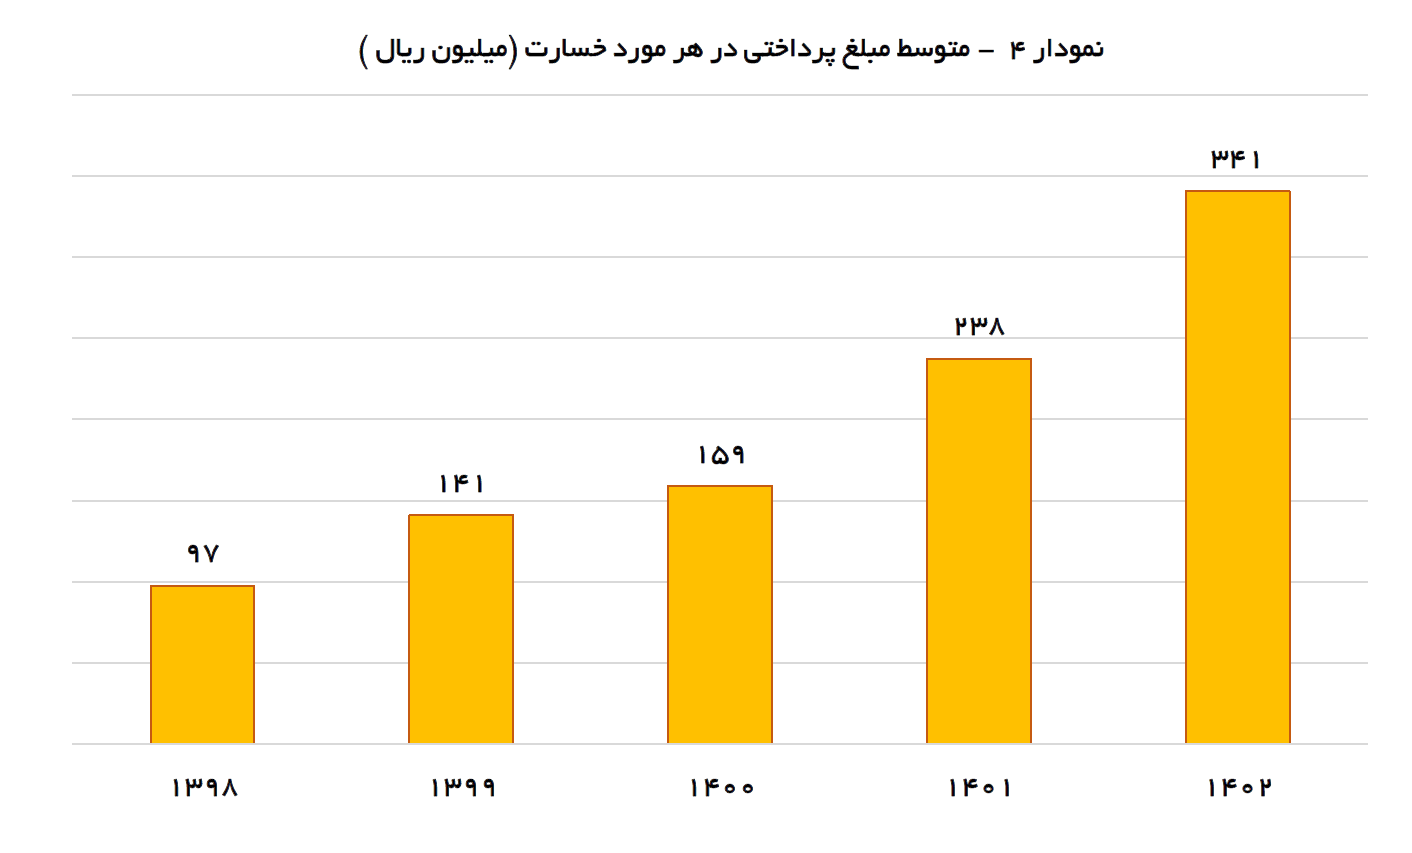
به دلیل آن که تعداد خسارات پرداختی نمی تواند اطلاعات درستی برای تجزیه و تحلیل روند ها در اختیار قرار دهد، می توان از متوسط مبلغ پرداختی برای هر مورد خسارت استفاده کرد. بر اساس اطلاعات در دسترس، متوسط مبلغ پرداختی برای هر خسارت نیز در سال های اخیر با رشد همراه بوده است. در سال 1402 به رقم 340 میلیون ریال بوده که نسبت به سالهای قبل روندی رشدی را طی کرده است. متوسط نرخ رشد این عدد در 5 سال اخیر حدود 38 بوده است. نرخ رشد این عدد در دو سال اخیر بالای 40 درصد بوده که از میانگین بالاتر است.
علیرغم رشد های توصیف شده در بندهای پیشین، بررسی ها نشان می دهد این رشته قابلیت رشد بسیار بالاتری دارد. بر اساس آمار منتشر شده در سال 1402 تعداد 40.4 میلیون دستگاه وسیله نقلیه موتوری در کشور در حال تردد بوده اند که از این تنها حدود 70 درصد تحت پوشش بیمه شخص ثالث و مازاد قرار داشته اند. هر چند درصد وسایل نقلیه موتوری تحت پوشش شرکت در سال های اخیر به رشد قابل توجه همراه شده اما در سال 1402 حدود 30 درصد از وسایل نقلیه موتوری علیرغم اجباری بودن داشتن بیمه نامه در این رشته همچنان تحت پوشش این رشته نیستند.
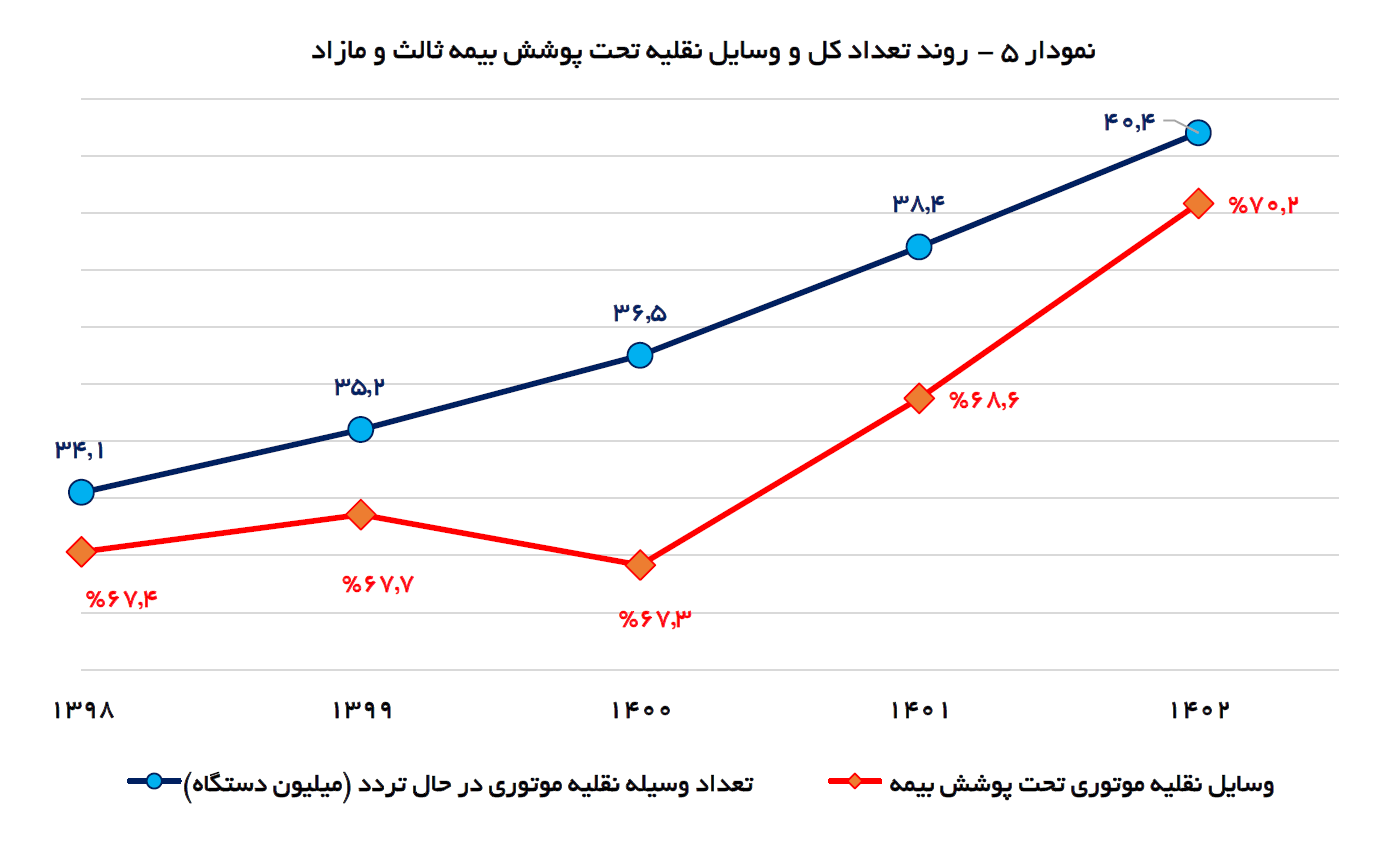
هر چند که با سخت گیری های انجام شده در سال های اخیر درصد وسائط نقلیه تحت پوشش رشته ثالث و مازاد افزایش یافته اما هنوز بخش قابل ملاحظه ای از وسائط نقلیه تحت پوشش بیمه این رشته نیستند. این موضوع در کنار عواملی همچون رشد قابل توجه نرخ دیه باعث شده تا پتانسیل های بالقوه زیادی برای رشد حق بیمه های تولیدی در این رشته وجود داشته باشد. بالفعل شدن این پتانسیل بالقوه به بالفعل یقینا در گرو تلاش های مجموعه های بیمه ای به ویژه بیمه مرکزی است.












نظر شما چیست؟