


بیمه تعاون با جراحی متهورانه ترازنامه در سال گذشته و استقرار دکترین «ارزیابی پیش از صدور و تناسب نرخ با تعهدات»، گام در مسیری گذاشته که در آن، سودآوری میاندورهای جایگزین فروشِ بیحسابوکتاب شده است؛ چرخشی بنیادین که با تقویت مهندسی اتکایی و هماهنگی میان واحدهای فنی و فروش، پایداری و انتظام مالی را به این بازیگر نوآور بازار بیمه بازگردانده است. ریسک نیوز در این گزارش منشور پنج بردار، در سامانه تصمیم ساز بیمه تعاون را زیر ذره بین قرار داده است.
به گزارش ریسک نیوز، صنعت بیمه کشور سالهاست میان دوگانه فرساینده «فروش به هر قیمت» و «تعهدات معوق ناشناخته» در نوسان است؛ چرخهای که عبور از آن نیازمند تصمیماتی بنیادین در حوزه انضباط مالی است. بررسی روند تحولات بیمه تعاون نشان میدهد این مجموعه پس از تحولات ساختاری در پاییز و زمستان ۱۴۰۴ و استقرار راهبرد مبتنی بر دانش مدیریت ریسک، پارادایم سنتی عملیات بیمهگری را تغییر داده است. شفافسازی ترازنامه و تثبیت ارقام ذخایر فنی در پایان سال گذشته، اکنون با ورود به فاز انضباط صدور و تحکیم بنیه سرمایهای، چشمانداز دیگری از پایداری سود و ارتقای کیفیت پورتفوی را پیش روی صنعت بیمه گشوده است.
ترازنامه ۱۴۰۴؛ بازآرایی ساختار مالی برای ریلگذاری آینده
بررسی تحلیلی سال مالی منتهی به اسفند ۱۴۰۴ آشکار میسازد که نتایج گزارششده در پایان آن سال، بیش از آنکه یک متغیر عملیاتی صرف باشد، بازتاب مستقیم یک رویکرد متهورانه و انضباطی در ترازنامه بود. بازنگری بنیادین و تقویت محافظهکارانه ذخایر فنی، بهویژه در بخش ذخایر خسارتهای واقعشده اما گزارشنشده (IBNR) در رشتههای تعهدی و با دنباله طولانی مانند ثالث و درمان، اقدامی راهبردی از سوی تیم مدیریتی جدید برای بستن پرونده ریسکهای انباشته سنوات قبل به شمار میرفت. این تصمیم فنی، هرچند شجاعت بالایی در صورتهای مالی میطلبید، اما شالوده شرکت را از ناترازیهای احتمالی آینده مصون کرد.
اثر این جراحی شفافساز بلافاصله در ۶ ماهه نخست سال ۱۴۰۵ نمایان شد؛ جایی که گزارشهای فعالیت ماهانه از ثبت بیش از ۷٬۳۴۱ میلیارد تومان حقبیمه صادره تجمیعی تا پایان شهریور حکایت دارد و صورتهای مالی میاندورهای، تحقق سود خالص ۷۱ میلیارد تومانی را به ثبت رساندهاند. همراستا با این پویایی عملیاتی، تدوین گزارش توجیهی افزایش سرمایه ۱۵۰ درصدی (از ۵۰۰ به ۱٬۲۵۰ میلیارد تومان) ظرفیت نگهداری و حاشیه توانگری مالی شرکت را به سطحی ارتقا خواهد داد که پاسخگوی نیازهای توسعهای پورتفوهای بزرگ صنعتی باشد.
منشور ۵ بردار؛ معماری یکپارچه چرخه مدیریت ریسک
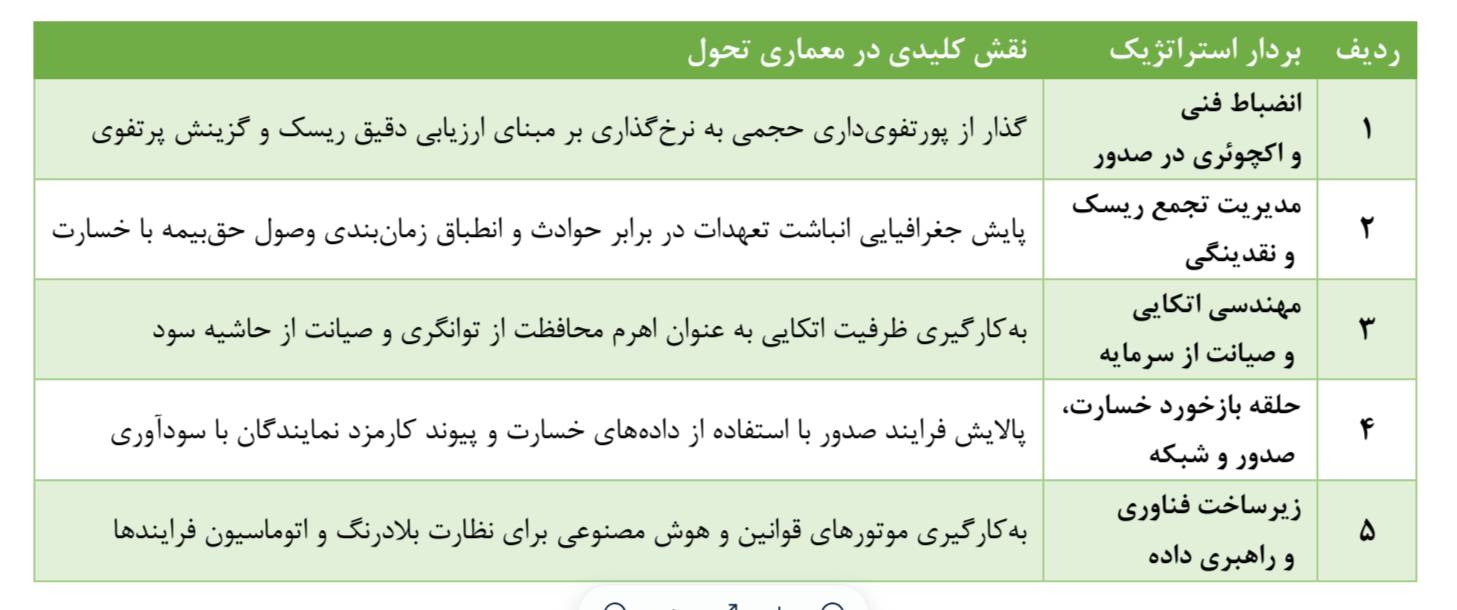
مدل تحول بیمه تعاون بر پایه پنج بردار مکمل استوار شده که جریان داده و کنترل تعهدات را به یک سامانه تصمیمساز بدل میکند:
«معماری این دگردیسی بر پایه منشور ۵ بردار استوار است؛ جایی که انضباط اکچوئری در صدور (بردار اول) به عنوان نقطه شروع، از جذب ریسکهای سمی جلوگیری میکند؛ مدیریت مواجهه و تجمع (بردار دوم) جغرافیای تعهدات را کنترل میکند؛ مهندسی اتکایی (بردار سوم) سپر سرمایه در برابر حوادث بزرگ میسازد؛ حلقه بازخورد (بردار چهارم) دادههای خسارت را به نرخگذاری وصل میکند؛ و در نهایت زیرساخت فناوری و هوش مصنوعی (بردار پنجم) با موتورهای قواعد و پیشبینیگرها، این چرخه را به صورت بلادرنگ دیدهبانی و هدایت میکند.»
تکنولوژی در معماری نوین بیمه تعاون، نه تکثیرکننده خطاهای صدور، بلکه به عنوان «گاردریل و دیدهبان هوشمند» عمل میکند. استقرار موتورهای قواعد (Rule Engines) و داشبوردهای هوش تجاری (BI) برای پایش بلادرنگ پورتفوی، بستر انضباط را فراهم کرده است. در این میان، بهکارگیری هوش مصنوعی (AI) و الگوریتمهای یادگیری ماشین به عنوان پیشران اصلی این بردار، تحولی بنیادین ایجاد کرده است؛ استفاده از مدلهای پیشبینیکننده برای ارزیابی رفتار ریسک پیش از صدور، کشف الگوریتمیک تقلب در پروندههای خسارت، و تحلیل پویای دادههای کلان (Big Data) به شرکت اجازه میدهد تا از مدیریت سنتیِ پسینی به پیشبینی بلادرنگ (Real-time Prediction) دست یابد. این زیرساخت هوشمند، خطای انسانی را به حداقل رسانده و دقت تصمیمگیری مدیران فنی را به شکل تصاعدی ارتقا میدهد.
نقشه راه ۳ مرحلهای؛ گامهای عملیاتی به سوی بازده پایدار
این دگردیسی ساختاری در چارچوب یک برنامه فازبندیشده به اجرا درآمده تا ضریب خطای عملیاتی به حداقل برسد:
- فاز ۱: ماههای ۱ تا ۶ (تثبیت، پاکسازی و مهار ناترازی):تکمیل ممیزی جامع ذخایر فنی (IBNR)، نظاممندسازی و تعیین سقف برای اختیارات صدور، و وصول فعالانه مطالبات معوق جهت تقویت نقدینگی.
- فاز ۲: ماههای ۶ تا ۱۲ (بازمهندسی فرایندها و فناوری دادهمحور):استقرار کامل موتورهای ارزیابی هوشمند قواعد، بازتنظیم طرحهای تشویقی شبکه فروش بر پایه ضریب خسارت، و اصلاح ترکیب پوششهای اتکایی.
- فاز ۳: سال ۲ به بعد (مقیاسپذیری و رشد گزینشی):توسعه پورتفوی در رشتههای کمریسک و پربازده، گسترش فروش در بسترهای دیجیتال با نظارت فنی، و صیانت از روند رو به رشد بازده حقوق صاحبان سهام (ROE).
برآیند استراتژیک؛ همافزایی ارزش میان ذینفعان
در معماری جدید بیمه تعاون، منافع بخشهای مختلف همراستا شده است: نهاد ناظر شاهد رفتاری قاعدهمند منطبق بر آییننامههای احتیاطی است؛ سهامداران از ساختار دارایی شفاف و سود عملیاتی باکیفیت بهرهمند میشوند؛ بیمهگذاران از سرعت پرداخت و پشتوانه تعهدات مطمئن خواهند بود؛ و شبکه فروش توانمند در چارچوب پورتفوهای ماندگار و درآمدهای پایدار رشد میکند. بدین ترتیب، بیمه تعاون با عبور از گردنه بازتنظیم ترازنامه، زمینهساز ایجاد الگویی نوین از ترکیب «انضباط اکچوئری»، «فناوری تحلیلی» و «توسعه سنجیده بازار» در اقتصاد مالی کشور شده است.





نظر شما چیست؟