


ورود ابزار رسانه به این ساختار، لایهای جدید از تاثیرگذاری را ایجاد میکند که در آن، انتشار دادههای گزینشی، بزرگنمایی ریسکهای رقیب، یا پنهانسازی ناهنجاریهای پورتفو، میتواند فرآیند تصمیمگیری بیمهگذاران کلان (صنایع، بانکها و بنگاههای بزرگ اقتصادی) را منحرف سازد؛ بدون آنکه لزوماً صرفِ وجود رابطه مالکیت یا قراردادهای تجاریِ ثبتشده، امارهای حقوقی بر تبانی یا ارتکاب جرم باشد. / آیین نامه 92 هرچند تصدی پستهای مدیریتی رسانه را برای مدیران بیمهای کارگزاری با منع صریح مواجه میسازد، اما درباره مالکیت سهام غیرمدیریتی در رسانهها فاقد نص صریح منعکننده است؛ امری که ضرورت ارزیابیهای دقیق حقوقی پیرامون تفکیک حق مالکیت از تصدی مدیریت را ایجاب میکند. /در صورت پنهانماندن روابط تجاری میان کارگزاران و رسانهها، فرایند انتخاب بیمهگر توسط بیمهگذاران کلان تحت تأثیر کارزارهای رسانهای انحرافی قرار گرفته و صلاحیتهای فنی تحتالشعاع ادراکسازی عمومی واقع میشود./آییننامه شماره ۹۲ شورای عالی بیمه (آییننامه کارگزاری بیمه) و آییننامه شماره ۹۳ (حاکمیت شرکتی در موسسات بیمه)، فاقد سازوکار عملیاتی جامع برای مهار پدیدههای چندوجهی نظیر «مالکیت ذینفع واحد بر کارگزاری رسمی، رسانههای تخصصی و شرکتهای مشاور بازاریابی» هستند. در شرایط فعلی، خلاء ضوابط شفاف در خصوص احراز ذینفع نهایی (Ultimate Beneficial Owner – UBO) امکان دور زدن محدودیتهای ماده ۲۱ آییننامه ۹۲ (تعهد به حفظ اسرار) و ماده ۲۶ (منع رقابت مکارانه) را فراهم ساخته است.
به گزارش ریسک نیوز، مسئله تعارض منافع در صنعت بیمه زمانی از حیطه روابط تجاری متعارف فراتر میرود که زنجیرهای چندوجهی میان توزیع بیمهنامه، نفوذ رسانهای، دسترسی به اسناد محرمانه پورتفوها و چرخش مدیران شکل گیرد. این مقاله در چارچوبی روشمند و تطبیقی، ضمن تفکیک چهار ساحت بنیادین ــ «تعارض منافع بالقوه»، «تعارض بالفعل»، «تخلف اداری/انتظامی» و «جرم» ــ ابعاد حقوقی و ساختاری این تعارضات را در حقوق بیمه ایران، استانداردهای بینالمللی و بازارهای نوظهور ارزیابی میکند و چارچوبی متکی بر شواهد برای آزمون تجربی و سیاستگذاری پیشگیرانه ارائه میدهد.
۱. مبانی نظری، مسئله، فرضیه و شاخصهای عملیاتی
۱. ۱. تبیین مسئله و پویاییهای ساختاری
تعارض منافع ساختاری در زنجیره ارزش بیمه، بر بستر دو پدیده اقتصادیِ متمایز تشدید میشود:
- چرخه معکوس تولید (Inverted Production Cycle): در صنعت بیمه، وجوه نقد تحت عنوان حقبیمه پیش از تحقق تعهدات احتمالی (پرداخت خسارت) دریافت میشود. این ویژگی، انباشت منابع نقدینگی عظیمی را فراهم میسازد که مدیریت آن مستلزم نظارت دقیق بر کانالهای توزیع و مجاری تخصیص پورتفو است.
- نظریه عاملیت چندجانبه نامتقارن (Asymmetric Multi-Principal Agency Theory): کارگزار رسمی بیمه از یکسو به عنوان وکیل قانونی بیمهگذار مکلف به رعایت منافع حرفهای اوست و از سوی دیگر، به دلیل ساختار کارمزدی، وابستگی مالی مستقیم به شرکت بیمه دارد. این دوگانگی وظایف، زمانی که بازوی رسانهای یا ابزار تنویر افکار عمومی به معادله اضافه شود، بستر انحراف در استقلال کارشناسی را پدید میآورد.
ورود ابزار رسانه به این ساختار، لایهای جدید از تاثیرگذاری را ایجاد میکند که در آن، انتشار دادههای گزینشی، بزرگنمایی ریسکهای رقیب، یا پنهانسازی ناهنجاریهای پورتفو، میتواند فرآیند تصمیمگیری بیمهگذاران کلان (صنایع، بانکها و بنگاههای بزرگ اقتصادی) را منحرف سازد؛ بدون آنکه لزوماً صرفِ وجود رابطه مالکیت یا قراردادهای تجاریِ ثبتشده، امارهای حقوقی بر تبانی یا ارتکاب جرم باشد.
۱. ۲. فرضیه پژوهش
فرضیه اصلی:
«در مناسبات بیمهگر، واسطه توزیع و رسانه، هر اندازه سطح پیوندهای مالکیتی، مدیریتی یا مالی قویتر بوده و سازوکارهای افشا و مدیریت تعارض ضعیفتر باشد، احتمال سوگیری سیستماتیک در محتوای تحلیلی-رسانهای و انحراف توزیع پورتفوهای کلان بیمهای بیشتر خواهد بود؛ مشروط به تثبیت و کنترل اثر متغیرهای تبیینکننده بنیادین (نظیر نرخ فنی، حدود تعهدات بیمهنامه، سوابق پرداخت خسارت و خواست صریح بیمهگذار).»
۱. ۳. متغیرها و شاخصهای سنجشپذیر
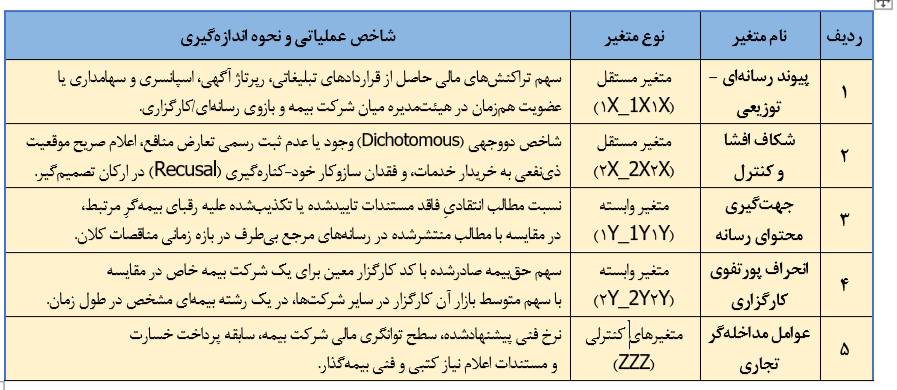
.روششناسی پژوهش (Methodology)
۲. ۱. نوع تحقیق و طرح پژوهش
این پژوهش با رویکردی ترکیبی (تطبیقی-تحلیلی)، از روش «اسنادی-مقرراتی» برای واکاوی ساختارهای حقوقی و از «تحلیل محتوای ساختاریافته» همراه با «الگوی آزمون همبستگی متغیرهای خرد» برای تبیین روابط پدیدارشناختی بهره میبرد.
۲. ۲. جامعه آماری و دوره زمانی بررسی
- جامعه هدف: کلیه شرکتهای بیمه مستقیم فعال در بازار ایران، کارگزاران رسمی دارای پروانه معتبر از بیمه مرکزی جمهوری اسلامی ایران، و پایگاههای خبری و نشریات تخصصی حوزه مالی و بیمه.
- دوره ارزیابی تجربی: بازه ۵ ساله بسته از ابتدای فروردین ۱۴۰۰ تا پایان اسفند ۱۴۰۴، به منظور کنترل نوسانات متغیرهای کلان اقتصادی و امکان تطبیق دورههای تمدید سالانه قراردادهای بیمهای و تجاری.
۲. ۳. واحد تحلیل و شیوه نمونهگیری
- واحد تحلیل (Unit of Analysis): قرارداد، رویداد رسانهای یا تصمیم مشخصِ مشتمل بر «یک شرکت بیمه، یک واسطه توزیع (کارگزار) و یک بازوی رسانهای یا سکوی مقایسه قیمت».
- نمونهگیری: نمونهگیری هدفمند مبتنی بر پروندههای مناقصات و جابهجایی پورتفوهای کلان صنعتی و دولتی که همزمان بازتاب رسانهای مشخصی داشتهاند، در تقابل با یک گروه کنترل فاقد پیوند مالکیتی/تبلیغاتی.
۲. ۴. محدودیت دسترسی به دادهها (Data Limitations)
۱. فقدان پایگاه داده عمومی قراردادها: قراردادهای تبلیغاتی و اسپانسری بخش خصوصی در سامانههای علنی ثبت نمیشوند و صرفاً در صورت افشای اختیاری یا ورود مراجع نظارتی قابل واکاویاند.
۲. تفکیکناپذیری دادههای خرد سنهاب: دسترسی پژوهشگران به دادههای تراکنشی سنهاب بیمه مرکزی امکانپذیر نیست؛ لذا آزمون تجربی در مواردی متوقف بر دسترسی به دادههای تجمعی یا ارزیابیهای آماری رسمی نهاد ناظر خواهد بود.
۳. تحدید حدود ادعا: همزمانی (Correlation) میان انتشار یک گزارش انتقادی با فسخ یا جابهجایی یک پورتفوی بیمهای، به معنای اثبات رابطه سببیت (Causation) یا احراز عنصر مادی تبانی تجاری نبوده و انتساب حقوقی آن بدون بررسی ادله مثبته، فاقد وجاهت است.
۳. بررسی تطبیقی؛ تجارب جهانی در دو فاز نظارتی
ماتریس تطبیقی رویکردهای نظارتی به تعارض منافع، بازطراحی و تنظیم گردید:
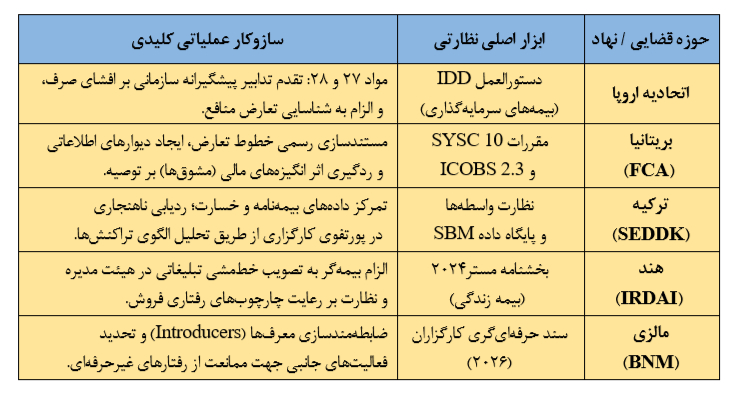
. ۱. فاز اول: بازارهای پیشرفته (انگلستان و اتحادیه اروپا)؛
گذار از افشای صوری به ترتیبات ساختاری و حاکمیت محصول
در نظامهای تنظیمگری توسعهیافته، مواجهه با پدیده تعارض منافع در شبکه توزیع و واسطهگری بیمه بر این فرض بنیادین استوار است که «اعلام صریح تعارض به مشتری (Disclosure)، رافع مسئولیت نهاد واسطه نبوده و به تنهایی توانایی جبران عدم تقارن اطلاعاتی را ندارد». بر این مبنا، چارچوبهای حقوقی و نظارتی در اتحادیه اروپا و بریتانیا از رویکردهای مبتنی بر هشدار به سمت مداخلات ساختاری، استقرار دیوارهای اطلاعاتی (Information Barriers) و قواعد حاکمیت شرکتی حرکت کردهاند:
الف) چارچوب نظارتی اتحادیه اروپا (مقررات IDD)
دستورالعمل توزیع بیمه اتحادیه اروپا (Insurance Distribution Directive – Directive (EU) 2016/97) در فصل ششم، بهویژه مواد ۲۷ و ۲۸، مرزهای حقوقی تعارض منافع را بازتعریف نموده است. این احکام بر محصولات سرمایهگذاری مبتنی بر بیمه (Insurance-based Investment Products – IBIPs) و زنجیرههای توزیع متمرکز است:
- تقدم پیشگیری ساختاری بر افشا (Article 28(2)): مطابق این ماده، افشای تعارض منافع به عنوان آخرین راهحل (Measure of Last Resort) در نظر گرفته میشود. توزیعکننده یا کارگزار بیمه موظف است بدواً تمامی ترتیبات اداری، عملیاتی و ساختاری لازم را جهت شناسایی و ممانعت از بروز تعارض منافع اتخاذ نماید. تنها در صورتی که این ترتیبات ساختاری برای اطمینان منطقی از عدم آسیب به منافع مشتری کافی نباشد، واسطه مجاز است ماهیت کلی یا منابع تعارض را پیش از انعقاد قرارداد کتباً به مشتری اعلام کند.
- قواعد حاکمیت و نظارت بر محصول (Product Oversight and Governance – POG): ماده ۲۵ این دستورالعمل، پیوند میان تولیدکننده محصول (بیمهگر) و کانالهای توزیع را به گونهای رگوله میکند که طراحی بستههای بیمهای نباید با در نظر گرفتن ساختارهای پورسانتی یا منافع پنهان واسطهها صورت گیرد. بیمهگر مکلف به پایش مداوم استراتژی توزیع و تطابق آن با منافع جامعه هدف تعریفشده (Target Market) است.
ب) نظام مالی بریتانیا (FCA: قواعد SYSC 10 و ICOBS)
مرجع رفتار مالی بریتانیا (Financial Conduct Authority) مدیریت تعارض منافع را ذیل الزامات سیستمی و رفتاری الزامآور پیگیری میکند:
- الزامات SYSC 10 (Senior Management Arrangements, Systems and Controls): بنگاههای فعال در بخش بیمه موظفاند سازوکار مدونی را برای شناسایی شرایطی که میتواند متضمن تعارض میان منافع واسطه، کارکنان، اشخاص وابسته یا رسانههای تابعه با منافع مشتریان باشد، مستقر سازند. این مقررات، ایجاد حائلهای اداری، تفکیک فیزیکی و دادهای میان بخشهای تحلیلی/اطلاعرسانی و ارکان بازاریابی/فروش، و نظارت مستقل بر ساختارهای پاداش و کمیسیون را الزامی میداند.
- رویکرد کتاب قواعد رفتار در بیمه (ICOBS 2.3 & 2.5): نهاد واسطه یا کارگزار بر اساس اصل ارائه بهترین مشاوره (Best Advice) و عمل در چارچوب بالاترین منافع مشتری (Best Interests of Customers Rule)، از پذیرش هرگونه مشوق مالی یا غیرمالی (اعم از خدمات رسانهای متقابل، تخفیفات پنهان، یا هزینههای تبلیغاتی مازاد) که بتواند استقلال توصیه حرفهای را مخدوش سازد، منع شده است.
۳. ۲. فاز دوم: بازارهای نوظهور و چالشهای نهادی؛ ردیابی سایبری، تحدید حدود فعالیت و مسئولیتپذیری تبلیغاتی
در بازارهای نوظهور که از حیث ساختار نهادی، عمق بازار سرمایه و ظرفیت سامانههای نظارتی شباهتهای بیشتری با اقتصاد ایران دارند، راهبرد نهادهای تنظیمگر بر رفع خلأهای دادهای، ردیابی پورتفوها، تحدید فعالیتهای خارج از چارچوب پروانه و انسداد مجاری پنهان ارجاع مشتری (Referral Fees) متمرکز است:
الف) تجربه ترکیه (SEDDK و مرکز نظارت SBM)
سازمان تنظیم و نظارت بر بیمه و بازنشستگی اختصاصی ترکیه (SEDDK) چالش نظارت بر واسطهها و ممانعت از تبانی میان شرکتهای بیمه و کانالهای توزیع را با ایجاد زیرساخت دادهمحور یکپارچه حل کرده است:
- پایگاه داده متمرکز SBM (Sigorta Bilgi ve Gözetim Merkezi): تمامی فرآیندهای استعلام نرخ، صدور بیمهنامه و پروندههای خسارت بهصورت برخط و در لحظه در این پایگاه مرکزی ثبت میشوند. در این سامانه، هر تراکنش به کد منحصربهفرد کارگزار، نماینده یا واسطه دیجیتال متصل است.
- پایش انحرافات آماری و شناسایی جریانهای مالی نامتعارف: رگولاتور با استفاده از الگوریتمهای دادهکاوی، هرگونه تغییر جهشی و نامتعارف در سهم بازار یک واسطه برای یک بیمهگر خاص، یا افزایش غیرعادی ضریب خسارت در پروندههای ارجاعی از سوی کارگزاریهای دارای بازوی تبلیغاتی را شناسایی کرده و بازرسیهای میدانی را به صورت مبتنی بر ریسک (Risk-based Supervision) فعال مینماید.
ب) تجربه هند (IRDAI: بخشنامهها و مقررات رفتار بازار)
مرجع مقرراتگذاری و توسعه بیمه هند (IRDAI) به دلیل گستردگی واسطهگری نامرئی و استفاده از ابزارهای رسانهای جهت جهتدهی به افکار عمومی بیمهگذاران، مقررات سختگیرانهای را وضع نموده است:
- بخشنامه جامع ۲۰۲۴ (Master Circular on Operations and Products): بیمهگران ملزم شدهاند خطمشیهای بازاریابی و تبلیغاتی خود را مستقیماً به تصویب هیئتمدیره برسانند. بر اساس این چارچوب، هرگونه محتوای ارائهشده در رسانهها، وبسایتهای مقایسهای یا شبکههای اجتماعی که خدمات یک بیمهگر را برجسته یا رقیب را تخریب کند، در صورت وجود قرارداد تجاری پنهان، مشمول ضمانتاجراهای سنگین انتظامی خواهد بود.
- تحدید فعالیتهای جانبی و شفافسازی کارمزدها: شرکتهای واسطه موظفاند تمامی دریافتیهای حاصل از خدمات مشاورهای جانبی، مدیریت اداری، و تبلیغات را به تفکیک در صورتهای مالی ثبت کنند تا از پوشش دادن کارمزدهای نامتعارف تحت عناوین تجاری ممانعت به عمل آید.
ج) تجربه مالزی (بانک نگارا مالزی – BNM)
بانک مرکزی مالزی (Bank Negara Malaysia) به عنوان ناظر یکپارچه بخش پولی و بیمهای، در سند سیاستی رفتار حرفهای کارگزاران بیمه و تکافل (اجرا از ۲۰۲۶)، الزامات رفتاری را تثبیت کرده است:
- ضابطهمندسازی نظام معرفها (Introducers): بر اساس این مقررات، هرگونه توافقنامه با اشخاص ثالث، رسانهها یا بازوهای مجازی برای معرفی و هدایت مشتریان به سمت کارگزار یا بیمهگر خاص، باید دارای چارچوب قراردادی مشخص، ثبتشده در دفاتر قانونی و بدون ایجاد تعهد برای مشتری نهایی باشد؛ پرداخت هرگونه کمیسیون درصدی خارج از شبکه توزیع رسمی صریحاً ممنوع است.
- منع منافع متعارض در خدمات همپوشان: کارگزاران بیمه از انجام فعالیتهای جانبی که استقلال و بیطرفی کارشناسی آنها را در ارزشگذاری ریسک تضعیف کند (از جمله مدیریت مستقیم رسانههای تحلیلی که عملکرد بیمهگران را رتبهبندی میکنند) منع شدهاند، مگر آنکه تضامین ساختاری مبنی بر عدم دخالت سهامداران یا مدیران در امر داوری و محتوا به تایید نهاد ناظر برسد.
پیوند ساختاری این دو فاز با چالشهای بازار ایران
بررسی تطبیقی نشان میدهد که بازار بیمه ایران نیازمند گذار از مدل «نظارت شکلی و متکی بر انطباق ساده با آییننامه ۹۲» به سمت تلفیقی از این دو فاز است:
- از فاز پیشرفته، منطق حقوقی حاکم بر «ناکارآمدی افشای صوری» و لزوم استقرار «مقررات ساختاری تفکیک منافع و دیوارهای اطلاعاتی» اقتباس میشود.
- از فاز نوظهور، راهکار عملیاتی «پیوند دادههای صدور و خسارت در سنهاب با کدهای واسطهگری» و «الزام هیئتمدیره بیمهگران به نظارت بر قراردادهای رسانهای و بازاریابی» جهت انسداد مسیرهای مالی و ردیابی جابهجاییهای سیستماتیک پورتفو الگوبرداری میگردد.
۴. چالشهای حقوقی و ساختاری در حقوق ایران
۴. ۱. انحصار حرفهای و رقابت مکارانه در شبکه کارگزاری
مطابق مقررات مصوب شورای عالی بیمه در آییننامه شماره ۹۲ (کارگزاری رسمی بیمه مستقیم):
- ماده ۲۶: کارگزار رسمی بیمه را صریحاً از هرگونه رقابت مکارانه، تبلیغات گمراهکننده و رفتارهای آسیبزننده به اعتبار سایر فعالان صنعت بیمه منع نموده است.
- ماده ۴۱: تصدی همزمان سمتهای اجرایی یا اشغال در مشاغل مغایر را برای کارگزاران حقیقی و مدیران فنی کارگزاری حقوقی محدود ساخته است.
- ماده ۴۰: اختیارات بازرسی نظارتی بیمه مرکزی جهت دسترسی به سامانهها، دفاتر و مستندات شبکه کارگزاری را تثبیت کرده است.
این مقررات هرچند تصدی پستهای مدیریتی رسانه را برای مدیران بیمهای کارگزاری با منع صریح مواجه میسازد، اما درباره مالکیت سهام غیرمدیریتی در رسانهها فاقد نص صریح منعکننده است؛ امری که ضرورت ارزیابیهای دقیق حقوقی پیرامون تفکیک حق مالکیت از تصدی مدیریت را ایجاب میکند.
۴. ۲. افشای دادههای محرمانه تجاری در برابر حمایت از گزارشگران فساد
تحدید حدود مسئولیت در درز اسناد نیازمند تفکیک دقیق عناوین کیفری و انتظامی است:
- اسرار حرفهای و اداری: ماده ۶۴۸ قانون مجازات اسلامی (تعزیرات ۱۳۷۵) صرفاً ناظر بر اشخاصی است که بر حسب شغل یا حرفه، محرم اسرار میشوند.
- اسرار تجاری الکترونیکی: مطابق ماده ۶۴ قانون تجارت الکترونیکی (مصوب ۱۳۸۲)، نقض اسرار تجاری در بستر مبادلات الکترونیکی مستوجب ضمانتاجرای کیفری پیشبینیشده در ماده ۷۵ همان قانون است.
- دسترسی و سرقت داده: در محیط سایبری، ماده ۷۲۹ قانون مجازات اسلامی (جرائم رایانهای) ناظر بر «دسترسی غیرمجاز» و ماده ۷۴۰ قانون مجازات اسلامی ناظر بر «ربودن دادهها» است.
در تقابل با این موارد، مرز گزارشگری مجاز فساد با تسویهحساب رسانهای بر اساس قانون حمایت از گزارشگران فساد (مصوب ۱۴۰۲/۰۹/۱۴) شکل میگیرد:
- ماده ۱۵: دامنه شمول چتر حمایتی قانون را به گزارشها و اسنادی منحصر میسازد که صرفاً در سامانه رسمی گزارشگران ثبت شده و از علنیسازی و افشای عمومی آنها خودداری شده باشد.
- ماده ۱۴: تأکید میدارد که اگر گزارشگر برای تحصیل اسناد یا مدارک، مرتکب جرم شده باشد، از امتیازات و پاداشهای حمایتی محروم خواهد شد.
بنابراین، واگذاری اسناد مالی یا فنی شرکتهای بیمه به رسانهها جهت تخریب رقیب، تحت شمول عنوان «سوتزنی قانونمند» قرار نمیگیرد.
۴. ۳. پدیده درِ گردان معکوس (Reverse Revolving Door)
انتقال مدیران از بنگاههای تحت نظارت به بدنه نهاد تنظیمگر (بیمه مرکزی)، مستلزم بازبینی دقیق تعارض منافع موقعیتی (Positional Conflict of Interest) است. در شرایط فقدان دوره تنفس صریح قانونی (Cooling-off Period) در قوانین عام اداری، التزام به اصول شفافیت، خودداری از تصمیمگیری در پروندههای متضمن سابقه اشتغال (Recusal) و ثبت رسمی روابط پیشین، تنها راهکارهای انطباقی در وضعیت موجود به شمار میروند.
۵. نتایج و تحلیل یافتهها
۱. فقدان پیوستگی سامانهای: ابزارهای کنترلی فعلی عمدتاً گذشتهنگر و پسینی هستند و نظام رگولاتوری فاقد چارچوبی خودکار جهت تطبیق هویت مالکان ذینفع نهایی (UBO) میان شبکه واسطهگری و بازوهای اطلاعرسانی است.
۲. آسیبپذیری تصمیم بیمهگذار: در صورت پنهانماندن روابط تجاری میان کارگزاران و رسانهها، فرایند انتخاب بیمهگر توسط بیمهگذاران کلان تحت تأثیر کارزارهای رسانهای انحرافی قرار گرفته و صلاحیتهای فنی تحتالشعاع ادراکسازی عمومی واقع میشود.
۳. تمایز سوتزنی از جنگ تجاری: قانون حمایت از گزارشگران فساد ۱۴۰۲ بستری شفاف فراهم ساخته است که مرز میان گزارش ادله فساد به مراجع ذیصلاح را از نشر اکاذیب و نقض محرمانگی تجاری تفکیک میکند.
۶. جمعبندی و بسته پیشنهادات سیاستی
۶. ۱. پلن کوتاهمدت (اقدامات انطباقی در چارچوب صلاحیتهای فعلی)
- توسعه تکالیف افشا ذیل آییننامه ۹۲: ابلاغ دستورالعمل الزام کارگزاران رسمی و بیمهگران به افشای قراردادهای بازاریابی، اسپانسری و تبلیغاتی منعقده با رسانهها و سکوهای مجازی.
- پروتکل بازبینی دسترسیها در شرکتهای بیمه: پیادهسازی سازوکارهای فنی ثبت رویدادها (Log Management) در پایگاههای داده و ابطال بیدرنگ سطوح دسترسی کارکنان و مدیران در پایان همکاری، توأم با امضای توافقنامههای الزامآور عدم افشا (NDA).
- استقرار درگاه هدایت گزارشگری امن: هدایت کلیه دریافتهای سوتزنی به کانالهای امن محرمانه منطبق با احکام قانون حمایت از گزارشگران فساد مصوب ۱۴۰۲، جهت پیشگیری از علنیسازی کینهتوزانه اسناد.
۶. ۲. پلن بلندمدت (نیازمند مقررهگذاری تکمیلی و هماهنگی بینبخشی)
. تصویب دستورالعمل حاکمیت شرکتی و تعارض منافع در شورای عالی بیمه
مبانی حقوقی و خلاهای فعلی
آییننامه شماره ۹۲ شورای عالی بیمه (آییننامه کارگزاری بیمه) و آییننامه شماره ۹۳ (حاکمیت شرکتی در موسسات بیمه)، فاقد سازوکار عملیاتی جامع برای مهار پدیدههای چندوجهی نظیر «مالکیت ذینفع واحد بر کارگزاری رسمی، رسانههای تخصصی و شرکتهای مشاور بازاریابی» هستند. در شرایط فعلی، خلاء ضوابط شفاف در خصوص احراز ذینفع نهایی (Ultimate Beneficial Owner – UBO) امکان دور زدن محدودیتهای ماده ۲۱ آییننامه ۹۲ (تعهد به حفظ اسرار) و ماده ۲۶ (منع رقابت مکارانه) را فراهم ساخته است.
ابعاد فنی و اجرایی دستورالعمل پیشنهادی
- احراز ذینفع نهایی (UBO): الزام به ثبت و افشای لایههای مالکیتی تا سطح اشخاص حقیقی دارنده بیش از ۵ درصد سهام یا حق رای در زنجیرههای متقاطع کارگزاری، شرکتهای دادهمحور و شرکتهای رسانهای/تبلیغاتی در سامانه نظارتی بیمه مرکزی.
- دیوارهای اطلاعاتی (Chinese Walls) و تفکیک سامانهای: تعیین ممنوعیت قانونی برای اشتراکگذاری بانکهای اطلاعاتی، سرورها و پرسنل میان دفاتر کارگزاری و نهادهای بازاریابی یا تولید محتوا. در این چارچوب، استفاده از اسناد محرمانه پورتفوها برای تحلیلهای رسانهای یا بالعکس، مصداق نقض اسرار تجاری (ماده ۶۴ قانون تجارت الکترونیکی) و مستوجب لغو پروانه فعالیت خواهد بود.
- محدودسازی فعالیتهای همپوشان: ممنوعیت دریافت هرگونه حقالعمل تحت عناوین مشاوره تبلیغاتی، حق تحلیل یا هزینه پوشش خبری از شرکتهای بیمهای که طرف قرارداد کارگزاری همان ذینفع هستند.
۲. وضع مقررات کنارهگیری و دوره تنفس نظارتی (Revolving Door & Cooling-Off Period)
مبانی نظری و ریسکهای ساختاری «درهای چرخان»
پدیده «درهای چرخان» (Revolving Door) ناظر بر جابهجایی مدیران و کارشناسان ارشد میان نهاد ناظر (بیمه مرکزی و پژوهشکده بیمه) و بخش خصوصی (شرکتهای بیمه، کارگزاریها و سندیکای بیمهگران) است. انتقال بدون ضابطه این افراد حامل دو ریسک اساسی است:
- تسخیر تنظیمگر (Regulatory Capture): مماشات ناظر در دوره تصدی به امید کسب مناصب درآمدزا در شبکه خصوصی واسطهگری پس از اتمام دوره خدمت.
- رانت اطلاعات عدمتقارن (Asymmetric Information Rent): بهرهبرداری تجاری از دسترسی به اطلاعات محرمانه مالی و آماری رقبا پس از خروج از بدنه نظارتی.
سازوکار عملیاتی و حقوقی
- تعیین دوره تنفس (Cooling-Off Period): ایجاد ممنوعیت فعالیت ۲ تا ۳ ساله برای مدیران عالیرتبه، بازرسان و تصمیمگیران بیمه مرکزی جهت تصدی مدیریت، عضویت در هیئتمدیره، سهامداری عمده یا مشاوره در کارگزاریها و شرکتهای بیمه خصوصی تحت نظارت سابق خود.
- قواعد امتناع و کنارهگیری اجباری (Recusal): الزام اعضای کارگروهها، هیئتهای رسیدگی به اختلافات و مدیران ناظر به اعلام کتبی و امتناع رسمی از ورود به پروندههایی که یک طرف آن، نهاد کارگزاری یا بیمهگری است که فرد ظرف ۵ سال گذشته با آن رابطه استخدامی، مشاورهای یا مالی داشته است (در انطباق با اصول کلی قانون مدیریت خدمات کشوری و قواعد دادرسی بیطرفانه).
۳. توسعه معماری داده سنهاب؛ ردیابی سایبری و هشدارهای زودهنگام (Early Warning Systems)
وضعیت موجود در مقابل وضعیت مطلوب
در وضعیت کنونی، سامانه سنهاب (سامانه نظارت و هدایت الکترونیک بیمه) عمدتاً نقش ثبتکننده پسینی دادههای صدور بیمهنامه، استعلام نرخ و خسارت را ایفا میکند و دادههای شبکه توزیع را به شکل ایستا نگهداری مینماید. جهت کشف رفتارهای انحرافی و تبانی ساختاری، ارتقای معماری داده به سامانهای پویا و الگوریتممحور ضروری است.
مدل فنی پیادهسازی
- اتصال دادههای صدور به زنجیره واسطهگری: الزام درج اجباری و تغییرناپذیر شناسه هویتی یکتای کارگزار، نماینده، بازاریاب و معرف (Introducer) در وبسرویس صدور سنهاب؛ به گونهای که هر بیمهنامه بهصورت انحصاری ردپای دیجیتال کانال ورود ریسک را ثبت کند.
- طراحی شاخصهای ناهنجاری (Anomaly Detection):
- شاخص جابهجایی غیرعادی پورتفو (Portfolio Churning): شناسایی کارگزاریهایی که به طور همزمان یا دورهای، درصد نامتعارفی از تمدید بیمهنامههای بزرگمقیاس (صنعتی، انرژی، درمان گروهی) را از یک بیمهگر خاص سلب و به بیمهگر مقصد منتقل میکنند، بدون آنکه نرخ یا شرایط فنی تغییر توجیهپذیری داشته باشد.
- تحلیل همبستگی جریان مالی و ریسک: تطبیق خودکار دادههای صدور با ضریب خسارت، تخفیفهای ارائهشده و هزینههای کارمزد پرداختی جهت کشف پرداختهای پشتپرده (Rebating) یا کارمزدهای خارج از سقف آییننامه ۹۲.
- تولید هشدارهای خودکار نظارتی: هدایت بلادرنگ بازرسیهای میدانی بیمه مرکزی به محض عبور شاخصهای یک کارگزاری یا بیمهگر از آستانههای انحراف آماری تعریفشده، مشابه سازوکار مرکز SBM ترکیه.
. استقرار راهکارهای هوش مصنوعی (AI) و تحلیل شبکه در نظارت تنظیمگر (SupTech)
جهت تحقق اهداف بند فوق و عبور از تحلیلهای ایستا، معماری داده سنهاب نیازمند تجهیز به سامانههای یادگیری ماشین و پردازش داده به شرح زیر است:
- تحلیل گرافهای دانش جهت کشف ذینفع نهایی (Graph Analytics & Entity Resolution): ایجاد گراف یکپارچه از دادههای ثبتی، زنجیره سهامداری، روابط خانوادگی و اعضای هیئتمدیره برای شناسایی خودکار حلقههای مالکیتی متقاطع میان دفاتر کارگزاری رسمی، شرکتهای واسط بازاریابی و رسانههای تخصصی.
- کشف ناهنجاری رفتاری پورتفو با الگوریتمهای یادگیری ماشین (Anomaly Detection): بهکارگیری مدلهای یادگیری نظارتنشده (نظیر Isolation Forest) برای کشف جابهجایی غیرعادی پورتفوهای کلان (Portfolio Churning) و انحرافات معنادار در نرخهای فنی یا اعمال تخفیفات نامتعارف بدون توجیه اکچوئری.
- ردیابی خودکار تعارض منافع و دوره تنفس (Automated Recusal Monitoring): تطبیق خودکار سوابق ثبتی و پروندههای تصمیمگیری با پیشینه حرفهای کارشناسان و مدیران ناظر با استفاده از تحلیل متنی، جهت صدور هشدارهای سیستمی منع مداخله (Recusal).
- تحلیل همبستگی جریان دادهها با پردازش زبان طبیعی (NLP): رصد و تحلیل پیوند زمانی میان کمپینهای رسانهای یا گزارشهای منتشره علیه شرکتهای بیمه رقیب با زمانبندی جابهجایی قراردادها و تراکنشهای کارمزدی کارگزاری مرتبط.
فهرست منابع و مآخذ (References)
الف) قوانین، آییننامهها و اسناد داخلی
۱. آییننامه شماره ۹۲ شورای عالی بیمه (آییننامه کارگزاری رسمی بیمه مستقیم)، مصوب ۱۳۹۴/۱۲/۱۷ با اصلاحات بعدی، درگاه رسمی بیمه مرکزی جمهوری اسلامی ایران:
https://www.centinsur.ir/fa-IR/Portal/4927/news/view/15724/1855
۲. قانون تجارت الکترونیکی، مصوب ۱۳۸۲/۱۰/۱۷ مجلس شورای اسلامی، پایگاه ملی اطلاعرسانی قوانین و مقررات کشور:
https://qavanin.ir/Law/TreeText/?IDS=15700719202226051269
۳. قانون مجازات اسلامی (کتاب پنجم – تعزیرات و مجازاتهای بازدارنده)، مصوب ۱۳۷۵/۰۳/۰۲ با اصلاحات و الحاقات بعدی، ماده ۶۴۸:
https://www.iranrights.org/fa/library/document/2741/
۴. قانون جرائم رایانهای (مواد ۷۲۹ تا ۷۸۲ قانون مجازات اسلامی)، مصوب ۱۳۸۸/۰۳/۰۵، پایگاه قوانین و مقررات:
https://davoudabadi.ir/page/4076852/%D9%82%D8%A7%D9%86%D9%88%D9%86-%D8%AC%D8%B1%D8%A7%DB%8C%D9%85-%D8%B1%D8%A7%DB%8C%D8%A7%D9%86%D9%87-%D8%A7%DB%8C
۵. ماده ۷۴۰ قانون مجازات اسلامی (سرقت رایانهای)، پایگاه قوانین جزایی:
https://bahadad.com/%D9%85%D8%A7%D8%AF%D9%87-740-%D9%82%D8%A7%D9%86%D9%88%D9%86-%D9%85%D8%AC%D8%A7%D8%B2%D8%A7%D8%AA-%D8%A7%D8%B3%D9%84%D8%A7%D9%85%DB%8C/
۶. قانون حمایت از گزارشگران فساد، مصوب ۱۴۰۲/۰۹/۱۴ مجلس شورای اسلامی، روزنامه رسمی جمهوری اسلامی ایران، پایگاه ملی قوانین:
https://qavanin.ir/Law/TreeText/?IDS=14693346912686080943
۷. آییننامه شماره ۹۰ شورای عالی بیمه (نحوه احراز صلاحیت حرفهای کارکنان کلیدی و عملیاتی مؤسسات بیمه)، پرتال مصوبات مقرراتی بیمه مرکزی ایران.
۸. قانون مطبوعات، مصوب ۱۳۶۴/۱۲/۲۲ با اصلاحات بعدی، مواد ۶، ۹ و بندهای ناظر بر اسناد محرمانه و افشای اسرار.
ب) اسناد و دستورالعملهای بینالمللی
- European Parliament and Council (2016), Directive (EU) 2016/97 on Insurance Distribution (IDD), Official Journal of the European Union, Articles 27 & 28:
https://eur-lex.europa.eu/legal-content/EN/TXT/PDF/?uri=CELEX%3A02016L0097-20241009
- Financial Conduct Authority (FCA), Senior Management Arrangements, Systems and Controls (SYSC 10: Conflicts of interest) and Insurance: Conduct of Business Sourcebook (ICOBS 2.3), FCA Handbook:
https://handbook.fca.org.uk/handbook/sysc10
- International Association of Insurance Supervisors (IAIS), Insurance Core Principles (ICPs), ICP 18 (Intermediaries) & ICP 19 (Conduct of Business), Basel, Switzerland:
https://www.iais.org/uploads/2025/06/IAIS-ICPs-and-ComFrame-December-2024.pdf
- Insurance Regulatory and Development Authority of India (IRDAI), Master Circular on Life Insurance Products, Circular No. IRDAI/ACTL/MST/CIR/102/06/2024, Dated 12 June 2024:
https://irdai.gov.in/documents/37343/991022
- Bank Negara Malaysia (BNM), Policy Document on Prudent and Professional Conduct of Insurance and Takaful Brokers, Ref: BNM/RH/PD 032-15 (Effective Jan 2026):
https://www.bnm.gov.my/documents/20124/855632/PD_Prudent_Professional_Conduct_insurance_TakafulBrokers.pdf
- Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK), Faaliyet Raporu ve Sigorta Bilgi ve Gözetim Merkezi (SBM) Veri Entegrasyonu Çerçevesi, Ankara, Türkiye:
https://www.seddk.gov.tr/upload/Faaliyet%20Raporu%202024.pdf












نظر شما چیست؟